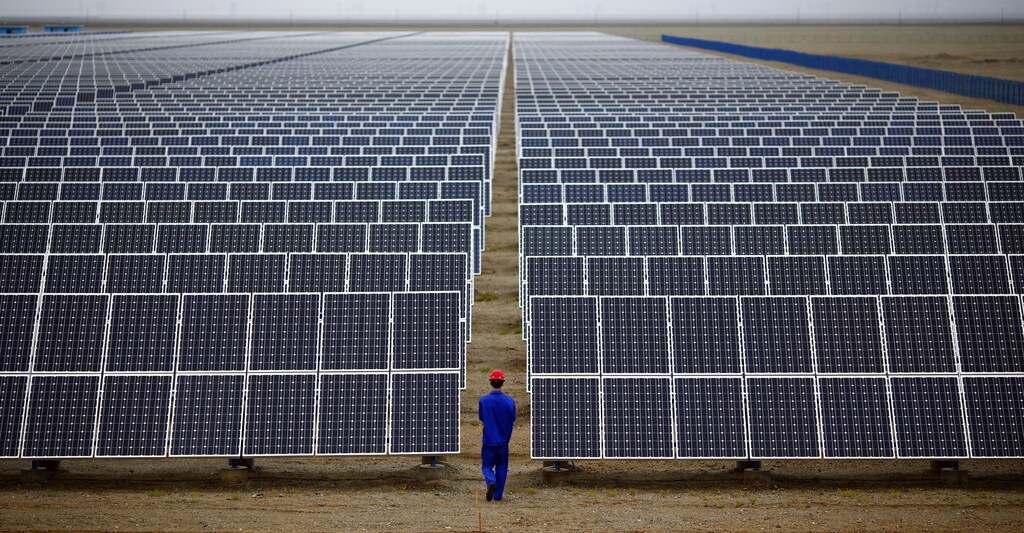
近年来,中国可再生能源的发展吸引了全球关注。2012年,中国风电和太阳能发电装机容量分别为61GW和3.4GW,而可再生能源年发电量仅占中国总用电量的2.1%。到2017年,中国风电和太阳能发电装机容量分别增至168.5 GW和130.06 GW,可再生能源发电量占中国电力供应的5.3%。
目前,中国在风电和太阳能发电装机容量方面位居世界首位。随着大规模工业化应用,成本大幅下降。光伏(PV)技术就是一个很好的例子:光伏组件价格从2007年每瓦约30元降至2012年的约10元,到2017年又进一步降至每瓦仅2元。
中国可再生能源发展的成功,充分体现了中国上网电价补贴的有效性。上网电价政策的优势在于,政府可借此提高可再生能源生产的竞争力,增强其对企业和投资者的吸引力,同时保障整个生命周期内的发电收入。这样一来,该政策向投资者传递了明确的价格信号,并能有效支持可再生能源发展的初期阶段。
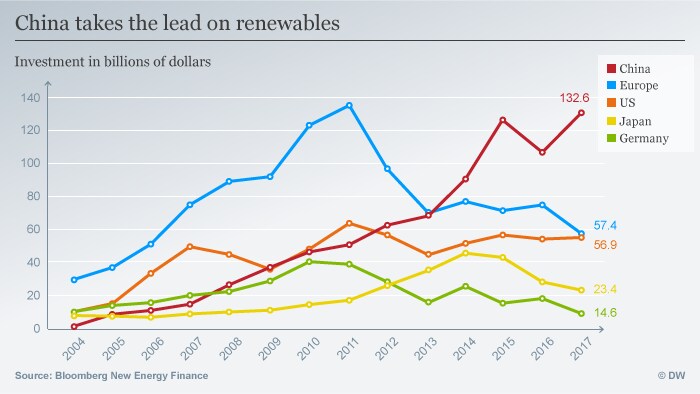
然而,随着装机容量迅速扩大,可再生能源补贴总额也在快速攀升。按平均上网电价计算,2012年风电和光伏补贴总额约为600亿元,到2017年已增至1700亿元。尽管政府在此期间多次下调补贴,补贴总额仍持续上升。可再生能源补贴应由向终端消费者征收的可再生能源附加费予以补偿。中国的可再生能源附加费从2012年的每千瓦时0.015元升至2016年的每千瓦时0.019元。2012年,中国“可再生能源补贴”账户尚有150亿元结余,但到2017年已出现约800亿元的巨额赤字。
因此,中国扩大可再生能源规模必然会导致补贴迅速增加。应对可再生能源快速扩张的方案通常会带来两种情况:一种是终端消费者电价迅速上涨,例如德国;另一种是维持高额补贴,例如中国,但会形成巨额补贴赤字。
可再生能源在德国的快速发展导致电价大幅上涨,过去十年间电价几乎翻了一番,使德国成为欧洲电价最高的国家之一。电价上涨部分中,增幅最大的是可再生能源附加费。目前,德国的可再生能源附加费约为每千瓦时0.8元,即0.11欧元;仅这一项就相当于中国的平均终端消费者电价。这造成了相当大的负面影响,并引发强烈反对。因此,德国可再生能源的发展在过去两年中急剧放缓。
去年,有人呼吁将中国的可再生能源附加费提高到每千瓦时0.3元,以弥补补贴赤字,但这一提议并未实现。相反,政府今年将工业和商业用户的终端电价下调了10%。看来,增加可再生能源补贴资金已不可行。与此同时,中国光伏装机容量大幅跃升。2017年前九个月新增装机容量约42GW,使补贴支出增加近300亿元。
目前,中国应优先关注可再生能源的发展质量,而非数量。由于竞争力对未来发展至关重要,补贴设计应有利于提升竞争力。当前按数量(发电小时数)提供补贴的做法,可能促使一些企业为获取短期利润而忽视行业的长远利益。
中国风电和太阳能发电受限,主要是由于中国能源禀赋分布不均。大部分可再生能源发电集中在中国西部,但当地市场消纳风电和太阳能电力的能力十分有限。尽管政府作出了努力,只要可再生能源装机容量继续快速增长,较大规模的弃风弃光现象就可能持续。因此,政府或许需要考虑削减补贴,以控制发展可再生能源的热情。此外,在中国当前电力过剩的情况下,将补贴削减转化为成本下降,可以减少低效装机。削减补贴还可以促使可再生能源制造商和电厂投资者更谨慎地考虑未来投资,并鼓励他们寻找更经济的项目。
总的来说,所有补贴都是暂时的,也难以持续。随着可再生能源快速增长,日益加重的财政负担必然会导致补贴减少,甚至取消。依赖补贴来规划行业的长期发展存在问题。此外,随着可再生能源成本大幅下降,补贴对可再生能源的边际刺激作用已大大减弱。通过实施环境税、碳交易和碳税来推动可再生能源发展,可能更为有效。
可再生能源补贴应当用于鼓励技术创新。只有创新带来的成本下降才是确定且持久的。人们普遍认为,21世纪是发展可再生能源的时代。然而,可再生能源的发展仍面临挑战。鉴于可再生能源相关企业整体上仍面临财务困境,政府支持仍不可或缺,尤其是技术创新需要充足的资金支持。
如果现阶段仍有必要提供补贴,政府就应改变补贴发放方式。例如,政府可以考虑按固定额度向可再生能源企业提供补贴,直至额度用尽。这样可以防止可再生能源企业从事违法行为,并迫使它们通过创新提升竞争力。此外,政府可以将补贴转移至产业价值链上游,以支持储能等关键技术。
随着中国可再生能源进入快速增长阶段,补贴政策应更加灵活,并经过更周密的设计,以反映现实情况。政府需要审慎设计补贴,以激励创新并解决可再生能源发展中的问题。
我们的新报告《加速可持续能源创新》可在此处查阅。


