一份新报告发现,中国有望超额完成碳排放目标,排放量将在2025年而非2030年达峰。
尽管国内能源安全危机以及俄罗斯入侵乌克兰后,中国增加了煤炭和天然气的使用量,情况仍是如此。
中国的可再生能源装机也有望超额完成2030年目标。
然而,仍有疑问:短期内能源需求的增长是否会超过可再生能源替代化石燃料的能力。
中国目前是全球最大的温室气体排放国,据称正在“加倍押注”煤炭和天然气,以应对国内能源危机以及俄罗斯入侵乌克兰。
中国仍在持续扩大国内化石燃料生产能力,并加强其能源进口布局,同时加快可再生能源发电的部署。
未来几年中国的能源决策,将对其2030年前的排放轨迹、迈向2060年碳中和目标的路径以及全球整体变暖产生重大影响。
这些最新进展反映在我们最新发布的气候行动追踪组织评估中。该评估审视了中国当前的目标、政策和气候行动,并于今日发布;结果显示,中国排放量短期内可能上升。
然而,我们的评估显示,中国也有望大幅超额完成其在国际上承诺的2030年目标,排放量将在2025年达峰。这意味着,即使不改变本十年排放轨迹,中国也可以提高目标的力度。
另一方面,我们发现,这一排放轨迹以及中国当前的目标,与全球为将升温限制在1.5°C以内所需采取的行动并不相符。如果所有国家都采取同等力度的目标,我们预计升温将达到3°C。
本文将详细解析我们的展望,并指出中国可能进一步加强承诺、助力实现全球气候目标的途径。
能源安全危机
2021年初,摆脱煤炭似乎一度成为政治优先事项。当时,习近平主席宣布,中国将在2021—2025年期间“严格控制煤炭消费”,此后逐步减少煤炭消费。
在以重工业为基础的疫情后经济复苏之后,中国能源总消费量和电力需求持续上升。2020年,煤炭和天然气消费量以及水泥和钢铁产量均有所增加。
2020年末和2021年 初,电力需求激增,2021年上半年增长了16.5%。(2021年下半年,电力需求同比持平。)
历史上,这一需求增长的大部分由煤炭满足;煤炭约占发电量的60%。如果零碳能源供应增长不足,煤炭仍将发挥兜底作用。
尽管政府此前曾表示要控制煤炭,但面对自2021年5月开始的大范围电力短缺,政府采取了多项有利于煤炭的政策,包括开放新煤矿、提高煤炭价格上限以及提高产量目标。
到2021年底,报纸 报道称,中国似乎背弃了习近平此前释放的信号,转而专注于巩固煤炭产业;煤炭产量也达到有记录以来的年度最高水平。
年底,中国电力企业联合会(CEC)预测,到2030年前,中国还将新增1.8亿千瓦(GW)燃煤发电装机,其中大部分将在2025年前建成。
(正如Carbon Brief对中国近期推动煤炭发展的分析所指出的,中国预计新建燃煤电厂的运行小时数将逐步减少,以配合波动性可再生能源发电量的增长。)
俄罗斯入侵乌克兰给中国的化石燃料供应带来了新的冲击,再次使能源安全问题成为焦点。入侵发生前,俄罗斯和中国已达成长期石油和天然气合同,以增加对华出口。中国是否会冒着遭受西方经济制裁的风险继续与俄罗斯开展业务,仍不确定。
在2022年3月中国“两会”期间,能源安全问题再次受到强调;随后发布的能源第十四个五年规划也确认了这一点。规划提出提高电力和能源生产能力,同时上调原油和天然气产量目标。排放起落根据这些最新进展,我们的
最新评估
显示,2021年中国温室气体排放量(GHG)比疫情前水平高出约5%,达到141亿吨二氧化碳当量(GtCO2e),不包括土地利用、土地利用变化和林业(LULUCF)。我们还估计,到2025年排放量可能再增加3%。但关键的是,我们发现,按照当前政策,中国排放量预计将在2025年前后达峰,随后逐步下降至2030年,正如下图中的粉色部分所示。(按照这一轨迹,到2030年,中国人均排放量将保持稳定,预计届时比欧盟
高出40%
。)在当前政策下,中国过去(红色)和预测(粉色)的温室气体排放量;并与实现《巴黎协定》下国家自主贡献(NDC)各项单独目标所对应的估算排放水平进行比较。Carbon Brief
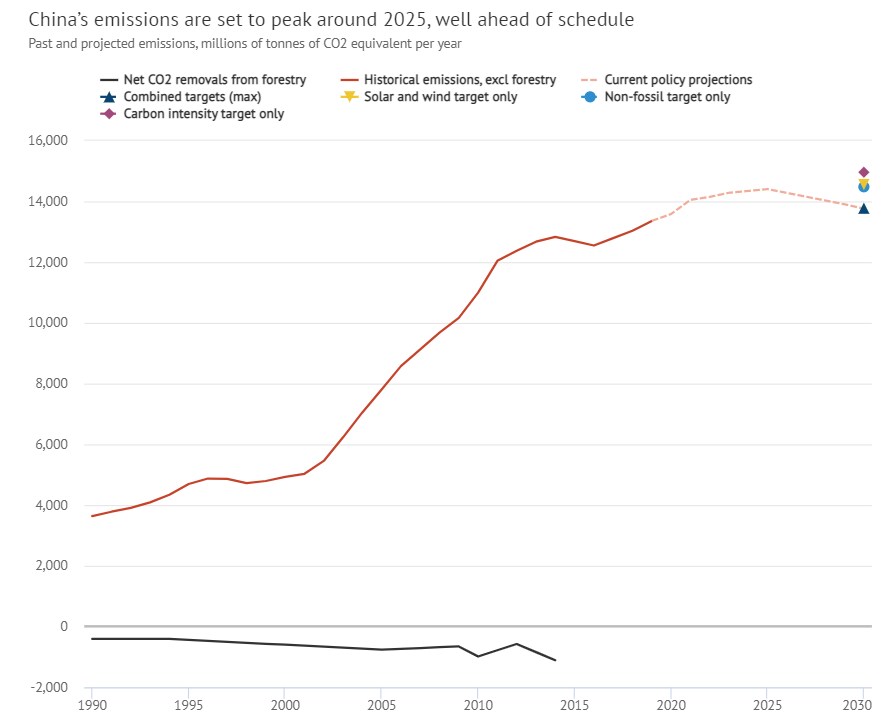
(即其国家自主贡献,简称NDC)承诺二氧化碳排放量“在2030年前”达峰,并承诺到2030年将碳强度——即单位GDP的排放量——较2005年水平降低“65%以上”。我们的分析表明,这两项目标都将大幅超额完成。我们预计,中国二氧化碳排放量将在2025年或稍晚达峰,约为119亿吨二氧化碳(不包括LULUCF)。我们还预计,到2030年,中国碳强度将较2005年水平降低67%。其他研究人员也预测
排放量将更早达峰,峰值水平相近。这两项承诺都取决于化石燃料消费量——预计消费量将达峰并开始下降——而非中国的生产能力;后者预计将继续扩大。然而,如果中国利用新增化石燃料产能满足不断增长的能源需求,二氧化碳排放达峰年份就会推迟,峰值排放水平也会升高,全球
碳预算
将进一步消耗,中国的碳强度目标也会面临风险。无论如何,中国正在建设的新增煤电产能会加剧其不断上升的搁浅资产风险。根据一项近期分析
,相关损失最终可能超过1500亿美元。中国也可以选择投资,加快绿色氢能等其他清洁能源转型环节的发展。根据中国的新战略
,预计到2025年,绿氢在中国氢气产量中的占比仍将低于1%。一个重大疑问
是,中国短期能源需求增长是否会超过可再生能源替代化石燃料的能力。根据我们的预测,到2030年,化石天然气使用量将比当前水平增长近70%,在能源结构中的占比最高可达12%,并作为部分替代煤炭的核心策略。因此,我们预计煤炭消费量将在2025年后达峰并开始下降,而石油消费量将在2030年前趋于平稳。中国短期内从煤炭转向天然气或许不可避免,但将化石天然气作为核心策略,会给能源安全和气候带来风险。可再生能源有望超额完成目标
与此同时,中国可再生能源装机正在迅速增长。中国的2030年目标包括:非化石燃料占一次能源消费量“约25%”,风能和太阳能装机容量增至1,200GW。同样,我们的评估认为,这些目标也将超额完成。
为实现这些目标,中国正在落实2021—2025年第十四个五年规划下的一系列中期国内目标,包括实现
非化石能源占能源消费量的20%
、可再生能源占装机容量的一半以及约39%的非化石能源发电量。2021年,可再生能源装机容量超过1,000GW
,是2010年250GW的四倍。如今,风能和太阳能装机容量各自超过300GW,中国电力企业联合会预测,仅今年就将新增多达150GW。我们的预测显示,中国很可能超额完成可再生能源装机和非化石能源目标。我们预计,到2025年,太阳能和风能装机容量合计将超过850GW,到2030年将超过1,500GW。如果中国以2019年以来的速度新增可再生能源装机,数值还会更高。
从2020年到2030年,非化石能源消费量预计也将增长近80%。因此,我们的预测显示,到2030年,中国非化石能源占比将轻松超过25%。显然,中国可以继续保持这一强劲势头。今年,中国可以宣布新目标,表明其将继续在这一领域发挥领导作用,并助推国际转型提速,同时明确自身的长期能源战略。
假设中国仅实现、而未超额完成1,200GW或非化石能源占比25%的目标,那么2030年温室气体排放量将达到约145亿吨二氧化碳当量,比我们预计在当前政策下本就会达到的水平高出5%以上。
让升温控制在1.5°C以内
中国的
世纪中叶目标
旨在“在2060年前”实现碳中和,并在当年使非化石能源占能源消费量的比重达到80%。(中国气候特使解振华去年表示
,中国“在2060年前实现碳中和”的目标指的是中和“所有温室气体”,而不只是二氧化碳。然而,中国在联合国的气候承诺中并未明确说明这一点。因此,我们的主要预测采取保守做法,假定2060年目标只针对二氧化碳;这比最新《政府间气候变化专门委员会(IPCC)报告》中1.5°C路径所要求的“2050年代初”期限更晚。另一方面,如果中国的2060年目标适用于所有温室气体,那么到2100年,全球升温幅度可能降低0.1°C。) 据政府关联智库能源研究所称,实现2060年碳中和目标的中国路径需要到2030年建成1,650GW风电和太阳能装机,比NDC目标高出约450GW。我们的结果表明,中国可再生能源装机有望达到这一更高水平。 另一方面,IPCC指出,将升温限制在1.5°C以内的路径要求到2030年全球温室气体排放量减半;作为全球最大排放国,中国也需要实现类似减排。 相比之下,我们的预测显示,中国排放量可能持续增长至2025年,之后到2030年仅略有下降,大致回到当前水平。 与1.5°C路径下全球煤炭消费量降至2019年水平的25%相比,本十年结束后很长一段时间内,煤炭仍将是中国的主要能源来源。 因此,我们的评估认为,中国目前规划的能源和气候发展意味着,到2030年的排放轨迹若在全球范围内照此实施,将对应升温3°C,远高于将升温控制在1.5°C以内所需的水平。 世界经济论坛正在采取哪些行动应对气候变化?该国在2060年前实现“碳中和”的目标,指的是中和“所有温室气体”,而不仅仅是二氧化碳。然而,中国向联合国提交的气候承诺并未明确说明这一点。因此,我们的主要预测采取保守做法,假设2060年目标仅针对二氧化碳,晚于最新IPCC报告中1.5°C路径所设定的“2050年代初”期限。另一方面,如果中国的2060年目标适用于所有温室气体,那么到2100年,全球变暖幅度可能降低0.1°C。)
据政府关联智库能源研究所称,中国实现2060年碳中和目标的路径需要在2030年达到1,650吉瓦的风能和太阳能装机容量,比国家自主贡献(NDC)目标高出约450吉瓦。我们的研究结果表明,中国可再生能源装机正按计划推进,有望达到这一更高水平。
另一方面,根据IPCC的说法,将升温限制在1.5°C以内的路径要求到2030年将全球温室气体排放量减半,这与作为全球最大排放国的中国所需的减排幅度相近。
相比之下,我们的预测显示,中国排放量可能会持续增长至2025年,随后到2030年仅略有下降,大致回到当前水平。
与1.5°C路径要求全球煤炭使用量降至2019年水平以下75%相比,煤炭在本十年之后仍将是主要能源来源。
因此,我们的评估认为,中国目前规划的能源和气候发展意味着其排放轨迹将延续至2030年;如果这一轨迹放到全球范围内,将与升温3°C相一致,远高于将升温控制在1.5°C以下所需的水平。


