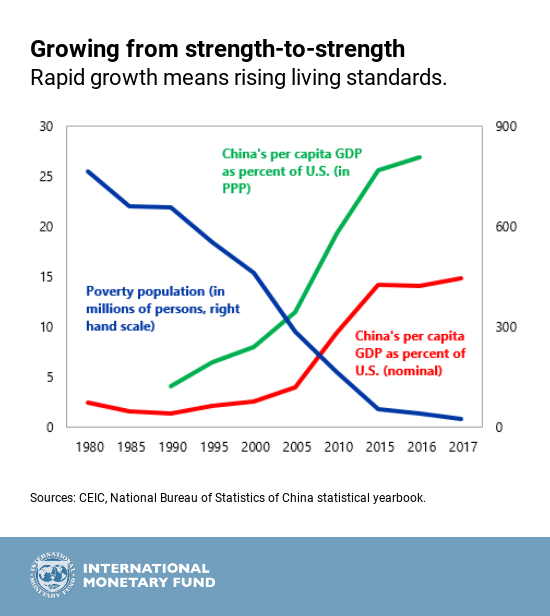
过去30年间,中国的对外开放和改革推动了经济增长,使其经济规模在购买力平价计算下跃居世界第一。在许多方面,中国已成为全球性大国。从经济角度看,中国与世界相互之间联系紧密。然而,在贸易紧张局势加剧、许多国家保护主义抬头的背景下,我们似乎正处于一个转折点。中国是否会迎来新一轮的“对外开放”,还是中国与世界的融合已经达到顶峰?
下一步将如何发展难以预料,但中国与世界其他地区的关系动态已出现可观察到的变化。麦肯锡全球研究院的研究发现,中国在贸易、技术和资本方面对世界的敞口相对下降。这反映出经济向国内消费的再平衡,以及国内供应链的深化。自2015年以来的16个季度中,有11个季度消费对中国GDP总增长的贡献超过60%。这也反映出一个事实:中国经济对世界的开放程度仍不及其他经济体。尽管自中国加入世界贸易组织以来关税水平已有所下降,但平均而言,其关税仍远高于美国和欧盟。在服务业方面,经合组织(OECD)外商直接投资限制性指数所衡量的壁垒已有所降低,但仍高于经合组织的平均水平。
相反,世界对中国的敞口有所增加,这反映出中国作为市场、供应商和资本提供者的重要性日益提升。中国占全球制造业产出的35%,在20个制造业类别中的17个类别里,中国占全球消费的比例超过20%。在汽车、奢侈品、移动电话等多个类别中,中国是世界上最大的市场,占全球消费的30%(或以上)。
中国的相对敞口下降,而世界其他地区的相对敞口上升,这一事实表明双方关系正在发生变化。各方都面临着重大的经济和战略选择——是加强还是减少接触?取决于这些选择,大量价值可能会得到或失去。我们模拟了五个领域中的价值风险:1)作为进口目的地的增长;(2)服务业自由化;(3)金融市场全球化;(4)全球公共产品合作;以及(5)技术与创新的流动。
中国与世界其他地区之间接触的增加或减少,到2040年可能为世界带来2.2万亿至3.7万亿美元的经济价值,相当于GDP的15%至26%。
接触减少可能意味着更高的关税、更有限的贸易和技术流动,以及在应对关键全球挑战方面持续存在的差距。接触增加则可能使中国从世界其他地区进口更多商品,实现更多双向的技术流动,并使中国服务业更具竞争力;解决全球性问题的可能性也将更大。
尽管中国的增长日益依靠国内消费——中国企业的规模和创新能力也在提升——但更深层次的全球融合仍有相当大的空间。中国占全球货物贸易的11%,但服务贸易仅占6%。其银行、证券和债券市场的规模位居全球前三,但国际参与者的存在有限,外资持股比例不足6%。中国拥有110家全球《财富》500强企业,但其中不到20%的收入来自海外,而标普500指数公司的这一比例为44%。中国在研发支出方面位居全球第二,但知识产权进口量仍是出口量的六倍。
在许多方面,中国与世界现已高度融合,并相互依赖。技术可以说是这一变化关系的核心,正是一个典型例子。目前,中国国内生产商提供了所研究技术中高达80%的份额,但中国其余部分仍依赖外国跨国企业的投入。例如,中国在机器人减速器和电动汽车电力电子等关键零部件上仍依赖进口。与此同时,中国已成为令人瞩目的创新者,世界其他地区也需要中国的技术——5G、人工智能和量子计算就是中国引领潮流的三个例子。
中国的消费领域长期对世界开放——商品方面的开放程度高于服务。外国跨国企业在中国消费市场的渗透率为40%,而美国市场为26%。随着中国面向消费者的企业扩大规模、提升质量,外资与本土企业之间的竞争日趋激烈。在所研究的30个类别中,外国跨国企业在11个类别中失去了市场份额。但仍有大量机遇摆在眼前。收入不断增长,中国消费者热衷于消费升级,对更多选择和更高质量的需求也日益增长。外资和本土企业都可以把握这些趋势。
中国及其他地区的行动与反应将决定价值的得失。改革全球贸易体系,使其更有效地解决争端、更具包容性,从而使中国经济进一步开放以及各国之间更大规模流动所带来的利益能够被充分获取并广泛分享,这是一项共同的任务。应对气候变化和填补全球基础设施缺口同样如此。
中国与世界的持续融合可以为双方带来益处,但前提是双方都必须加倍努力,推动更多而非更少的经济合作。


