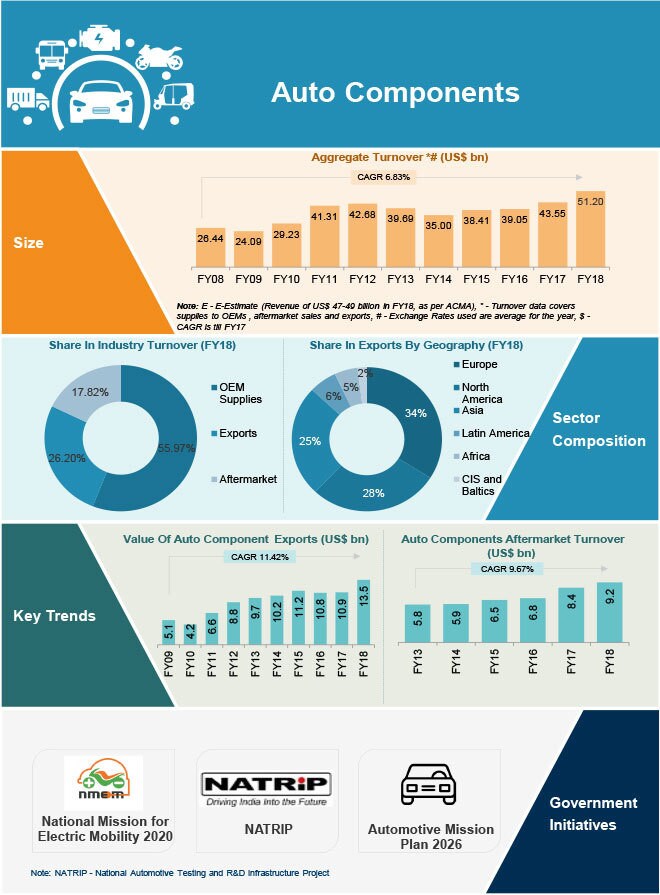
非连续性是指发展曲线上改变行业运作方式的颠覆性变化。据印度汽车零部件制造商协会(ACMA)统计,2010至2019年间,印度汽车零部件行业在过去十年处于增长阶段,国内营业额增长一倍多,出口营业额增长五倍。
然而,近几个月来,我们已经看到该行业出现了非连续性变化。汽车销量下滑,原因包括非银行金融公司(NBFC)流动性紧缩、原材料、保险和融资成本上升导致车辆购置成本提高,以及消费者信心减弱等因素。汽车零部件行业的增长率从2018财年的18%下降至2019财年的14.5%。
政策措施或能重振增长,但该行业也可采取一些切实举措,以产生近期影响并做好长期准备:
利用跨产品、子系统和零部件的支出帕累托分析,最大化产品模块化程度,以提升规模经济效应并降低营运资金需求。(帕累托原则是一种决策中的统计技术,用于选择少数能产生显著整体效果的任务);
在操作人员层面践行零缺陷文化,以推动个人和区域层面的绩效管理;
通过聚焦于贡献大部分收入和利润的产品来优化产品组合,并拓展售后市场业务和出口市场;
运用数字技术和分析工具(如预测工具)重塑端到端的销售和运营流程,以优化资本和成本并提升客户满意度;
设立“作战室”管理固定成本,以减少间接成本服务、库存和备件支出。
行业非连续性及其影响
零部件制造商必然会受到汽车行业根本性变化的影响。它们应当及早做好准备,应对地平线上已显现的重大变化,具体可采取以下措施:
1. 加快排放和安全标准的执行——引入BSVI(Bharat Stage VI)排放标准(相当于欧VI标准)将使印度与全球市场接轨。随着零部件制造商提升能力并开发面向更广阔世界的产品,这将打开全球出口市场。
2. 重新聚焦电动汽车——政府已为电动汽车拨款近10,000克罗卢比(约14亿美元)及相关补贴,同时私营部门对电动汽车的投资已增至2019年的约400克罗卢比(5,640万美元)(2018年约为300克罗卢比,即4,230万美元)。电动汽车的普及可能带来诸多后续影响:动力总成零部件可能发生剧烈变化,部分零部件将在电气化时代成为新兴明星,另一些则将承受巨大压力;车辆的材料构成可能发生根本性改变,供应商也可能转变其在汽车行业价值链中的定位和运营方式。
3. 共享出行兴起——消费者偏好的变化可能催生新的客户群体(如车队所有者),并为汽车零部件供应商创造新的收入来源。
4. 互联汽车需求增长——这可能会逐步改变车辆的构成,电子和软件零部件将在其中占据主导地位。
5. 汽车整车制造商(OEM)整合——全球汽车整车制造商正在整合,以利用彼此的优势并提升自身能力。零部件制造商可借此机会加快模块化进程并推进供应商整合。
6. 以数字化和分析为驱动的核心业务转型——数字化和分析将推动汽车企业在整个价值链上的转型。制造商需要大量运用数字技术进行内部转型。
汽车零部件制造商的当务之急
鉴于上述变化和机遇,汽车零部件制造商需要从以下方面审视其业务:
重新思考产品战略:制造商需要通过多元化经营来分散投资组合风险,例如纳入售后市场销售。它们需要重新界定客户群体,例如共享出租车聚合平台,并通过例如深耕出口市场来重新思考地域布局。这些不能是一次性的努力,而需要每年进行战略审查。
通过合作建立能力:更快的市场准入和上市时间至关重要。制造商可以共同投资研发和产品开发,通过合作建立能力。
拥抱数字化:制造商需要为这一转型制定路线图,明确里程碑,并设立专项工作组以推动变革。
非传统销售方式:企业应采用“猎手/农夫”模式,即由“猎手”负责开拓新业务,“农夫”则负责深耕该客户;同时投资于未来的客户。
管理组织与文化变革:制造商需要设立转型办公室,识别为企业创造最大价值的角色,并为其分配能推动未来增长的项目。
利益相关方如何支持汽车零部件制造商
要应对印度汽车零部件行业的放缓并拥抱非连续性变化,政府、行业机构和整车制造商等关键利益相关方需要共同创造价值并开展合作。
政府可继续鼓励电动汽车的生产和普及,在领事馆任命贸易代表以促进出口,并激励企业在印度设立业务。行业机构可与出口促进理事会合作,确定出口目标市场,在高潜力出口市场促进合作供应链,在大都市区设立孵化中心,以推动与自动化、互联化、电动化和共享出行经济(ACES)相关的创新;并开展有关数字化干预影响的培训。
整车制造商的关键行动包括:投资于一级和二级零部件制造商并与之合作,帮助其建立规模适当、具备相关技能和知识的员工队伍,并通过合作将数字能力嵌入其组织之中。
所有利益相关方的协同行动可以为印度蓬勃发展的稳健汽车行业形成统一的推动力。


