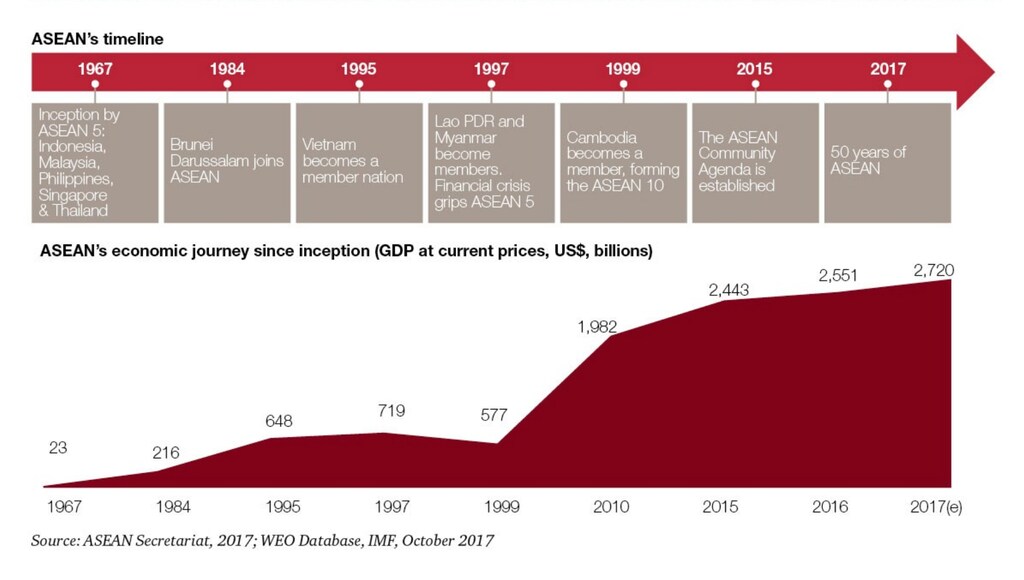
去年是东南亚国家联盟(东盟)成立50周年,考虑到20世纪上半叶该地区曾经历地区冲突和贫困,这一成就实属不易。东盟成为世界第六大经济体的历程,得益于其人民的力量:强大的劳动力队伍,以及随之壮大、推动国内消费的富裕中产阶级。
东盟增长面临的挑战
然而,在此背景下,人们对东盟未来增长的可持续性提出了质疑。近年来全球经济增速放缓,影响了东盟地区的所有市场。新加坡(即发达的东盟国家)的GDP增速在2016年降至全球平均水平以下,为2%;而新兴东盟国家(印度尼西亚、马来西亚、菲律宾、泰国和越南)的增速则从2010年6.9%的高点降至4.9%。
第四次工业革命 也威胁就业和可支配收入,至少在短期内如此,前提是其应用未能由政府和企业负责任地管理。这一挑战将波及整个东盟;泰国等国家已在认真应对。
此外,过度依赖外部贸易伙伴、生产率增长停滞、人口老龄化以及基础设施匮乏,也是东盟未来繁荣面临的重大挑战。
行动时机已到
从区域角度看,为抵消对外部合作伙伴日益增长的依赖所带来的风险,需要通过加强区域合作来提升东盟内部贸易,特别是减少非关税贸易壁垒(该壁垒在2015年达到5975项的高点)。必须优先降低技术性贸易措施壁垒,以改善东盟区域内合作,尤其是针对某些产品的歧视性待遇相关规范、各市场间的标准差异,以及评估程序缺乏透明度等问题。
尽管区域合作对东盟的持续增长至关重要,但各国仍各自面临不同挑战。在此背景下,基于各国当前的经济地位和人口转型速度,我们看到东盟内部正出现五类市场。
第一类是新加坡和文莱达鲁萨兰国的老龄化高收入市场,其面临的财政负担因人口老龄化而加重,同时劳动年龄人口减少。
信息通信技术的应用和技能发展,尤其是在中小企业中,将是提升生产率的核心。鉴于贸易对其经济的核心重要性,新加坡可发挥引领作用,通过倡导减少非关税措施、加强高附加值活动的本土专业能力,并转型为企业用于监测和管理整个区域供应链的集中式数字枢纽,来构建更强大的区域价值链。
第二类是马来西亚和泰国的老龄化中等收入市场。在此类市场,推动生产向高附加值活动的结构性转变,将是在劳动力成本优势迅速消失的情况下保持竞争力的关键。
越南自成一类,属于老龄化低收入市场,面临与人口在较低收入水平上老龄化相关的更大社会经济增长压力。
政策干预至关重要,包括通过吸引移民弥补人才缺口,以及旨在提高女性和高龄群体劳动参与率的长期改革。这些措施将是减轻三类老龄化市场国家人口老龄化影响的关键。还需加强医疗基础设施和技能发展,并同时投资于实体与数字互联互通基础设施。
印度尼西亚和菲律宾构成了较年轻的中等收入市场类别,目前处于“早期红利”阶段,预计未来几年其劳动年龄人口增量将位居东盟前列。可持续的长期增长将取决于它们能否利用人口红利优势,不仅关注所创造就业岗位的数量,更要关注其质量,并促进创业以及采用新的数字化解决方案。
我们的最后一类是柬埔寨、老挝和缅甸等较年轻的低收入市场,这些国家人口是区域内最年轻的,劳动力预计到2050年将增加1400万。创造就业必须成为优先任务,而外商直接投资水平的改革将是实现这一目标的关键。数字化应用将有助于提供医疗、教育和金融服务等基本服务,从而改善社会福祉,并增强增长所需的人力资本。
增长的新战略
东盟秘书处和各国政府需要商界的支持,以推动区域增长。正如政府需要新的改革议程一样,企业也需要采取更具创新性的战略来促进和实现增长。在我们的《东盟未来报告》中,我们确定了七大行业的新增长战略。
这些新战略存在一些共同主题,例如本地化生产、建设区域枢纽以服务东盟消费者,以及运用数字能力来生产和运输货物,并与消费者沟通互动。伙伴关系与联盟,结合纵向整合,也将发挥更重要的作用,尤其是跨行业合作以及与行业颠覆者的合作,因为企业需要保持相关性与竞争力,并以盈利方式满足消费者期望。
希望在该地区建立更大立足点的汽车制造商,可以更全面地推进本地化,涵盖采购、生产、销售和研发。这将带来更强的竞争力、更多本地化产品和差异化优势。通过与合作伙伴联合进入市场并共享生产平台,可以解决诸如因需求较低而导致规模不足等障碍。
在金融服务领域,主要挑战包括金融服务可及性有限、社会以现金交易为主,以及增值服务使用率低。银行可以通过建设数字金融服务能力来弥补这些差距,具体包括:通过数字化开户推动普惠金融;引入二维码扫描功能以减少商户基础设施缺口;开发自动化理财建议应用,以将财富管理拓展至新兴中产阶级;并发展替代性借贷平台,以弥补中小企业信贷缺口。它们还可以考虑与其他行业开展合作,利用协同效应,弥合该地区的金融服务可及性差距和低使用率问题。
消费品企业在整个东盟拥有巨大的增长机会:可利用数字化能力直接与消费者建立联系,以告知并影响其购买习惯;提高供应链效率;并与电子商务和电子支付企业合作。这需要对其运营模式进行全面审视,而不仅仅是从营销和销售渠道的角度出发。
医疗器械企业在东盟提升医疗服务的可及性、可负担性和质量方面发挥着重要作用。企业不应在东盟采用“二手”式做法,而应着力为该市场打造定制化且价格可承受的设备。它们应更贴近客户以了解患者需求,增强本地存在感,并鼓励本地创新。在此方面,医疗器械企业应与公共和私营部门合作,通过家庭护理等成本较低的替代模式提供医疗服务,并在现有产品组合中进一步运用移动技术、大数据和人工智能等技术。
炼油行业在东盟大多数市场仍不发达,有限的生产能力和利用率问题促使各方需要进行额外投资,用于新建装置和工厂升级。将炼油装置与石化工厂整合,是一项关键战略,有望为东盟地区带来可观的收入和成本提升空间。该行业的企业还需提高原料灵活性,并建立全球合作伙伴关系,以应对行业挑战。
对于电信行业而言,坐等观望的时代已经结束。东盟电信企业必须挑选自身具备竞争优势的增长机会,并将战略聚焦于此。在消费者市场,电信企业可通过开发广告平台,将网络中涌动的海量数据变现;而在企业市场,它们有机会填补IT即服务市场的空白,并建设物联网(IoT)能力,从而支持跨行业企业生态系统,以加强与东盟6.3亿消费者的连接。
最后是交通运输。航空公司与远洋班轮公司分属截然不同的行业,但两者都面临更激烈的全球竞争和定价压力,这使其难以抓住东盟日益增长的机遇。跨相邻行业的协作有助于应对日益加剧的竞争和运营复杂性。通过与铁路公司合作,在其服务网络中增设辐射线路,航空公司将能够在不断增长的中短途航线上保持份额,尽管该地区存在空域限制,仍能更好地服务该地区,同时更有效地将飞机用于盈利更高的航线。
与此同时,远洋班轮公司与码头运营商之间的合作有助于巩固其影响力,抓住主要经济中心的机遇,通过专用泊位或优先停靠港口确保航运需求和码头资源,并优化陆路效率。数据分析也被视为交通运输领域的关键推动因素,不仅有助于应对定价压力,还能提升运营效率。
东盟在过去50年取得的成就值得自豪,但被动增长的时代已经结束。全球贸易和消费市场正在演变,东盟及其各成员国需要认识到这一点,并主动营造有利于本地生产、东盟内部贸易及服务本地消费者的商业环境。这需要时间,因此,有意在该地区拓展业务的企业同样需要积极主动、勇于创新,制定并执行能够实现东盟潜力的战略。全球增长需要东盟立即行动,把握自身未来。


