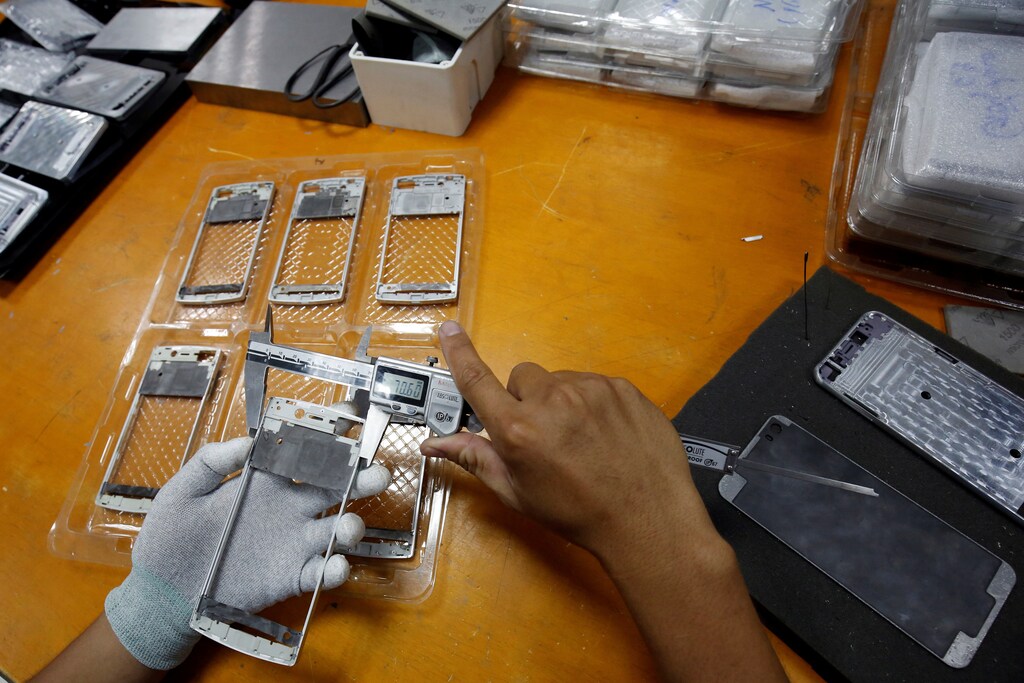
自半个世纪前成立以来,东盟经历了巨大发展。如今,由10个国家组成的东南亚国家联盟拥有全球第三大劳动力规模,按增加值计算是第五大制造业经济体,也是第七大市场。2012至2016年,该地区的增长率(复合年均增长率)为4.4%,超过了美国和德国等发达国家,但低于邻国中国。
展望未来50年,妥善应对第四次工业革命带来的颠覆性影响,必须成为该地区议程上的优先事项。东盟的竞争优势正处于十字路口。
当前形势
该地区在维持其作为制造业基地的吸引力方面面临三大挑战。首先,许多东盟国家被认为对技术变革反应较慢,未能加快转型步伐,以维持其制造业优势。一些东盟国家仍依赖基础制造业,其增加值率显著低于工业化程度更高的经济体。
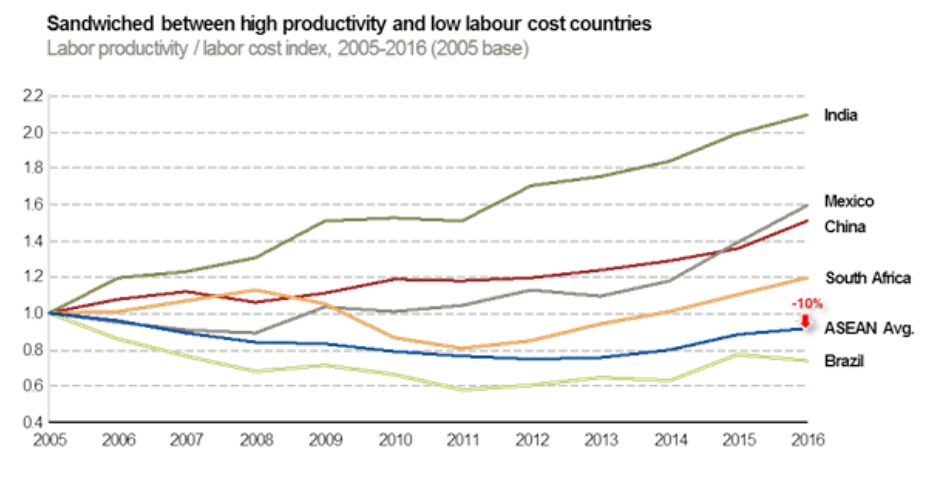
其次,低劳动力成本传统上是竞争力的来源,但如今既难以捍卫,也不可持续。东盟成员国日益陷入两难:一边是生产率更高的国家,另一边是劳动力更加廉价的国家。最后,有助于提高生产率、降低成本的新型制造技术正在全球兴起,成为新的竞争优势来源。
简而言之,第四次工业革命(4IR)正在改写制造业规则。人工智能和大数据分析等颠覆性技术正在改变全球生产体系,其影响遍及工厂流程和全球供应链管理等方方面面。随着自动化进程加快、成本大幅下降,廉价劳动力将不再是吸引制造业投资的可持续且有效的策略。
紧跟周边国家步伐
东盟在更广泛的亚洲地区保持竞争力还面临其他潜在威胁。西面的印度和孟加拉国等国家正以显著更快的速度转型。牛津经济研究院近期一项针对亚洲30座最大城市的研究预测,到2021年,印度城市的经济增长速度将领跑该地区。北面的中国则开始重新获得部分成本优势,这些优势此前曾被越南和泰国夺走。与东南亚各国相比,中国在高等教育、劳动生产率以及4IR技术准备度和应用方面也取得了显著进步。中国已发布《中国制造2025》路线图,以指导该国的产业现代化。
东盟国家需要加快转型步伐,否则就有可能眼看制造业投资流向中国。尽管各国已采取措施改善营商环境,并加大基础设施投资力度,但这些工作仍需提速。必须采用新技术,并提升劳动者技能,使其能够驾驭这些技术。若不这样做,制造业投资和就业岗位必将流失。联合国国际劳工组织指出,越南、柬埔寨和印度尼西亚面临自动化风险的劳动者人数最多。
东盟目前的电子产品产量略高于全球总量的十分之一,但在半导体等更先进产品制造业上的投资,落后于台湾、韩国、日本,甚至中国。为了在这块不断扩大的市场中提高份额,成员国需要提升先进制造能力,并制定政策吸引相关投资。
随着供需力量让这些技术更容易应用于各类生产网络,新技术的部署速度必将加快。然而,在东盟,4IR技术的部署主要由跨国公司和规模较大的本地企业推动。因此,确保中小企业参与这一转型,并提升全体劳动力的技能,将是实现更具包容性、基础更广泛的增长的关键。
携手合作
东盟国家还应考虑通过相互合作来加速转型、克服共同挑战。各国应发挥彼此的优势,形成协同效应。此举将提升该地区的整体经济竞争力和吸引力,并加强成员国之间的关系。
这种合作对东盟而言并非全新。东盟正致力于建立东盟经济共同体(AEC),通过降低贸易壁垒并建立共同市场,最终实现货物、资本和劳动力的自由流动。尽管区域经济一体化仍在推进之中,各国的经济和政治体制也各不相同,AEC蓝图仍必须将4IR合作纳入其中,作为增强竞争力的关键组成部分。
东盟成员国应通过更广泛、更深入的合作,力求实现三个明确成果:完善供应市场,确保4IR技术的可获得性和应用;促进需求,提高对新技术的认知并推动其采用;加强支撑条件,例如人力资本技能再培训和共同数字基础设施,以巩固供需生态系统。私营部门的参与对实现这些成果至关重要。


