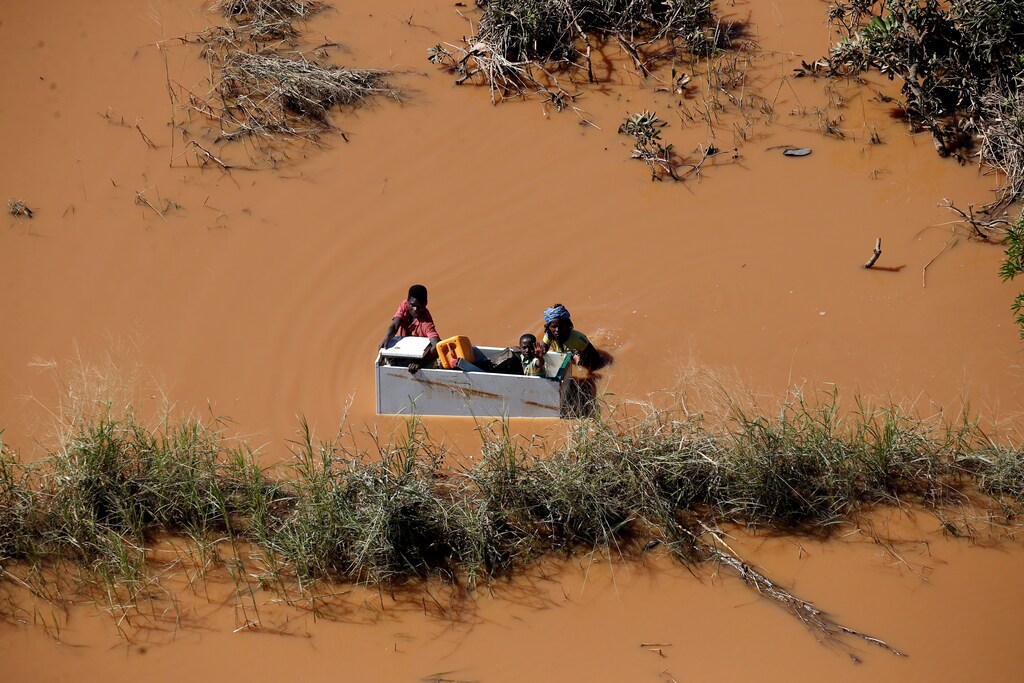
作为一家再保险公司,我非常重视气候变化。我别无选择。2017年和2018年,全球再保险和保险行业因天气相关事件支付的赔款高达2190亿美元,是有记录以来成本最高的两年期。在毁灭性的热带气旋“肯尼斯”和“伊代”之后,现在是时候更深入地思考,我们如何在当下的气候风险以及未来可能面临的气候变化风险之中保护非洲。
这对保险公司而言将是一场艰难的讨论。尽管非洲大陆已开展了大量出色的工作,但事实是,我们尚未将金融工具发展到足以应对当前气候风险的水平。保险渗透率实在太低,而且生态系统缺乏协调,导致过多的经济负担落在政府、救灾机构、当地企业和民众身上。
我们必须做得更好,而我相信我们能够做到。
当前形势
2017年和2018年获得保险覆盖的2190亿美元损失证明,保险是有效的,但前提是投保人群。然而,这一数字掩盖了另一个事实:另有2800亿美元的天气相关自然灾害损失未获保险覆盖,需要由政府、企业和家庭来承担。如果这些利益相关方无力支付,相应的经济价值便就此损失殆尽。
瑞士再保险的经济学家估计,在过去10年间,全球约66%的自然灾害经济损失未获保险覆盖。这是一个巨大的保障缺口,而在非洲,这一缺口最为突出。
例如,对于气旋“伊代”,瑞士再保险研究院近期报告称,莫桑比克、马拉维和津巴布韦的总体经济损失约为20亿美元,其中仅有7%将获得保险覆盖。这意味着保障缺口高达93%。
这种情况不应令人感到意外。在宏观层面,我们将保险渗透率衡量为保费总额占GDP总量的百分比。全球基准显示,发达经济体的渗透率为GDP的7%至10%。在保险业开始在支持经济增长方面发挥更大作用的新兴经济体中,这一比率预计处于3%至4%的区间。
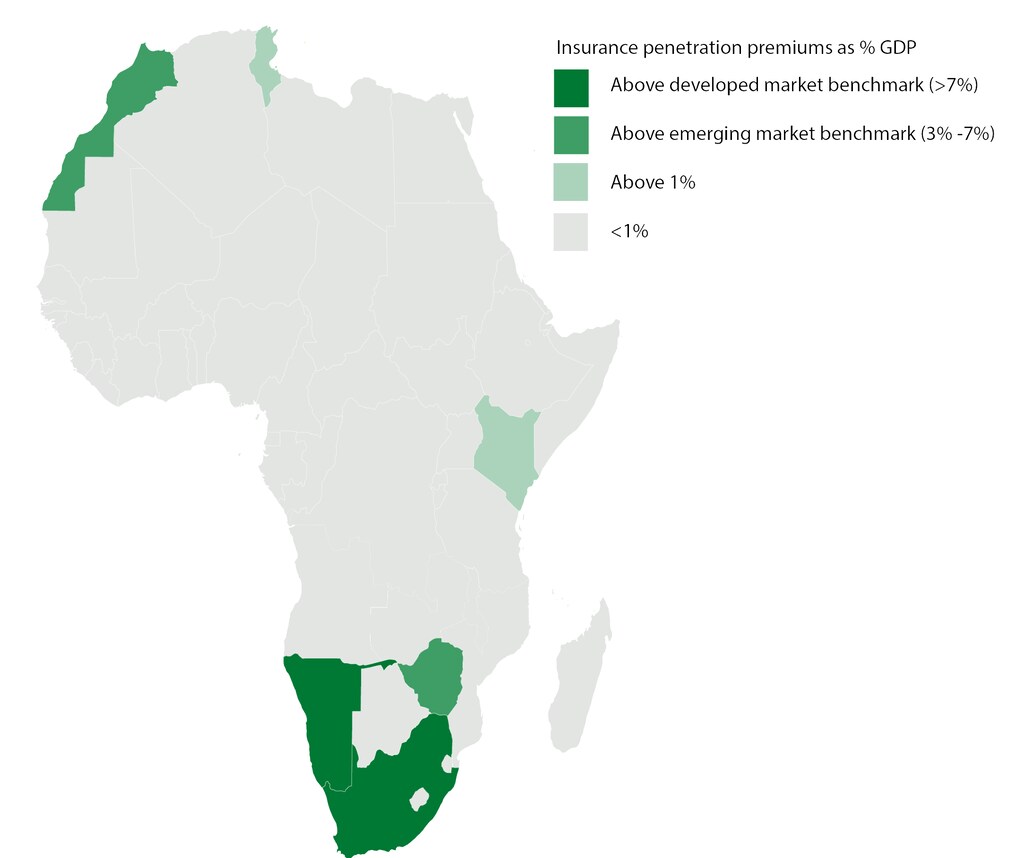
南非高度发达的人寿保险行业约占该国GDP总量的10%,与英国或美国处于同一水平。若再计入短期保险行业,比例接近13%。除此之外,只有纳米比亚、摩洛哥和津巴布韦的渗透率高于3%的新兴经济体基准,而只有肯尼亚和突尼斯可被视为保险渗透率超过1%的国家。
以这种方式衡量时,保障缺口显得相当抽象。然而,我们所承保的损失却是实实在在的。风速达200公里/小时的热带气旋可能掀掉房屋的屋顶,或扭曲仓库的金属框架。随之而来的洪水会冲走汽车、房屋和财产。在房屋重建、企业恢复运营之前,人们将失去住所、工作和收入。而如果没有资金来实现这一目标,保障缺口便会成为一个非常现实的问题。
从2019年吸取的教训
“伊代”给人们带来了巨大冲击,破坏程度极为严重。截至目前,今年它是我们所记录的最具破坏性的自然灾害。连同气旋“肯尼斯”,此次事件清楚地表明,我们需要重新审视东南非地区的气候风险。
瑞士再保险的数据库记录了1945年至2016年间印度洋盆地的热带气旋。当我们将这些数据可视化时,可以看到存在一条高发区带,热带气旋在此频繁生成,该区带从赤道以南一带延伸至南回归线以南一带。
历史气象数据有助于我们了解莫桑比克此类事件的发生间隔。例如,与“伊代”强度相近的低压系统,其重现率约为每25年一次。对于首都马普托而言,它恰好位于当前的登陆区之外,其重现周期则略长一些。
这表明,即便不考虑气候变化,气候风险也已处于抵押贷款的存续期之内,并远在机场航站楼或新建发电厂等关键基础设施的使用寿命之内。
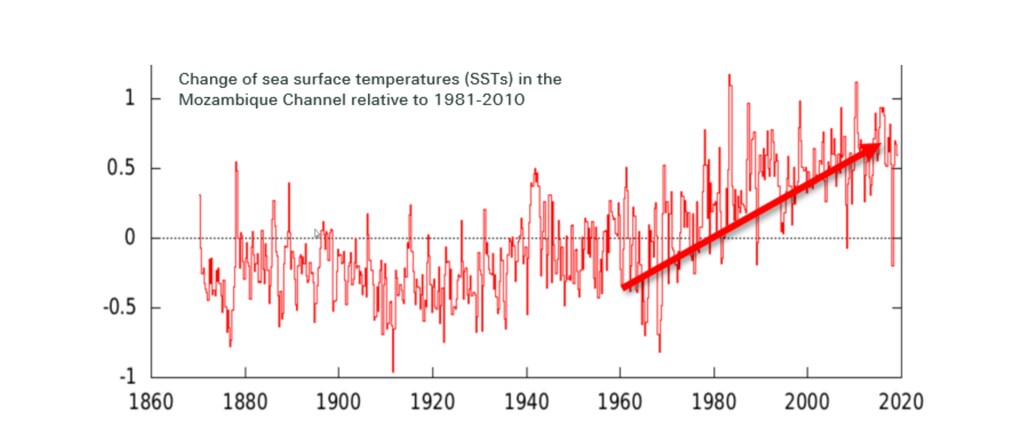
展望未来,我们预计局势将会恶化。有明确证据表明,印度洋的水温正在稳步上升。尽管还有其他因素会影响热带气旋的强度,但对全球变暖的物理机制已有足够的认识,可以说明海洋变暖会增加更强风力和更多降水出现的可能性。
但风险令人沮丧之处在于,我们永远无法真正确定它何时何地会真正来袭。因此,尽管我们可以合理预计风险会升高,却无法完全确定其具体形式。是总体风暴增多?还是风暴变得更强?抑或是降雨和洪水等次生灾害的影响加剧?
一种令人非常担忧的可能性是,马普托遭遇3级气旋的重现周期将大幅接近我们所看到的全国整体25年周期。目前,在应对气候风险的措施,或通过保险及其他形式的风险转移进行预先融资的金融保护方面,尚未建立起足够坚实的基础。
未来之路
尽管保障缺口巨大,但这并不意味着非洲在这方面毫无作为,而且我们确实拥有在非洲环境中行之有效的案例。肯尼亚牲畜保险计划或非洲风险能力机制是两个常被引为成功案例的范例。
然而,要真正扩大保障范围,我们必须认识到,保险要发挥作用,需要一整套经济生态体系。我们需要资本实力雄厚、承诺长期经营的保险公司和再保险公司。我们需要健全的监管框架。我们需要城市规划者等非保险类利益相关方,他们可以将减灾策略纳入其工作之中。我们还需要一个具备金融素养、了解保险及其用途、价值和局限性的消费群体。
因此,我们需要在与该地区监管机构、保险协会、非政府组织及更广泛的公共部门利益相关方社群的对话基础上继续推进,以更好地预判并应对不断演变的风险格局。全球再保险和保险行业需要加强其将知识输送至该地区的方式,以及推动更强有力的金融工具发展的方式。我们需要加快相关工作,以发展有效的分销渠道,尤其是通过银行保险和移动保险。
我们已做了大量工作,但仍需做得更多。我相信我们能够做到。如果我们做到了,非洲在面对日益增加的气候风险时将变得更具韧性。


