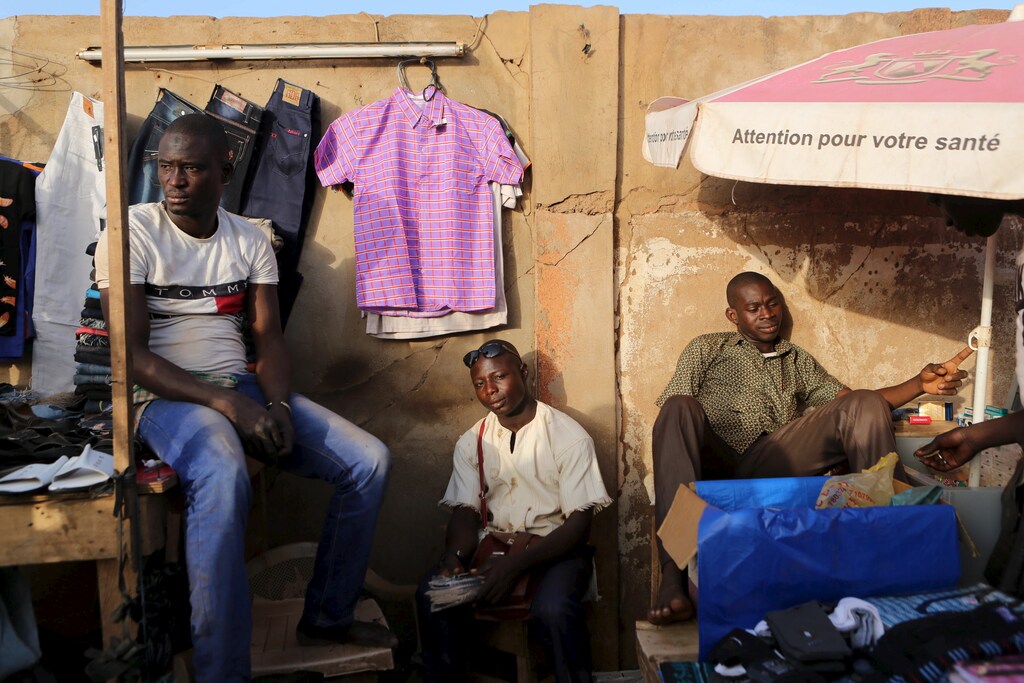
尽管非洲大陆的金融包容性取得了积极进展,但非洲所有消费者支付中仍有95%以现金完成。这为何是个问题?对于被困在纯现金体系中的个人和微型企业主而言,发展业务要困难得多,储蓄也不够安全,向中产阶层迈进的道路更加艰难。
现金助长了所谓的“隐形经济”,限制了微型和小型企业等充满活力的行业的生产率和增长,并使这些经济活动难以被纳入任何形式的官方统计、监管、征税和监督之中。
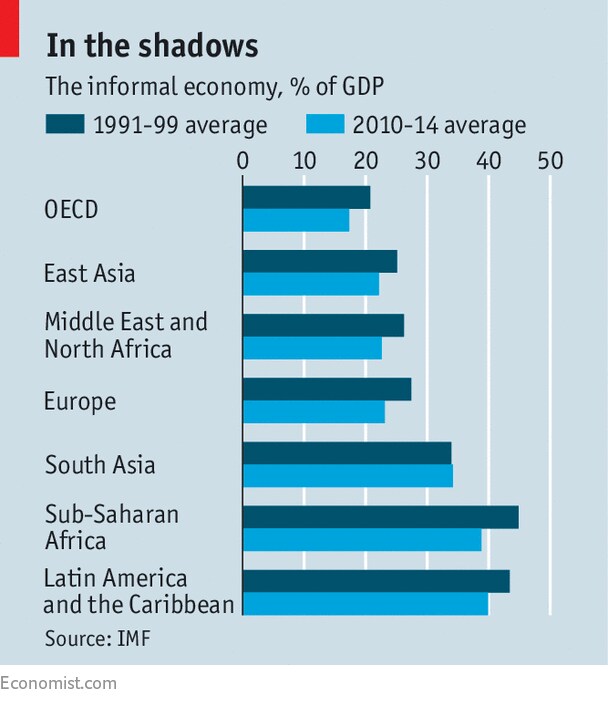
事实上,据国际劳工组织称,撒哈拉以南非洲的非正规经济占所有就业的近86%。人口红利进一步加剧了这一问题,预计非正规部门将吸纳该大陆大量的年轻求职者。
总体而言,这一问题源于包容性不足,以及正规金融工具的可及性和使用率低,在财富和资产分配不合理的经济体中尤为突出。如果经济增长未伴随收入的公平分配或就业水平的同步提升,非正规经济就会随之扩张,因为其准入门槛较低。将非正规部门纳入正规经济,很可能是21世纪非洲各国政府面临的最重大政策制定挑战之一。
非正规经济的真实面貌
与将非正规经济视为单一“无差别”劳动群体的普遍看法不同,该部门极具活力,涵盖范围广泛的微型、小型和中型企业,包括在这些企业工作的员工,以及通过家政服务、街头贸易或小规模农业等活动谋生的自营职业者。许多此类劳动者并非自愿加入非正规经济,而在很大程度上是为了生存所迫,以养活自己和家人。
机遇正蕴含其中:让非正规经济纳入体系,使此前被排斥的个人能够获得基本金融服务和网络,帮助他们储蓄、扩大业务并实现财务稳定。好消息是,创新技术已为银行和移动网络运营商等基础设施提供商提供了工具和平台,使其能够触达这些长期被排斥的人群。然而,挑战在于确保这些解决方案能够被轻松采用并得到积极使用。
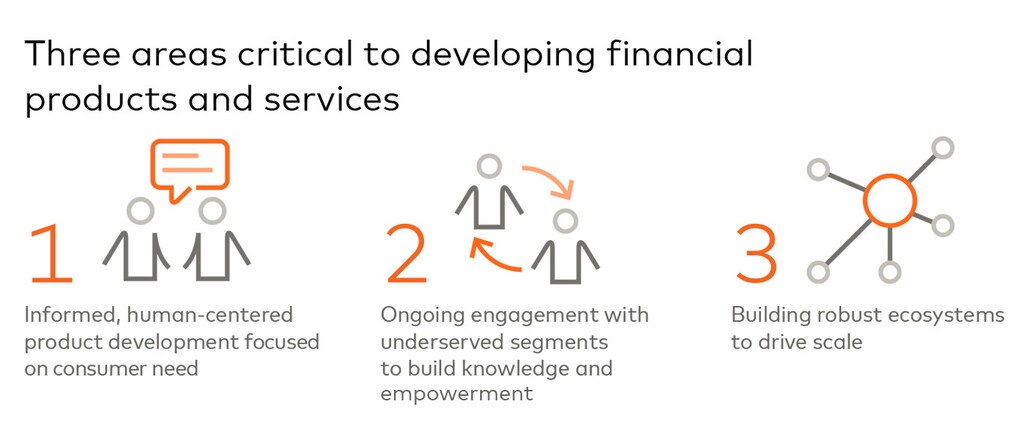
那么,我们如何确保正规金融产品真正被使用?有三种关键方法:
1. 关注客户需求与文化因素
将现金交易转化为数字交易,关键在于设计切合实际的解决方案,全面满足个人和企业的需求与期望,而这些需求和期望可能因地域、个人偏好和社区而异。需要投入时间和资源,全面了解他们的生活环境,以及技术如何契合——或不契合——其中。例如,万事达卡的农民网络(Farmers Network)采用以人为本的设计方法服务农业生计,助力开发一款通过短信为小农户提供新市场渠道的解决方案。通过满足他们在订单管理、农产品配送与收购以及支付方面的需求,MFN为农民提供了使用数字支付产品的途径,使他们无需依赖中间商即可获得公平的农产品价格。
2. 提升金融知识,改变行为习惯
在任何金融交易中,知识与信任都是重大障碍,也是消费者和企业接纳数字支付之前必须克服的关键壁垒。公共和私营部门需要重新思考金融素养,运用游戏化和移动消息服务等创新模式,大规模推动行为改变。围绕新产品和数字系统的培训与教育对于确保普及同样至关重要。例如在埃及,移动账户几乎已普及,但移动金融服务的使用仍然很少,主要原因是缺乏信任。为解决这一问题,金融服务提供商推出了短信服务选项,使其能够与客户沟通,并解答有关财务及财务困扰的关键问题。这一认知和知识的提升使每月交易量增长了5%至8%。
3. 构建稳健的数字生态系统以实现规模化
部署技术的新商业模式,连同新的支付流程和渠道,是实现扩张的关键。移动和数字技术还可用于更好地将生态系统参与者聚合在一起,并以新颖创新的方式将服务提供商与服务不足的群体连接起来。这降低了提供解决方案的成本,并提高了为身处现金经济中的个人和微型企业家提供基本服务的效率。例如在肯尼亚,一项同类首创的数字借贷计划Jaza Duka正在帮助小型售货亭业主克服现金流限制;此前,由于缺乏正式信贷记录,这些业主买卖更多商品及最终发展业务的能力受到限制。该平台追踪店主随时间推移的进货量,并将这些数据与分析相结合。分析结果用于向银行提供小额信贷资格建议,银行据此可提供免息贷款。整合不同行业的工具与数据,已改变了小微企业融资的模式。
伙伴关系对于产生影响至关重要
政府和非政府组织有能力触达并为最后一公里提供服务,而政策制定者在制定支持性法规方面发挥关键作用,以激励消费者和小微企业采用电子支付。然而,私营部门——包括电信和消费品等关键行业中的非传统利益相关者——必须参与这些更广泛的数字化努力,因为这些参与者对于推动服务的创新、规模化和使用至关重要。
尽管非正规经济永远无法被完全消除,但通过运用技术和伙伴关系的力量,我们确实可以减少其所产生的现金。这不仅将有助于释放非正规经济的巨大经济潜力,还将推动非洲大陆数亿人走向长期繁荣。


