与亚洲地区许多其他央行一样,中国人民银行(PBoC)近几个月来一直处于宽松模式,看来还会进一步放宽。曾经相对两极化的有关中国人民银行货币政策立场应如何制定的辩论,日益倾向于追加宽松。一些分析人士甚至主张全面实施量化宽松(QE),即出售美国国债,为购买本地资产筹集资金,例如地方政府债券和其他难以获得良好回报的资产。毫无疑问,中国人民银行借此能够为已经受到大力刺激的中国经济再注入一剂强心针:这将帮助债务缠身的地方政府清理资产负债表,同时让银行进一步放贷。仿佛这还不够,任何额外宽松——在资本管制允许的情况下——还会推动人民币进一步贬值,从而为外部需求再添一把力。
鉴于中国经济形势日益疲弱、通缩压力不断加大,上述做法听起来或许正合中国人的心意。这种“音乐”能带来多大的振奋,最近中国内地和香港股市的大幅回升显然就是证明。一些乐观评论人士甚至将此与近期强劲的经济复苏联系起来,尽管陆续公布的数据并不理想。无论他们最终是否被证明正确,至少在短期内,这很大程度上取决于中国人民银行,以及它最终会放宽多少,尤其是如果它一路走向某种形式的量化宽松。
颇具讽刺意味的是,中国人民银行大幅放宽政策所造成的这种货币宽松狂潮,只会损害中国经济。关键原因在于,它会人为压低融资成本,继续助长中国各类经济主体加杠杆,而此时恰恰是最不应如此的时候——也就是改革再次发力之际。美联储近期历史留下的阴影——即在后来演变为美国数十年来最严重金融危机之前,人们曾自满地认为处于“大缓和”时期——应当成为中国人民银行当前审议政策时的重要警示信号。
中国此前也曾在金融脆弱时期推进改革。最近的一次发生在21世纪初,当时银行体系背负着大量不良债务。不过,有若干关键因素帮助中国当局妥善应对了这一局面,未造成重大后果。首先,中国债务水平非常温和(图1)。其次,中国处于较早的发展和城市化阶段,潜在增长率要高得多。第三,当时经济规模较小、联系更紧密,因此对世界其他地区的连锁影响有限得多。
如今的局面不仅更加令人担忧,也更难缓冲。首先,中国整体债务水平已超过2007年的三倍;按占GDP的比例衡量,与其他新兴市场相比也非常高(图2)。
图1——中国政府总债务

来源:国际货币基金组织《世界经济展望》,2015年4月。
图2——公共和私人债务(跨国比较)

注:包括家庭、非金融企业和政府债务。发达经济体和中国采用2014年第二季度数据;其他发展中经济体采用2013年数据。来源:麦肯锡全球研究院,《债务与(不多的)去杠杆化》。
其次,全球金融危机及相关刺激方案只是债务迅速累积的部分原因。换言之,问题不仅在于债务存量,也在于流量,因为债务仍在不断堆积。从公共债务说起,除了实施2008—09年刺激方案后债务大幅增加之外,地方政府还持续累积巨额赤字;如果中国存在官方合并财政账目,那么这些账目看起来会与得到扶持的南欧国家极为相似。
第三,在企业推动下,私营部门加杠杆的速度更快。事实上,私人债务已达到2007年的六倍,2014年升至GDP的150%(图3)。更令人担忧的是,中国企业和银行此前几乎没有海外敞口,如今却在美元便宜、利率低时借入了巨额美元债务;据我估算,累计规模高达GDP的20%。最后,也是最重要的一点,中国名义增长率已从峰值水平几乎减半。因此,高名义增长带来的债务自然消减效应已不再那么显著。
图3——中国私人债务
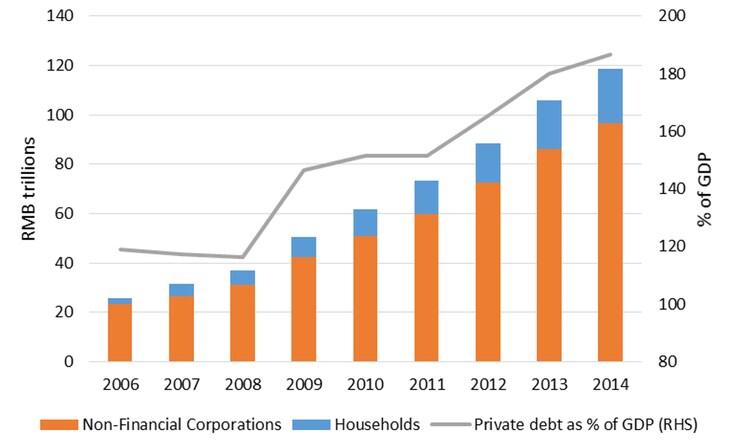
来源:国际清算银行、中国国家统计局。
尽管众所周知,中国经济拥有缓冲空间(既有国际储备,也有可私有化的公共资产),但中国加杠杆的速度和程度显然已对经济造成影响。最明显的例子是实际融资成本最近大幅上升,与此同时,中国潜在增长率不断下降。事实上,最安全的资产——政府债券——实际利率已徘徊在2%,而2011年时还处于负值。虽然这听起来可能仍然很低,但不能忘记,中国经济长期以来受益于相对低廉的资本成本,这也是投资在中国增长故事中占比过高的部分原因。此外,地方政府和企业面临的融资成本都远高于中央政府。事实上,它们融资成本的底线——基准贷款利率——实际值已高达4%(图4)。此外,许多地方政府和企业,尤其是房地产开发商,还需要在影子银行领域借款,那里的资金成本要高得多。
图4——中国实际利率

注:按一年期基准贷款利率减去CPI通胀率计算。来源:中国国家统计局、中国人民银行
我认为,推动中国放宽货币政策的原因是高昂的融资成本,而非中国经济仍相对温和的增速放缓。问题在于,融资成本不仅取决于货币政策立场,也取决于杠杆率高得多的经济所面临的更高信用风险。仅靠放宽货币政策无法消除这种更高的信用风险,至少无法从结构上解决。还需要中国政府承诺,不会允许任何地方政府、或许还有企业倒闭,至少不会允许规模大到足以引发系统性影响的机构倒闭。中国政府在救助政策问题上一直采取躲躲闪闪的态度;显然,更倾向于救助的做法会明显违背其亲市场的改革议程。此外,中国的财政空间已不再充裕,无法使无限期救助政策显得可信;而无论如何,这种政策也并不可取。
回到货币政策在降低融资成本方面的作用,毫无疑问,中国人民银行手中有足够的工具可以压低融资成本;问题在于要付出什么代价。鉴于中国财政状况大幅恶化、企业杠杆高企,中国人民银行进一步放宽政策只会在改革的关键时刻火上浇油。苏联集团的经验,以及中国在20世纪90年代改革早期阶段的经验,都充分说明,改革过程中硬预算约束的重要性怎么强调都不为过。鉴于中国市场不断扩大,其企业也随之发展壮大,其中许多如今已跻身全球最大企业之列,硬预算约束不仅关乎财政政策,也关乎让市场为企业信用风险定价,避免过度干预。换言之,中国人民银行当然应当支持中国经济、避免硬着陆,但不应越过底线,人为压低融资成本的幅度不应超过正确评估信用风险所需的程度。更具体地说,中国人民银行应放宽货币政策,但不能宽松到让不健全的机构得以继续运营而无需改变行为,尤其是无需改变其杠杆行为。这正是中国人民银行需要把握的微妙界限。此外,不能忘记,货币政策立场还需要考虑财政立场;迄今财政政策一直极度宽松,推高了自然利率。地方政府巨额赤字与财政管理改革所需的硬预算约束背道而驰。
因此,无论这段音乐听起来多么动人,中国人民银行都应避免让地方政府和高杠杆企业轻易逃避重组的必要性,进而逃避改革的必要性。流动性泛滥时,国有企业和地方政府都不会感到压力,市场力量也就无从发挥。如果这一担忧普遍成立,那么对于可疑项目而言更是如此——中国潜在的量化宽松最终将支持这类项目。总而言之,中国人民银行过度宽松——更不用说全面实施量化宽松——只会加剧金融脆弱性。因此,如果金融稳定成为首要关切,中国迫切需要的改革进程就将再次被推迟,以便先处理金融脆弱性。
本文最初由总部位于布鲁塞尔的智库 Bruegel 发表。请在其网站上 此处阅读原文。
本文的发表并不代表世界经济论坛认同其中观点。
如需及时了解议程动态, 请订阅我们的每周通讯。
作者:Alicia García-Herrero 是 Bruegel 的访问学者。
图片:在这张图片说明照片中,可见中国100元人民币钞票。北京。路透社/Jason Lee