贸易对经济的有益影响,主要取决于贸易能够增强竞争,并推动资源重新配置到最优秀的企业。促进出口因此是一项能够帮助各国改善经济表现、推动 GDP 增长并创造更多、更好的就业岗位的政策。然而,只有准确识别出表现突出的企业及其技能,这项政策才能奏效。
Bernard 等人(2012)发现了企业出口行为的一个有趣特征:出口中很大一部分是由销售这些商品的企业以外的企业生产的商品。他们将这种现象称为“搭售贸易”(carry along trade,CAT)。1
我对这一特征开展的新研究表明,最优秀的出口商往往未必是最优秀的生产商(Di Nino,2015)。
这些企业出口的很大一部分是外购产品,其核心竞争力在于营销和进入销售网络的能力,而不是制造质量更高或成本更低的产品。
举几个广为人知的例子。Nespresso 在其门店销售、但完全由 De’Longhi 或 Krups 生产的咖啡机,就是搭售贸易商品。同样,摩托车制造商 Triumph 在门店销售并以自有品牌出售、但并非由其生产的服装,也属于搭售贸易。汽车备件如果作为最终商品买入并转售,且未经任何额外加工,也可以成为搭售贸易商品,不一定要使用汽车制造商的品牌。相反,同样的备件若作为零部件使用,则属于中间投入品。
2012 年意大利工业与服务企业调查中若干具体问题的结果显示,搭售贸易涉及约四分之一的意大利国内制造业和出口销售额,并由 36% 的出口商开展。大多数搭售贸易出口商品在海外以最终销售商的商标出售(近 60%)。因此,最终消费者看不到这些商品的制造来源,可能会认为外购商品是销售企业自己的产品。
搭售贸易企业的特征
参与搭售贸易的企业具有通常与“少数赢家”(Mayer 和 Ottaviano,2007)相关联的相同特征。具体而言,它们规模较大、薪酬较高、在海外和研发方面投入更多,且面临的融资约束较少。这是因为它们通常都是出口商(10 家中有 9 家),其中约一半是跨国公司。搭售贸易企业的出口额占总销售额的比重高于其他出口商(图 1a),但其较高的海外销售额完全来自外购商品;搭售贸易出口商和非搭售贸易出口商自有产品的出口占比实际上相同(约 35%)。
于是,一个自然的问题是:搭售贸易企业通过销售其他企业的产品究竟获得了什么好处?根据调查,企业开展这类活动,主要是为了降低生产成本;较少情况下,则是为了利用外购商品与内部生产商品联合销售所产生的协同效应。此外,这些企业为销售外购商品所做的工作,大多实际上是物流和分销(近 70%)、包装(19%),只有少数涉及研发或产品设计。因此,搭售贸易企业似乎凭借服务客户的特定优势,尤其是在海外市场,获得了竞争优势,也使其他企业通过它们销售产品变得划算或必要。
参与搭售贸易的企业在销售模式和任务专业化方面的特点,使人联想到“买方驱动的全球价值链”这一概念,即由主导企业专注于高附加值下游活动的生产链。与此同时,搭售贸易企业是制造企业和服务企业的缩略结合体:它们仍然生产商品,因而保留了制造业“身份”;同时又为其他制造商提供配套服务,尽管并未完全专注于此,因而构成制造业服务化进程的典型范例。
企业生产率方面尚待解决的问题
搭售贸易是“任务专业化”不完全的一种普遍情形:企业对某些产品只承担特定任务,对其他产品则承担整个生产流程。因此,这一现象会给通常的企业层面生产率衡量带来两种潜在偏差。鉴于涉及的企业数量众多、相关制造业占比很高,这些偏差可能相当严重。
生产了整件商品但不负责销售的企业,其活动与搭售贸易企业的活动截然不同;后者并不生产其销售额中相当大的一部分商品。
因此,全要素生产率(TFP)估算中所采用的假设——同一行业内所有企业的生产流程都相同——并不成立。Fuss 和 Warzynski(2012)在多产品企业的 TFP 估算中发现了类似问题。在他们的研究中,偏差源于无法评估各条生产线之间的要素分配。类似地,搭售贸易的存在会扭曲 TFP 估算,因为生产要素无法分配到不同任务。因此,专注于生产高附加值环节的企业,其 TFP 看起来更高;但这可能反映的是其所从事活动组合不同,而非其在任务层面组织生产要素的能力更强。
专注于营销和分销等下游活动,可能体现出留住客户的特殊能力。
与此同时,这也提高了消费者对搭售品牌的认知度,最终使他们的偏好倾向于这些企业的产品。这一事实又会提高企业可收取的价格,从而提升其“测算得出的生产率”。未将这一因素纳入考量的生产率估算,可能会把与最终买家的接近程度误认为生产效率。
因此,搭售贸易要求我们细化 TFP 概念,将与商品实体生产互补的活动纳入其中,同时区分这些活动各自的具体贡献。
衡量企业生产率时的潜在偏差,是否构成实际问题?
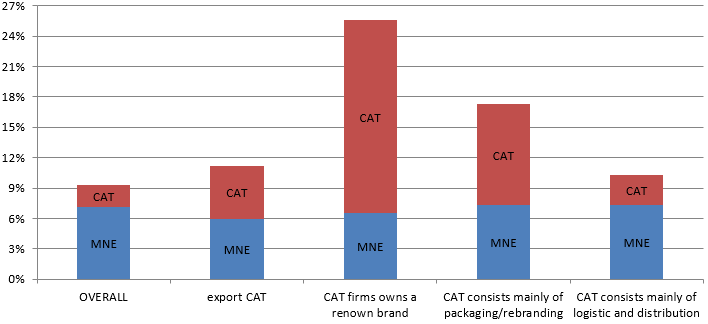
利用这样一个事实——出口非自有生产商品的企业,其生产率会随其自评的提供“搭售服务”的动机以及所承担的任务而变化——我们可以研究生产率溢价与搭售贸易之间的关系。2 估算结果显示,搭售贸易企业存在“较小”的生产率溢价(介于 2% 和 3% 之间,见图 1b);当以下情况成立时,溢价会大得多:
企业品牌知名(溢价为 20%);
企业主要对外购商品从事包装(10%)和分销(3%);3
搭售贸易涉及出口;在这种情况下,平均溢价为 5%,且会随外购商品占出口总额的比重上升而提高。
与搭售贸易活动相关的生产率溢价,混合了生产效率、销售能力(通过成熟的分销渠道进入市场),以及可能存在的一定程度的市场势力;后者源于企业接近最终消费者以及其营销技能。对这些企业而言,将生产率与企业盈利能力的其他来源混为一谈的风险似乎尤其突出。
结语
在制定产业和贸易政策时,政策制定者不能忽视这样一点:生产率并不只是企业在生产过程中组合投入要素的能力;而且,阻碍企业出口的往往并非制造技能不足,而是销售最终产品时面临的各种障碍。如果许多企业缺少的是销售能力,而非生产能力,那么服务贸易自由化就能对制造业贸易大有裨益。这两个部门之间日益紧密的互动,值得参与贸易协定谈判的政策制定者特别关注。
图 1a. 平均非 CAT 企业和 CAT 企业的国内与国外销售额(占销售总额的比重)
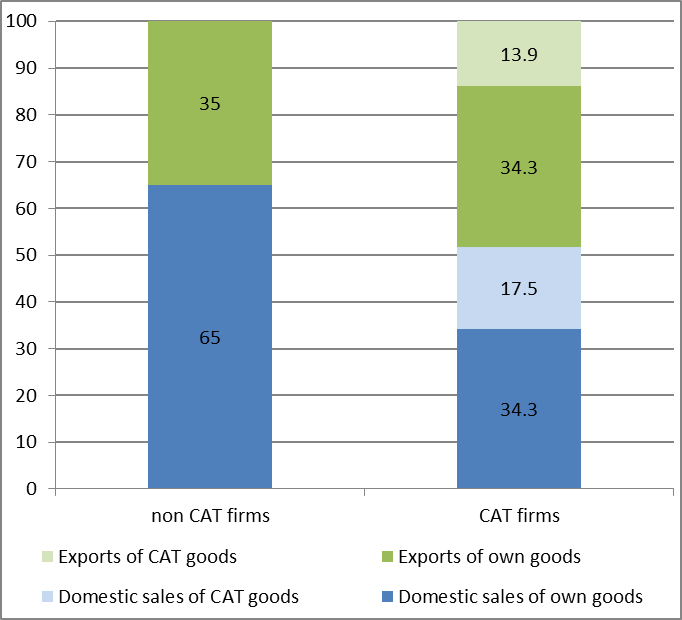
图 1b. 跨国公司(MNE)和 CAT 企业的生产率溢价:随 CAT 特征和活动的变化
参考文献
Bernard, A、E Blanchard、I Van Beveren 和 H Vandenbussche(2012),《搭售贸易》(“Carry-along Trade”),NBER 工作论文第 18246 号,7 月。
Borin, A 和 M Mancini(2015),《外国直接投资与企业表现:对意大利企业的实证分析》(“Foreign Direct Investment and Firm Performance: An empirical analysis on Italian firms”),《讨论论文》,意大利银行工作论文,即将发表。
Costinot, A、L Oldenski 和 J Rauch(2011),《适应与跨国公司的边界》(“Adaptation and the Boundary of Multinational Firms”),《经济学与统计学评论》,93(1),298–308。
De Angelis, E、S De Nardis 和 C Pappalardo(2011),《多产品生产商和出口商》(“Produttori ed esportatori multiprodotto”),载于《世界经济中的意大利》,ICE-ISTAT 2010–2011 年报告,ISTAT 编,307–316。
Di Nino, V(2015),《非凡的 CAT:企业攫取他人的商品》(“The phenomenal CAT: firms clawing the goods of others”),《经济与金融问题》,意大利银行不定期论文,即将发表。
Fuss, C 和 F Warzinsky(2012),《出口市场加价率的决定因素:企业—产品—市场分析》(“The Determinants of Markups on Export Markets: A firm-product-market Analysis”),未刊稿。
Mayer, T 和 G I P Ottaviano(2007),《少数赢家:欧洲企业国际化的新事实——基于企业层面证据》(“The happy few: the internationalisation of European firms New Facts based on firm-level evidence”),巴黎政治学院出版物。
脚注
1 搭售贸易(CAT)指制造企业(同时也在企业内部生产商品)在国内和/或国外销售由另一家制造企业完全制造的最终商品。每一例 CAT 都同时是最终销售商的中介生产情形,也是生产商的中介销售情形。本文聚焦销售企业的动机和特征,因此最终销售商就是 CAT 企业,CAT 商品则是从第三方企业采购的产品。CAT 不包括分销公司提供的服务,也不涉及中间投入品。
2 全要素生产率衡量值与企业是否属于搭售贸易企业、从事此类业务的原因、参与搭售贸易的活动,以及该活动占总营业额和出口营业额的比重相关。TFP 是针对特定企业、经过价格平减的生产率衡量值,取自 Borin 和 Mancini(2015),采用 Levinsohn-Petrin 风格的标准方法计算。用作平减指数的价格指数几乎是企业特定的,因为行业划分非常细。估算方程控制了时间、行业、企业规模、出口商身份和跨国公司身份,因此,搭售贸易溢价应理解为超出平均企业水平的特定额外生产率,且这一部分无法由上述任何因素解释。
3 对一小部分有可用信息的公司进行分析,也得出了类似结论:分别计算各企业自有生产和外购商品的毛利率后发现,搭售贸易商品的利润率往往更高,尤其是在企业主要从事包装、重新贴牌和/或分销时。
本文由 Vox EU联合发表。发表本文并不意味着世界经济论坛认可其中的观点。
及时了解议程动态 订阅我们的每周通讯。
作者:Virginia Di Nino 是意大利银行新兴市场与国际贸易部的一名经济学家。
图片:一艘集装箱船驶离不列颠哥伦比亚省温哥华的伯拉德湾。路透社/Andy Clark




