像任何善于辩论的论战者一样,奈尔·弗格森知道,当你输掉了主要战役,就该采取转移视线的策略。
他 最近对我的指控 是我“事后改变了自己的预测”。他援引我在2010年11月的说法:财政大臣乔治·奥斯本的政策注定英国将经历“多年无休止的衰退”。他声称,2013年英国GDP增长回升——距奥斯本2010年6月的紧缩预算近三年——驳斥了我的预测。
但这纯属胡说,弗格森一定也明白这一点。他难道从未听说过 其他条件不变吗? 经济学中的每一项预测,都以某些条件保持不变为前提。如果他肯花时间读一读我在2010年11月说的话,就会看到,我的预测以现行政策为条件。
事实上,政策发生了变化。第二轮量化宽松从2011年10月至2012年7月向经济注入了1,750亿英镑(2,720亿美元)。紧缩措施实施两年后也已充分放松,以至于奥斯本被称为 “隐秘的凯恩斯主义者”。 但奥斯本的政策转向并未发生在——这正是关键——他的原有政策造成重大损害之前。
另一种转移视线的策略,是搬出阿利斯泰尔·达林——他在2008至2010年危机期间担任工党财政大臣。弗格森写道,达林与奥斯本两种做法之间唯一的区别是“紧缩的时机”,仿佛这一区别并不关键。但它至关重要,因为造成损害的是奥斯本执政的头两年。
在 2010年3月24日的预算声明 中,阿利斯泰尔·达林说:
“我知道,有些人要求立即削减公共开支。我认为,这样的政策既错误又危险。现在开始削减,可能会使复苏脱轨——而复苏已使借款额比预期更快下降。在充满不确定性的情况下加快削减,意味着拿人们的工作、收入和我们的未来冒巨大风险。我不愿意承担这种风险。”
因此,他把削减措施推迟到2011年,并制定了较为平缓的赤字削减路径。
2010年春,达林和奥斯本都面临着风险权衡。达林选择不拿“人们的工作和收入”冒险。奥斯本选择不拿企业(更准确地说,是债券市场)的信心冒险。奥斯本的选择导致了近三年的停滞——而企业对此也并不满意。
这就引出了问题的核心。弗格森反对凯恩斯主义者的论点,关键依赖于这样一种断言:奥斯本2010年的方案是恢复企业信心所必需的,而且确实做到了这一点:“凯恩斯主义者如斯基德尔斯基和克鲁格曼越是谈论‘信心仙子’,英国企业的信心就越是恢复。”
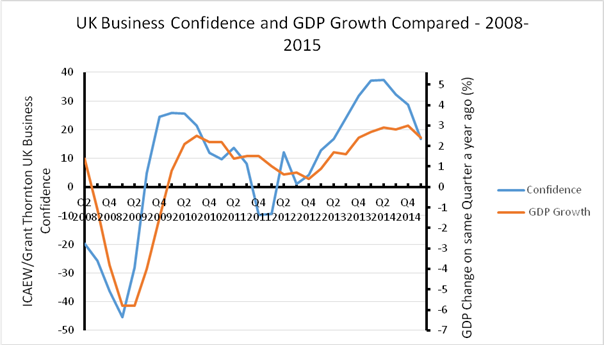
这一断言的事实依据是,2010年5月之后(奥斯本接管财政部之时),企业信心从未跌至“戈登·布朗灾难性执政的过去两年间一直处于的水平”。弗格森如今承认自己错了——承认“戴维·卡梅伦首相执政的头两年,信心有所下滑”——但他辩称,“一个事实错误”并不能推翻“整套论证”。事实上,弗格森的整套论证都建立在这个单一的事实错误之上。
下图非常清楚地显示,信心的升降与GDP增长密切相关。这解释了为什么戈登·布朗执政期间信心会跌至那个低点:看看全球经济崩溃造成的经济状况就知道了。事实上,两者的吻合程度比图表所示还要高,因为图中2011至2012年的GDP数据后来被上调了——也就是说,当时的预期情况更糟。
弗格森说,我无法 证明 紧缩政策降低了英国GDP增速,或导致了信心下滑。当然,他说得没错:经济学家无法证明任何事情。但这并不意味着人们可以胡说八道。我提出了一项经济学论证:在经济低迷时从经济中抽走资金,会损害GDP增长,进而也损害企业信心。我提供了事实证据,表明这种情况很可能确实发生了。据我所见,弗格森完全没有提出任何论证;而他用来反驳我的论证的事实依据也是错误的。
事情到这里,想必就可以告一段落了。
本文由 辛迪加计划合作发布。文章的发布并不意味着世界经济论坛认同其中的观点。
订阅我们的每周通讯, 持续关注“议程”。
作者:罗伯特·斯基德尔斯基,华威大学政治经济学荣休教授、英国学术院历史与经济学会士,也是英国上议院议员。
图片:东伦敦金融区金丝雀码头。路透社/苏珊娜·普伦基特。




