近期的经验表明,房地产市场是金融不稳定的重要来源。这一认识引发了政策制定者和学者关于适当政策应对措施的大量讨论。货币政策是一种选择。然而,计量经济学对利率影响房价的估计相当有限。1 因此,包括伯南克(2010)在内的一些人认为,要想有效抑制房价上涨,利率上调幅度必须足够大,而这会对经济其他部门造成不利影响,并增加经济衰退的可能性。
认识到利率政策的局限性后,人们开始寻找其他政策,以配合货币政策稳定房地产市场。例如,2014年6月,英格兰银行对银行发放的贷款设定了上限,贷款金额不得超过家庭收入的4.5倍。2013年9月,瑞士国家银行提高了抵押贷款的资本要求。
其中许多政策属于宏观审慎政策范畴。税收和准备金要求等其他工具也曾被采用。为将这些工具与传统货币政策区分开来,并强调其涵盖范围广于宏观审慎工具,我们将这些工具统称为非利率政策。2
本文主要依据 Shim 等人(2013)编制的数据集,介绍60个经济体采用这些非利率工具的情况,时间跨度最长达四十年。此外,本文还概述了近期有关这些政策能否实现其第二个目标——缓和房地产周期——的证据。
房地产周期的两面
房价与信贷密切交织。在 Kuttner 和 Shim(2013)使用的数据集中,房价增速与信贷增速的同期相关系数约为0.5。从预测角度看,房价与信贷之间存在双向因果关系。向量自回归分析表明,信贷快速增长预示着未来房价上涨。反过来,房价快速上涨通常先于信贷扩张。
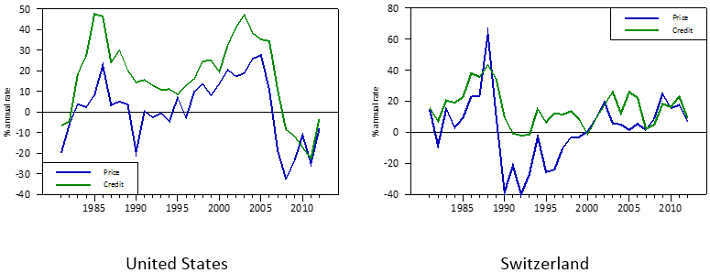
图1展示了瑞士和美国实际房价与信贷的时间序列图。尽管两国的繁荣—萧条周期发生在不同时间,但呈现出相似的模式。在两国,信贷发放激增都与房价快速上涨同时出现。
图1. 瑞士和美国实际房价与信贷增长
对二者强烈共同变动的一种解释很简单:它们都受到相同的房地产市场基本因素驱动,例如家庭收入和人口结构。如果情况始终如此,放任不管的政策便是适当的。但近期的经验表明,价格与数量之间表面上的正反馈可能造成高度不稳定,这为政策干预提供了更有力的理由。
各国及不同时期非利率政策的使用情况
直到最近,关于非利率政策影响的研究一直受制于数据匮乏。尽管一些国家几十年来一直在使用这些政策,但对其使用情况进行系统记录也只是近几年的事。
国际货币基金组织(IMF)开展了两次宏观审慎政策使用情况调查。IMF 2010年的调查涵盖49个国家,考察时期为2000—2010年。第二次调查于2013—14年开展,收集了107个经济体自2000年至2013年采取的12类措施的信息。3
Shim 等人(2013)编制的数据库主要依据中央银行、监管机构和财政部的官方文件,其中包含大量并非明确出于宏观审慎目的而采取的非利率政策行动。该公开数据库涵盖60个经济体,部分记录最早可追溯至1990年。
该数据集包含五种不同审慎政策的信息:贷款价值比和偿债收入比上限、风险权重和贷款损失拨备要求,以及风险敞口上限。4 表1按类型列出了246项政策行动的构成。贷款价值比上限的使用频率高于其他任何一项政策。5 住房贷款风险权重和最高偿债收入比也经常被采用。亚太地区的13个经济体是六个地区中最积极采用审慎措施的群体。表2显示,这些审慎政策工具的使用频率逐年上升。在1990年至2012年6月的整个期间,246项行动中有178项可归类为紧缩措施(旨在减少信贷),78项为放宽措施。
表1. 各地区审慎政策的使用情况

1 括号中的数值表示每个国家每十年的平均政策行动次数。2 方括号中的数字表示各地区的经济体数量。
表2. 不同时期审慎政策的使用情况

1 在计算政策行动次数时,我们先将某十年内所有经济体采取的政策行动总数除以该十年内各经济体覆盖年数之和,再将每个国家每年的平均行动次数乘以10,以换算为每十年的行动次数。
来源:转载自 Shim 等人(2013)。
该数据集还包含大量有关政策行动的详细信息。例如,表3显示,94项与贷款价值比相关的政策行动中,55%是调整最高比率,另45%是引入或取消贷款价值比上限,或禁止某些类型的住房贷款。最高贷款价值比下调的平均幅度为11.2个百分点,上调的平均幅度为14.1个百分点。同样,表4显示,在同一时期,17个经济体采取了45项与偿债收入比相关的措施。多数此类措施旨在引入或取消最高偿债收入比。
表3. 与贷款价值比规则相关的政策行动分布

来源:Shim 等人(2013);作者计算。
表4. 与偿债收入比规则相关的政策行动分布

来源:Shim 等人(2013);作者计算。
非利率政策有效性的证据
随着非利率政策数据日益丰富,一些研究试图评估这些政策对整个经济的杠杆率和信贷增长的影响。Lim 等人(2011)发现,准备金要求、动态拨备、最高贷款价值比和偿债收入比,以及外币贷款上限,对私人部门信贷增速或周期性具有可测量的影响。Claessens 等人(2014)使用2000年至2010年间来自48个经济体、约2,800家银行的样本,发现最高贷款价值比和偿债收入比以及信贷增长和外币贷款上限能够在繁荣期降低银行杠杆率和资产增长,但只有少数政策有助于阻止银行杠杆率和资产在低迷期下滑。
少数论文还专门研究了非利率政策对房地产市场的影响。Crowe 等人(2011)和 Cerutti 等人(2015)均认为,贷款价值比上限等政策最有可能抑制房地产繁荣。
Kuttner 和 Shim(2013)利用57个经济体三十年的数据,系统考察了非利率政策措施对住房信贷和房价的影响。在考察的五种审慎政策中,他们认为,调整最高偿债收入比对住房信贷增长的影响最大,也最为稳健。表5中的估计表明,典型的紧缩行动会使随后四个季度的实际信贷增速降低4—7个百分点。其他政策,包括调整最高贷款价值比和风险敞口上限,似乎也会影响信贷增长。6 然而,由于存在共线性,在纳入偿债收入比变量后,贷款价值比变量变得不显著。不过,没有任何审慎政策对房价产生同时具有经济意义和统计显著性的影响。
表5. 审慎政策对实际住房信贷增长的估计影响

注:该表显示典型政策行动在四个季度内的平均响应。典型政策行动定义为一个虚拟变量:紧缩时取值为1,放宽时取值为–1。星号表示统计显著性:***表示1%,**表示5%,*表示10%。
来源:转载自 Kuttner 和 Shim(2013)。
Kuttner 和 Shim(2013)的一项重要发现是,针对贷款具体特征的限制,对信贷增长的影响大于针对银行资本的措施。这可能是因为降低最高贷款价值比或偿债收入比会直接影响家庭的借款能力。另一方面,提高资本要求是通过增加银行的资金成本发挥作用,而这在房地产市场火热时很可能只是次要考量。
Kuttner 和 Shim 研究的另一项有意思的发现是,调整最高偿债收入比似乎比调整最高贷款价值比更有效。一种可能的解释是,即使贷款价值比保持不变,房价上涨也会使借款规模扩大。因此,贷款价值比要求在最需要发挥作用时反而最不有效。另一方面,偿债收入比上限不受房价上涨影响(尽管利率下降会使其约束力减弱)。因此,在房地产繁荣期间,为偿债收入比设定上限可能是减缓信贷增长的首选工具。
结论与政策启示
在将物价稳定和减缓产出波动纳入职责后,中央银行热切希望开发更多工具,以进一步实现其金融稳定目标。宏观审慎及其他非利率措施可以独立于货币政策实施,并能有针对性地作用于房地产市场,因此是实现这一目标的理想工具。因此,政策制定者寄望于这些工具能够解决金融稳定问题。
本文综述的研究表明,某些类型的宏观审慎措施或可成为政策工具箱的有益补充。然而,由于各类政策的观测数量相对较少,证据远非定论。我们的结论与 Tarullo(2015)的观点一致。他指出:“各国运用宏观审慎政策措施的经验并不丰富;无论如何,由于经济状况、资本市场与传统银行中介的重要性对比以及许多其他因素存在差异,这些措施在其他地方的适用性可能有限。”因此,我们同意 Borio(2014)的看法:仅依靠宏观审慎政策来遏制金融繁荣与萧条并不明智。
免责声明:本文所表达的观点仅代表作者个人,并不一定代表国际清算银行的观点。
参考文献
Bernanke, B(2010),“货币政策与房地产泡沫”,在美国经济学会年会上发表的演讲,1月3日。
Borio, C(2014),“宏观审慎框架:(过于)美好的期待?”,《中央银行业期刊》,8月。
Cerutti, E.、S Claessens 和 L Laeven(2015),“宏观审慎政策的使用与有效性:新证据”,IMF 工作论文 15/61,3月。
Claessens, S、S R Ghosh 和 R Mihet(2014),“缓解金融体系脆弱性的宏观审慎政策”,IMF 工作论文 14/155,8月。
Crowe, C W、D Igan、G Dell’Ariccia 和 P Rabanal(2011),“如何应对房地产繁荣”,IMF 工作人员讨论说明 11/02。
Kuttner, K N(2011),“货币政策与资产价格波动:我们是否应该重新采用 Bernanke-Gertler 的处方?”,载于 E Kaufman 和 Malliaris(编),《资产价格泡沫的新视角:理论、证据与政策》,牛津:牛津大学出版社。
Kuttner, K N 和 I Shim(2013),“非利率政策能否稳定房地产市场?来自57个经济体面板数据的证据”,BIS 工作论文第433号。
Lim, C H、F Columba、A Costa、P Kongsamut、A Otani、M Saiyid、T Wezel 和 X Wu(2011),“宏观审慎政策:采用哪些工具以及如何使用?来自各国经验的启示”,IMF 工作论文 11/238。
Shim, I、B Bogdanova、J Shek 和 A Subelyte(2013),“住房市场政策行动数据库”,《BIS 季度评论》:83−95,9月。
Tarullo, D(2015),“推进宏观审慎政策目标”,在金融研究办公室和金融稳定监督委员会第四届年度会议“评估宏观审慎工具:互补与冲突”上的讲话,弗吉尼亚州阿灵顿,1月30日。
Vandenbussche, J、U Vogel 和 E Detragiache(2012),“宏观审慎政策与房价:中欧、东欧和东南欧的新数据库及实证证据”,IMF 工作论文 12/303。
脚注
1 相关证据综述见 Kuttner(2011)。
2 这些政策有两个相辅相成的目标。第一个目标是增强金融体系抵御不可避免的房地产低迷的韧性。一些工具,例如拨备要求,旨在推动建立缓冲,以保护金融机构免受资产价值下跌的冲击。第二个目标是缓和价格与信贷波动,从而降低破坏性繁荣与萧条的可能性。
3 针对特定地区或国家群体的详细信息也已汇编。例如,Vandenbussche 等人(2012)编制了一个数据库,记录中东欧国家采取的各类行动。
4 该数据集还包含准备金要求变动、信贷增长上限,以及与住房相关的税收和补贴变动信息。
5 这些行动还包括全面禁止某些类型的贷款(例如用于购买第三套住房的抵押贷款),或禁止超过特定贷款价值比上限的贷款。
6 不过,对风险敞口上限的结果应谨慎看待,因为数据集中此类行动仅有12项。
本文与 Vox EU合作发表。发表本文并不意味着世界经济论坛认可其中的观点。
及时了解议程动态, 订阅我们的每周通讯。
作者:Kenneth N. Kuttner 是威廉姆斯学院 Robert F. White 1952届经济学教授。Ilhyock Shim 是国际清算银行货币与经济部高级经济学家。
图片:xxx




