撇开围绕货币政策的政治因素和媒体关注,聚焦于分析本身。当前似乎是制定和实施货币政策的非常时期。然而,几乎所有严肃评论,尤其是金融界的评论,似乎都忽视了当前局势的两个事实。
通胀指标分化,企业部门承压
第一,不同价格指标之间的分歧在量化意义上前所未有。
图1对此作了说明。图中根据三种通胀指标绘制了实际政策利率(即回购利率):它是名义利率与通胀率之差,也是衡量货币政策立场的良好指标。第一种指标是消费者价格指数(CPI,反映消费价格通胀);第二种是国内生产总值平减指数;第三种是CPI与批发价格指数(WPI)通胀率的平均值,可作为国内生产总值平减指数的替代指标。相较于国内生产总值平减指数,采用消费价格指数和批发价格指数通胀率的平均值有两个理由:国民收入核算的不确定性会影响国内生产总值平减指数;而且该平减指数仅按季度公布,因此无法用于最新时期。图2列出了基于月度数据计算的实际利率。
图1:实际货币政策利率的不同且日益分化的衡量指标(季度)
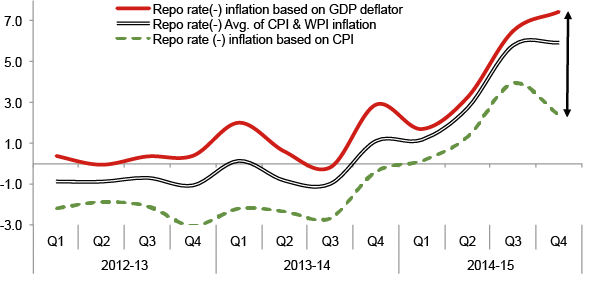
图2:实际货币政策利率的不同且日益分化的衡量指标(月度)

第二,印度企业部门承压程度异常,债务股本比不断上升,在新兴市场中处于最高水平之列。
与此相对应的,当然是银行体系中不良资产水平异常偏高,尤其是在公共部门银行中。
目前,按CPI计算的实际政策利率为2.4%;按CPI与WPI平均值计算为5.9%;按国内生产总值平减指数计算则高达7.5%。哪一种才是衡量货币政策立场的正确指标?
如图所示,近来这个问题变得切实重要,因为主要通胀指标之间出现了自2013年第一季度以来未曾有过的分歧。财政部与印度储备银行之间的货币政策协议,以及乌尔吉特·帕特尔报告,都主张通胀目标应以CPI为依据;这一主张并非不当。在正常时期,这完全无可非议。但当价格指标坦率地说朝着截然不同的方向变动时,这还是正常时期吗?
货币政策传导机制如何运作
退一步想想,货币政策究竟关乎什么,又是如何发挥作用的。货币政策的最终目标,是通过为所有经济主体——消费者、生产者、储蓄者和投资者——维持稳定的价格环境,增强对经济的信心。稳定有助于所有经济主体作出合理的经济选择。如果稳定的宏观经济环境是为所有经济主体服务,那么相关政策利率似乎可以依据任何一种乃至所有价格指标。家庭会根据CPI口径的实际利率,决定如何将储蓄分配到不同资产;生产者会根据以国内生产总值平减指数为依据的实际利率作出投资决策;而耐用品和住房消费的选择,则由多种价格共同决定。
理解其中复杂性的一个方法,是考察货币政策传导机制如何运作。假设通胀过高,印度储备银行希望将其降下来。自然的应对方式是提高政策利率。这会通过两种方式发挥作用。在银行资产负债表的存款端,随着消费者和家庭觉得储蓄更有吸引力,存款会增加。家庭在计算时会参考实际利率,以决定如何分配金融储蓄。金融储蓄需求因此上升,相应地对商品及其他资产的需求下降,进而使通胀降低。
在银行资产负债表的资产端,提高政策利率会增加资本成本,从而抑制消费和投资需求。那么,对生产者而言,资本的实际成本是多少?这一成本必须以对生产者有意义的单位衡量,也就是以他们所售商品的价格来衡量;国内生产总值平减指数可作为其替代指标。
换言之,要使货币政策传导发挥作用,消费者价格和生产者价格都很重要,但分别对应不同的经济主体。
再来看第二个因素:资产负债表承压。从企业角度看,实际利率处于7%至7.5%之间,在正常时期已经偏高;而在资产负债表承压时更是如此,因为高利率意味着更高的债务续借成本。回想一下,日本曾长期无法解决这一问题。原因有很多,但尽管利率极低,这个问题仍未得到解决。在实际利率高企时,解决资产负债表承压问题——这目前是阻碍私人投资复苏的一项严重因素——会更加困难。
那么,当前政策立场是否恰当?当然,这很难判断,但至少需要开展更多分析讨论。尤其需要更充分地认识到,当前是非常时期。消费者和生产者面临的实际政策利率已显著分化,对后者而言尤其高。对于生产者,还必须结合其资产负债表问题来看待高实际利率。
本文由我们与以下机构合作发布: Vox EU。本文的发布并不意味着世界经济论坛认同其中观点。
及时了解议程动态, 订阅我们的每周简报。
作者:阿尔温德·苏布拉马尼亚姆是印度政府首席经济顾问。
图片:一名员工在新德里一家私人货币兑换处清点印度卢比纸币。路透社/阿德南·阿比迪




