欧元区的宏观再平衡
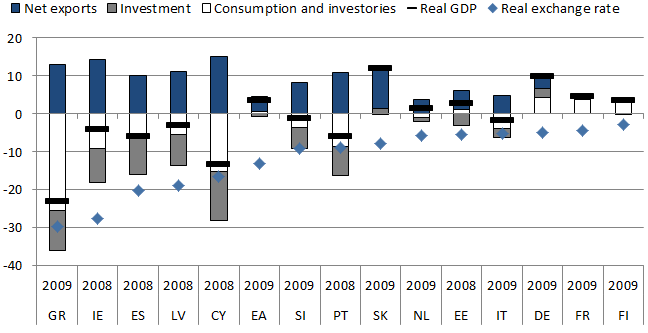
自欧元区成员国实际有效汇率(REER)见顶以来,价格竞争力,尤其是成本竞争力,已显著改善;这一峰值主要出现在2008—2009年的某个时点。然而,图1显示,外部调整过程伴随着受压经济体投资减少,更普遍地说,产出增长放缓。
图1. 欧元区部分国家的相对价格与经济活动(从ULCT平减后的REER见顶年份至预计的2014年之间的变化)
发生了什么?我们的解释是,信贷繁荣期间竞争力恶化,导致失衡国家在金融周期转向时别无选择,只能实行内部贬值。然而,鉴于劳动力市场和产品市场存在僵化,调整最初更多是由需求压缩推动,而非相对于其他欧元区国家及世界其他地区降低成本。随之而来的投资不足,加上劳动力市场迟滞效应,导致潜在产出大幅收缩。
现有证据似乎与这一解释相符。图2涉及本文所用的欧元区经济体子样本,我们对这些经济体同时拥有微观1 和宏观信息。对于选定的“受压”经济体2 (意大利、斯洛文尼亚和西班牙),再平衡过程伴随着国内需求相对于国外需求(“相对需求”)的收缩;在调整初期,其收缩速度快于相对成本。相比之下,对于“未受压”经济体(比利时、芬兰、法国和德国),两方面的调整都温和得多,其中三个经济体的相对需求正在回升。
图2. 成本竞争力以及国内需求相对于国外需求的变化:受压经济体(左)与未受压经济体(右)(指数,2009=100)

衡量结构性改革的成效与需求
展望未来,增长前景在很大程度上取决于生产率,尤其是全要素生产率(TFP)。无论在危机前还是危机期间,欧元区的全要素生产率表现都令人失望。图3对此有所展示,其中受压经济体仍为意大利、西班牙和斯洛文尼亚,未受压经济体为比利时、芬兰、法国和德国。
图3. 欧元区部分国家与美国的全要素生产率增长(各子时期GDP年均增长率;预计的2000—2014年)

来源:AMECO。
然而,尽管提高生产率的结构性改革呼声很高,具体政策、其传导渠道以及最终评估往往都没有明确界定。下文借鉴近期理论框架(例如Restuccia和Rogerson,2008),说明新收集的企业层面资料如何为制定和评估此类政策提供实证依据。具体而言,我们展示如何利用微观信息评估结构性政策是否促进资源重新配置,使其得到最有效利用,从而推动可持续增长。
总量生产率增长可能来自两个不同渠道(见Bartelsman等,2013):
第一,推动力可能来自企业层面生产率的普遍提升,例如通过改善(人力)资本或技术。
第二,总量生产率提高可能源于资源(劳动力和资本)被重新配置到更有效的用途,也就是说,通过筛选并将资源配置给生产率最高的企业。
在一篇近期论文中,我们利用新的CompNet数据库,就第二个渠道提供了实证证据(Lopez-Garcia等,2015)。具体而言,该数据库包含“联合矩”,用于描述企业层面生产率与若干相关企业层面协变量/决定因素(包括企业规模)的联合分布(完整列表见附录)。利用这些信息,我们可以追踪各国资源是否从生产率较低的企业流向生产率较高的企业,等等。这类指标有助于厘清不同类型的结构性改革如何影响市场运行,并为可能的阻碍因素提供线索。下文将举出两个具体例子。
金融约束
从政策角度看,若能有一个指标衡量信贷配置的效率,将会很有用。CompNet利用企业资产负债表和损益表数据,估算了企业层面的“信贷约束指标”(ICC)(见Lopez-Garcia等,2015年框4)。
通过追踪生产率与ICC的联合分布,可以了解信贷配置效率随时间及不同国家的变化。其核心观点是,银行提供信贷时,往往依据抵押品是否可得(或更糟的是不正当关系),而非投资质量(以生产率作为衡量指标)。这可能由多种原因造成,包括代理问题,并可能导致高生产率但抵押品不足的企业受到信贷约束,而生产率低于某一门槛的企业/项目反而不受约束。经济不确定性上升时,尤其是在银行业陷入困境的国家,这种低效很可能加剧。
为探究欧元区的这一问题,图4展示了生产率分布各十分位组中受到信贷约束的企业占比。我们比较同一组欧元区国家在危机前(2008年或更早)和危机期间(2009—2012年)的变化。
图4. 按劳动生产率十分位组划分的受信贷约束企业占比:受压与未受压经济体(西班牙数据仅从2008年起可用)

在两个时期的两组国家中,受信贷约束企业的占比均随企业生产率提高而下降(即生产率最高的企业受到的约束最少),但即使是生产率最高的企业也面临一定约束。比较危机前与危机期间,未受压国家的信贷约束似乎总体保持不变,而受压国家的情况则显著恶化。这一点在生产率最低的企业中尤为明显。看来,银行让信贷条件恶化的负担不成比例地落在最不应被拒绝信贷的企业身上。从某种意义上说,尽管信贷紧张,受压国家的企业间资本配置效率有所提高。举例而言,这意味着应继续推进结构性措施,改善高潜力年轻企业获得融资的机会,尤其是在受压经济体。
劳动力市场再配置
转而考察劳动力重新配置的证据,我们比较同样两组国家:比利时、德国、芬兰和法国(未受压),以及西班牙、意大利和斯洛文尼亚(受压)。我们考察这些国家中,生产率最高与最低的企业就业人数如何变化。
图5. 受压国家(红色)与未受压国家(蓝色)中,劳动生产率高于/低于中位数的企业总劳动力百分比变化

图5显示了两个不同时期生产率高于或低于中位数的企业就业增长情况。左侧图表显示企业在2000—2003年与2004—2008年之间的就业增长,即一个“增长”时期内的变化;右侧图表则显示2004—2008年与2009—2012年的相同信息,反映危机引发的变化。
聚焦受压国家(红色),与危机前就业总体增长的繁荣时期相比,就业增长大体转为负值。但这里的关键在于,低生产率企业失去的工作岗位比例高于高生产率企业。因此,危机似乎对受压国家产生了清理效应。展望未来,数据将使我们能够追踪近期结构性改革是否确实促进劳动力重新吸纳到生产率最高的活动中,并随着需求回升而发挥作用。
未受压国家(蓝色)则呈现相反模式。要充分解释这一点,还需按国家和行业进一步研究。一种可能的渠道是,一些大型企业在危机期间囤积劳动力,同时转入生产率较低的群体。另一种可能是,高生产率的出口企业受到2009年贸易崩塌的特别严重冲击,从而损害了业绩最高企业的整体就业。在这种情况下,未来的数据更新将有助于追踪出口企业就业的反弹。
结论
本文举例说明了如何利用基于企业层面数据构建的指标,评估结构性改革对信贷市场和劳动力市场中资源有效配置的影响。通过考察企业生产率与选定协变量之间的简单联合分布,我们显示,在危机之后,有证据表明,受压的欧盟国家中,信贷和劳动力确实正被重新配置到生产率最高的用途。这与危机及随之而来的结构性政策可能产生“清理效应”的假设相符。
显然,本文所呈现的证据仍属初步,只能提示该数据集的潜在用途。例如,数据的一种用途是对观察到的国家/行业/时间差异进行回归分析,以考察劳动力配置效率与制度因素、行业监管或信贷市场状况之间的关系。此外,企业在行业和国家内部的(联合)矩的演变,可用于结构模型的校准或间接推断。通过这种方式,可以厘清资源重新配置背后的因素,从而依据扎实的实证证据制定适当政策。尽管当前证据显示,受压经济体在下行期出现了清理现象,但近期结构性改革能否使重新配置渠道将活动回升转化为强劲的生产率和产出增长,仍有待时间检验。
本文与 VoxEU合作发表。本文的发表并不意味着世界经济论坛认可其中观点。
订阅我们的每周通讯,及时了解议程动态。
作者:Eric Bartelsman是阿姆斯特丹自由大学经济系教授兼系主任。Filippo di Mauro是欧洲中央银行研究部高级顾问;CompNet主席。Ettore Dorrucci是欧洲央行总局经济事务部趋同与竞争力司司长。
图片说明:这张图片使用相机的多重曝光功能拍摄,呈现一枚欧元硬币和一幅欧洲地图。路透社/Kai Pfaffenbach




