中国是出口导向型增长的典型例子:通过实践学习和采用外国专有技术,中国从中受益,并有复杂的产业政策作为支撑。可以说,一种现代版重商主义一直在发挥作用。全球危机骤然终结了中国出口导向、高速增长和经常账户大幅顺差的发展轨迹。在美国,私营部门被迫去杠杆并减少进口需求。其他遭受危机冲击的发达国家也削减了进口。因此,全球危机及其后续影响促使中国迅速实现内部再平衡,缩小了未来囤积储备的空间。危机以来,中国经常账户顺差从2007年占GDP的10%降至2013年的2%。
中国在2000年代实施的政策留下的一项代价,是其对外余额失衡。中国长期持有收益率较低的外国资产(主要是国际储备),同时负有收益率较高的负债(主要是与过去净FDI流入相关的大额负债)。2013年,中国净对外金融资产约占中国GDP的20%,但这些资产的实际净回报为负(见Hanemann 2014)。这反映了两个基本因素:
中国国际储备的实际回报率较低,而国际储备占其对外总资产的三分之二;以及
过去流入中国的FDI回报率较高,这类投资约占中国对外负债的60%。1
中国海外资产回报率低是个坏消息,尤其考虑到中国人口迅速老龄化。相比之下,日本海外资产头寸带来的可观回报,有助于缓冲其人口迅速老龄化对未来收入的影响。
对外再平衡
缓解中国对外资产负债表敞口遗留问题不利影响的一种方法,是实施对外再平衡,即将部分国际储备“置换”为收益较高的外国股票和中国对外FDI(如Shotter 2014)。事实上,中国开始分散其美元国际储备持有方式,将顺差资金投入主权财富基金,鼓励对外FDI投资有形资产,并寻求预期回报高得多的投资。2 其结果是,对全球资源行业和基础设施服务的FDI不断增长,尤其是在大宗商品和矿产出口国,包括非洲和拉丁美洲的发展中国家和新兴市场。某种意义上,中国加入了其他新兴市场的这一趋势。3
双边央行互换
2008年全球危机之后,中国开始与其他国家签订大规模双边货币互换协议。与此同时,OECD国家之间前所未有地提供互换额度,美联储也有选择地向选定的新兴市场经济体提供了四条互换额度。比较美联储与中国人民银行提供的双边互换额度,可以发现关键差异。中国提供的大多数互换额度面向大宗商品国家——发展中和新兴市场经济体;而美联储提供的大多数双边互换额度则在OECD国家之间,以及巴西、韩国、墨西哥和新加坡这四个新兴市场之间。
在Aizenman和Pasricha(2010)中,我们指出,解释美联储向新兴市场提供双边互换额度的筛选标准包括:
紧密的金融和贸易联系;
较高程度的金融开放;以及
相对良好的主权信用记录。
正如Garcia-Herrero和Xia(2015)所生动说明的那样,类似因素很可能也解释了中国为何向越来越多的发展中和新兴市场提供人民币双边互换额度。4 这一战略与更广泛的中国对外FDI战略背景下人民币贸易国际化十分契合,也符合将中国净对外资产头寸投入对外FDI兼信贷战略的做法。
新证据
在我们自己的研究中,我们审视了或许构成中国对外重商主义新篇章的举措,其目标是提高净对外资产头寸的回报率,并借助中国成功成为全球制造业中心的优势(Aizenman等,2015)。我们认为,在全球危机之后,中国将对外FDI与其金融交易(贷款、互换额度、贸易信贷)、贸易和外国投资(包括中国资本品和劳务服务的出口)捆绑起来,并利用日益增强的市场影响力。
这种捆绑战略主要应用于发展中和新兴市场经济体以及“大宗商品国家”。在全球危机及其后续时期,中国迅速增加了对选定国家的对外FDI、互换额度、进口和出口。这种捆绑战略与Adams和Yellen(1976)的观点一致:捆绑是市场影响力的一种表现,实施捆绑的一方利用其市场力量来增加顺差。因此,中国可能会利用其市场力量,提供“互换和最后贷款人”支持,并向贸易伙伴供应资本货物和基础设施服务。
我们发现:
中国对贸易伙伴的制成品出口以及自贸易伙伴进口的大宗商品,与流向受资国的FDI呈正相关;
提供人民币互换额度与中国和互换额度接受国之间双边贸易规模呈正相关;以及
小国往往是人民币互换额度的接受方。
聚焦中国在海外的绿地FDI,并区分流向可贸易部门、非贸易部门和自然资源领域的FDI流出后,我们发现:
中国贸易会影响自然资源领域的FDI;
制成品出口与FDI流出呈负相关,而大宗商品进口的影响为正;
全球危机以来,中国自然资源领域FDI流出与大宗商品进口之间的关联有所增强;
中国对外FDI与大宗商品进口之间的正相关关系,会随着向中国贸易伙伴提供人民币互换额度而增强。
人民币互换额度对中国对外FDI流向自然资源领域的影响尤其大。总体而言,研究结果支持这样一种观点:全球危机之后,中国对外FDI与贸易和金融联系捆绑在一起,从而增强中国在国际市场上的影响力,并确保其长期获得稳定的大宗商品供应。
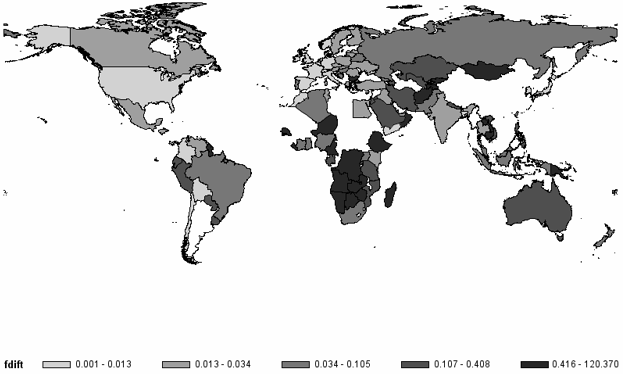
图1展示了样本中中国双边贸易、对外FDI和人民币互换额度平均值的热力图,均以接受国GDP为分母。图2概述了中国FDI、贸易和互换额度之间的关系。菱形图根据双边数据绘制中国FDI、出口、进口和互换额度,所有指标均以接受国GDP为分母,并按样本均值加权。点线、虚线和实线分别表示全球危机(2008-2009年)之前、期间和之后的统计数据。菱形图显示,中国对选定国家的对外FDI、互换额度、进口和出口同期大幅增长。
图1:中国对外FDI、双边贸易和人民币互换额度。热力图绘制的是绿地FDI、FDI总额、双边贸易和人民币互换额度的样本均值,均以接受国GDP为分母。颜色越深,强度越高
A. 中国绿地FDI
B. 中国FDI总额

C. 中国双边贸易

D. 人民币互换额度

图2:中国FDI、贸易和互换额度之间的关系
菱形图根据双边数据绘制中国FDI、出口、进口和互换额度,所有指标均以接受国GDP为分母,并按样本均值加权。点线、虚线和实线分别表示全球危机之前、期间和之后的统计数据。接受国列于表1。
A. 中国绿地FDI

B. 中国FDI总额

表1:全球危机前后中国对外绿地FDI的主要行业活动和投资企业。本表根据“fDi Intelligence数据库”(由《金融时报》运营的数据库),报告了2003年1月至2015年1月中国在东道国的最大资本投资。

我们所使用的样本时间跨度较短,且缺乏更详细的数据,因此无法评估这一捆绑战略能否为中国净对外资产头寸带来更高回报。中国愿意向有违约历史的国家——包括阿根廷、委内瑞拉和津巴布韦——提供信贷额度并进行投资,这引发了对中国日益暴露于主权违约风险以及其对外FDI资产遭部分国有化风险的担忧。
“实物”偿付
不过应当记住,中国向大宗商品国家提供的部分贷款以“实物”方式获得长期偿付保障,即这些国家向中国输送石油和其他大宗商品。5 可以说,中国的对外敞口也可能在一定程度上得到对冲:一些发展中国家日益依赖中国提供基础设施服务,以维护升级后的铁路系统;中国日益成为它们进口商品的首要目的地;而对其中一些国家而言,中国是其唯一的“最后贷款人”。6
尽管现在评估这一捆绑战略的回报还为时过早,但其结果是非洲、亚洲和拉丁美洲新兴国家获得改进基础设施服务的机会显著增加。这些服务由中国资本品和技术诀窍协助共同融资和建设,并由向中国不断增长的矿产和大宗商品出口共同偿付。拟议成立亚洲基础设施投资银行(中国将成为其最大股东),完全可以被视为这一捆绑战略的后续举措。
本文与 Vox EU合作发表。发表本文并不代表世界经济论坛认同其中观点。
了解更多议程内容, 订阅我们的每周通讯。
作者:Joshua Aizenman是南加州大学经济学与国际关系Dockson讲席教授,也是NBER研究助理。Yothin Jinjarak是伦敦大学亚非学院金融与管理研究系银行与金融学Reader;东京亚洲开发银行研究所研究员。Huanhuan Zheng是IGEF研究助理教授。
图片:中国100元人民币纸币。该示意图片摄于北京。路透社/Jason Lee




