2018至2019年间,具有系统重要性的各国央行将迎来领导层更替,这将标志着货币政策新时代的开启。谁可能引领这一向“新常态”的过渡?更重要的是,这一新常态究竟会有多新?
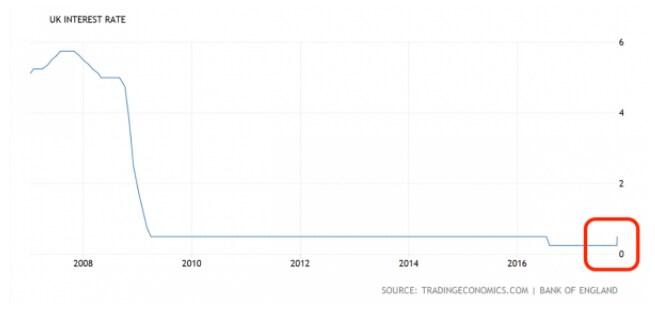
全球金融危机爆发后的十年间,发达经济体的央行采取了前所未有的积极货币政策。日本银行的黑田东彦,以及欧洲央行的德拉吉,至今仍维持此类政策,以刺激经济活动并应对通货紧缩压力。相比之下,美国联邦储备系统在前主席珍妮特·耶伦(Janet Yellen)任内开始,以及英格兰银行在马克·卡尼(Mark Carney)领导下,一直在为政策“正常化”奠定基础。
另一家具有系统重要性的央行——中国人民银行,关注的重点并非货币扩张,而是金融改革。前人民银行行长周小川在其创纪录的15年任期内,凭借渐进、稳健且行之有效的做法,在国内乃至国际上树立了良好声誉,其声誉或许在国际上更为突出。尽管中国人民银行缺乏官方独立性,其利率设定权受到由15名成员组成的货币政策委员会意见的制约,但这并未影响周小川为建立一个与世界最大经济体相称的金融体系奠定基础的能力。
然而,即便各国央行面临重要的权力交接,其新任领导人的选择仍体现出延续性的诉求。最明显的是,黑田东彦已获确认在日本银行连任五年,而周小川已于3月由其副行长易纲接任。即便是耶伦的继任者杰罗姆·鲍威尔(Jerome Powell),也将很可能延续同样的做法。
当然,鲍威尔最初被视为与过去的决裂。毕竟,如果唐纳德·特朗普总统希望维持原有路线,他本可以直接选择耶伦连任(这更符合传统)。但在特朗普看来,民主党人耶伦是巴拉克·奥巴马政府的遗留人物,因此必须由鲍威尔这样公开表明共和党立场的人取代。然而,鲍威尔与耶伦都是美联储的资深人士,似乎都在遵循同样的正常化路径。
在欧洲,新任行长带来的变化可能更为显著。在英格兰银行,卡尼曾于2016年11月宣布打算提前结束任期,但为尽量减少对市场的扰动,他将留任至2019年3月英国脱离欧盟后的数月。
但卡尼的继任者很可能代表一次重大转向。尽管卡尼作为加拿大央行行长享有无可挑剔的履历,其任命却颇具争议:人们一直认为他与前财政大臣乔治·奥斯本(George Osborne)过从甚密,且对脱欧支持者缺乏足够的理解。因此,卡尼的继任者即便不会对脱欧的倡导者言听计从,也必须与其保持融洽关系。
然而,从某种意义上说,卡尼的继任将意味着现状的恢复。毕竟,卡尼当初是以“外聘”身份上任的,打破了内部任命的传统;而如果英格兰银行目前的某位副行长很可能被任命为其继任者,这一传统将重新焕发生机。
或许最深刻的转变将发生在欧洲央行,该行将在明年年底前补齐四个高层职位。近期提名前西班牙经济部长路易斯·德金多斯(Luis de Guindos)出任欧洲央行副行长,为我们提供了一些关于未来走向的线索。
具体而言,选择一位西班牙籍副行长(就德金多斯的情况而言,这打破了不任命政客这一旨在保护央行独立性的传统)表明,下一任行长很可能来自欧元区北部。在欧元区三大经济体中,只有德国从未出任过行长。如果行长一职由德国人担任,该人选很可能是德意志联邦银行行长延斯·魏德曼(Jens Weidmann)。
作为货币鹰派,魏德曼将难以赢得南欧国家的支持。此外,他的提名将促使另一位德国人、欧洲央行执行董事会中唯一的女性萨宾·劳滕施莱格(Sabine Lautenschläger)辞职。执行董事会可能完全由男性组成,更何况行长候选名单中甚至没有女性入围,这一前景恐难获得欧洲议会的认可。
欧洲议会对更大程度性别平等的重视无疑值得欢迎,但这很可能更多是出于避免批评的考虑,而非对多元化的真正承诺。事实上,在最高职位的任命上,所有央行在这一方面都有所欠缺,尽管在许多机构语境中,多元化如今已被视为良好绩效的指标。简言之,央行领导层依然是一个“老男孩俱乐部”。
随着我们迈入货币政策的新时代,我们应当寻求以更为根本的方式对央行领导层进行全面改革。最高职位候选人缺乏多样性,表明遴选过程过于狭隘且内向。央行应当培养更年轻的人才、女性和少数族裔,以拓宽未来有效货币政策制定所需的方法、技能、视角与专业知识的范围。
真正的变革终将到来。但就目前而言,无论在政策还是人事方面,大体上仍是旧酒新瓶。




