全球债务水平已达半个世纪以来的最高点。
四位专家指出,新兴市场和发展中经济体面临着特殊挑战。
历史为摆脱任何债务困境提供了一些可能的解决方案和步骤。
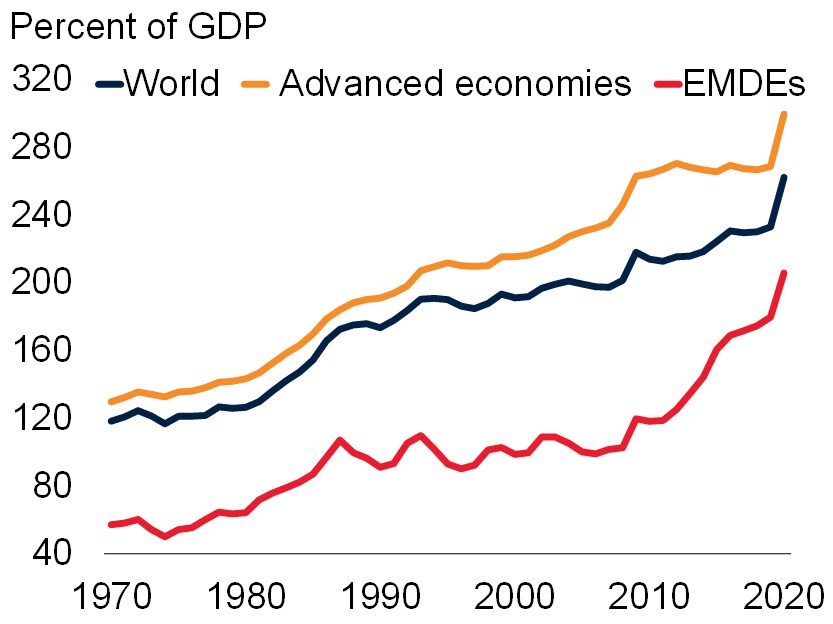
全球各经济体面临严峻挑战:全球债务水平达到半个世纪以来的最高点。正如债务激增的后果所指出的,当金融市场状况转向不利时,政策制定者需要为可能出现的债务困境做好准备,尤其是在新兴市场和发展中经济体(EMDEs)。
2020年疫情引发的经济衰退导致全球债务出现自至少1970年以来单年最大幅度的激增。此外,此次激增紧随长达十年的全球债务浪潮之后,而该浪潮是过去五十年来规模最大、速度最快、覆盖面最广的一次。政府债务、私人债务、国内债务和外部债务在发达经济体和新兴市场和发展中经济体均处于数十年来的高位。此外,发达经济体的利息支出近年来呈下降趋势,而新兴市场和发展中经济体的利息支出则持续攀升。
那么,新兴市场和发展中经济体的政策制定者如何应对这一创纪录的高额债务?历史提供了一些经验教训,但并无简单的解决方案。过去,债务削减努力采用了传统政策选项(促进增长、财政整顿、私有化和财富税)以及非传统选项(通货膨胀、金融抑制、债务违约和重组)。
更高的增长,即增长率超过利率,帮助部分国家降低了债务存量(相对于GDP)。然而,展望未来,有若干因素表明,仅依靠增长来降低债务负担需要谨慎。例如,过去通过快速增长实现债务削减的情形,通常发生在战争等一次性冲击后债务迅速攀升的时期之后。虽然新冠疫情在某些方面可能与此类似,但2020年的债务跃升是紧随前十年因持续的支出压力和收入疲软而形成的稳步债务累积之后发生的。
财政整顿可以通过削减支出或增加收入产生基本财政盈余,用于偿还债务。失去或可能失去进入金融市场的机会,有时会迫使各国采取严厉的财政整顿措施。然而,此类整顿通常以增长放缓为代价。
私有化收益公共资产私有化的收益也被用于降低政府融资需求或债务。虽然私有化可能为部分新兴市场和发展中经济体带来包括债务削减在内的益处,但充分发挥私有化潜力所需的部分前提条件尚未具备。
财富税自全球金融危机以来,财富税重新受到关注,部分原因在于人们对财富分配不平等的担忧。然而,新兴市场和发展中经济体在通过财富税增加收入方面面临重大的实施挑战。
意外通货膨胀如果名义收入的增长快于名义利率的上升,通货膨胀会侵蚀实际债务负担。然而,通货膨胀作为债务削减策略存在弊端。例如,通货膨胀通常伴随汇率贬值,当短期债务或以外币计价的债务占比较大时,会推高债务负担。高通货膨胀还可能削弱新兴市场和发展中经济体央行在过去三十年间艰难建立的可信度。此外,如果高债务是由持续的支出压力或收入疲软所致,突如其来的通货膨胀无法实现债务的持久削减。
金融抑制,例如资本管制和某些金融部门监管措施,是通过将储蓄限制在特定工具中来压低实际利率与增长率之间差距的手段。然而,金融抑制是一种代价高昂的降低债务的方式,因为它会抑制储蓄更富生产性的运用。此外,数十年来的资本账户和金融自由化已减少了政府利用金融抑制降低债务的空间。
违约与重组有时是一国应对欠外国人的、以外币计价并由外国法院裁决的债务的唯一选择。虽然违约和债务重组可能带来即时的债务削减,但也会带来长期成本。例如,债券持有人通常会通过超额回报来补偿违约风险,在有连续违约历史的国家尤其如此。旷日持久的重组谈判会延长失去市场准入的时间,并可能削弱金融机构的资产负债表,损害金融稳定。
国内债务违约与外债违约不同,它包括强制转换、降低票面利率、单方面减记本金(有时伴随货币兑换)以及暂停支付。但是,如果通胀预期失去锚定,对国内债务违约的政府而言,仍然容易受到通胀风险和利率飙升的影响。
遗憾的是,应对债务的各种选项都不具吸引力,也并不容易。通货膨胀、金融抑制和债务重组可能带来沉重的经济和社会成本。财富税或旨在促进更高增长的改革,可能面临艰巨的技术、实践和政治障碍。可用选项的具体组合显然取决于各国的具体情况以及所涉债务的类型。
只要新兴市场和发展中经济体的债务问题比发达经济体更为紧迫,且不存在通往债务削减的简便途径,发达经济体与新兴市场和发展中经济体之间的不平等就可能进一步恶化。与债务削减相关的困难也引发了关于全球治理的诸多问题。随着全球社会为下个月的世界银行-国际货币基金组织年会做准备,一个值得考虑的重要问题是:发达经济体如何更好地帮助新兴市场和发展中经济体克服债务挑战。




