理解汇率变动对国际贸易的影响,是经济学家和政策制定者面临的一个重大议题。本文表明,葡萄牙出口商几乎没有将脱欧公投后英镑大幅且出乎意料的贬值效应纳入其加价之中,这一效应的绝大部分由英国进口葡萄牙商品的企业和消费者承担。随着英国筹划脱欧后的未来,其启示在于:从技术意义上讲,英国是一个“小型开放经济体”,在谈判或以其他方式争取更优贸易条件方面的能力十分有限。
汇率是经济体中最重要的价格之一,同时也是波动最频繁的价格之一。因此,理解汇率变动对经济活动整体、尤其是对国际贸易的影响,是经济学家和政策制定者面临的一个重大议题。
关于汇率变动影响的现有实证证据尚无定论。许多研究聚焦于汇率贬值的总体效应,尤其是汇率变动向进出口价格的不完全传导(Campa and Goldberg 2005, 2010)。但此类总体效应取决于企业定价决策对汇率冲击的敏感度,而关于这一点的证据稀少,且可能出现的结果范围很广(例如 Amiti et al. 2014, Berman et al. 2012)。
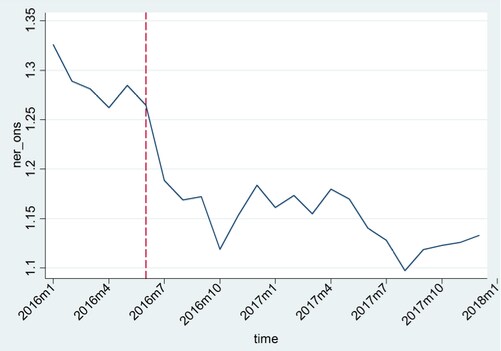
在近期的一篇论文中(Fernandes and Winters 2018),我们通过考察脱欧公投后英镑大幅、突然且出乎意料的暴跌所带来的后果,提供了汇率冲击对出口价格、出口数量及出口参与度影响的准自然实验证据。2016年6月23日的公投结果支持英国脱离欧盟,这一结果几乎完全出乎意料。此前,在白天的预测中“留欧”一方将获胜,英镑曾短暂升值;但公投结果公布后,英镑对欧元和美元急剧贬值(幅度约为10%)。如图1所示,此后英镑汇率基本一直维持在这一水平。
图1 英镑对欧元名义汇率,英国国家统计局(ONS)
我们的主要结果表明,英镑贬值10%后,葡萄牙出口商仅将其向英国市场出口的欧元计价价格下调了1%。这意味着英镑计价的价格平均上涨了9%,属于很强的汇率传导程度。
我们的分析基于独一无二的细分出口数据,据此可以逐月考察同一企业向英国及其他国家买家出口同一产品时的出口数量和收取的价格。假设同一企业、同一产品在不同市场之间的相对边际成本不变,我们便可以识别英镑贬值对英国市场相对于其他国家市场加价的影响。我们还识别了不同企业之间反应的差异:大型企业愿意将汇率变动的更多部分吸收到其利润空间中,其程度略高于小型企业。我们也得出了关于企业向英国出口倾向变化及企业层面出口的结果。
已有研究表明,企业对汇率冲击的出口价格调整非常迅速,大部分调整发生在最初六个月或更短时间内(例如 Bonadio et al., 2018)。聚焦于公投后的最初六个月,使我们能够较有把握地认定,所观察到的效应来自外生的汇率变动,而非市场对脱欧将显著恶化英国长期贸易条件的预期。2016年下半年,脱欧何时以及如何发生尚不明确,而英国经济仍沿着先前的趋势持续增长。
我们使用的数据涵盖2015年和2016年(即24个月)。合并所有企业、产品和目的地后,我们共获得约120万个观测值。我们通过纳入企业—产品—国家层面的固定效应,捕捉各贸易流随时间不变的差异;并通过纳入逐月固定效应,捕捉各月份之间的差异。在控制了所有这些固定效应后,我们通过考察公投后向英国的出口是否不同于样本其余部分,来识别汇率冲击的效应。
如上所述,贬值之后,典型葡萄牙产品出口至英国的欧元计价价格,比我们根据该企业在其他市场出口同一产品的情况所预期的价格低1.14%。鉴于英镑贬值幅度约为10%,这表明葡萄牙商品在英国的价格上涨了约9%,这是非常显著的汇率传导程度。我们还仅以欧盟市场作为对照组进行估计,结果仍然相近:出口商的欧元价格下降约1%。
我们发现,规模较大、生产率较高的出口商会将其(欧元计价的)价格降低约1.5%,从而吸收更多的汇率变动;而规模较小的出口商则几乎未吸收任何汇率变动。这很可能反映出大型出口商拥有更高的市场份额。
我们将消费品的效应与工业用中间产品的效应区分开来:消费品出口商因汇率冲击将其(欧元计价)价格降低了约2%,而中间产品价格并未下降。这可能反映了一个事实:消费品的差异化程度高于工业品,因此消费品出口商能够将更多汇率变动吸收到其加价之中。
我们还考察了:在2015年及2016年上半年未向英国出口的企业,在英镑贬值后开始向英国出口的可能性是高还是低;以及已向英国出口的企业,继续出口的可能性是高还是低。在这两种情况下,葡萄牙出口商都开始转而远离英国市场,其中,那些原本可能开始与英国开展贸易的企业反应尤为强烈。进入英国市场的比例比我们预期的低了整整五个百分点。
如果我们通过比较2016年某月与2015年同月的数值来估计这些关系,我们会发现相同的模式,但对加价的影响更为显著(2.8%)——也就是说,出口商似乎自行吸收了更多的贬值部分。此外,我们还发现出口数量受到显著的负面影响。
总体而言,我们这一独特而详尽的数据集有力地表明:对于英镑大幅且出乎意料的贬值,葡萄牙出口商几乎或完全没有将其纳入加价之中。贬值效应的绝大部分由英国进口葡萄牙商品的企业和消费者承担。英国是葡萄牙的第四大市场(也是欧元区以外最大的市场),但其对葡萄牙定价的影响力仍非常有限。由于门口就有一个大市场,葡萄牙出口商似乎并不太需要迎合英国的市场状况。
随着英国筹划脱欧后的未来,其启示在于:从技术意义上讲,英国是一个“小型开放经济体”。它或多或少必须接受世界其他地区开出的价格,并且在谈判或以其他方式争取更优贸易条件方面的能力相当有限。
就经济学家对汇率变动总体影响的理解而言,这些结果的强度,以及它们所涉及的是一种重要贸易关系这一事实,表明即便是在短期内,汇率向本地贸易商品价格的传导也可能很高。




