近期,运用动量策略机械构建投资组合的交易策略日益受到关注。该策略包括买入近期赢家、卖出近期输家。
在《动量交易、追逐回报与可预测的崩盘》(NBER 工作论文第 20660号)中,作者Benjamin Chabot、 Eric Ghysels和Ravi Jagannathan 利用维多利亚时代伦敦以及从20世纪20年代中期至今的美国历史数据,为动量投资的风险和回报提供了新的证据。
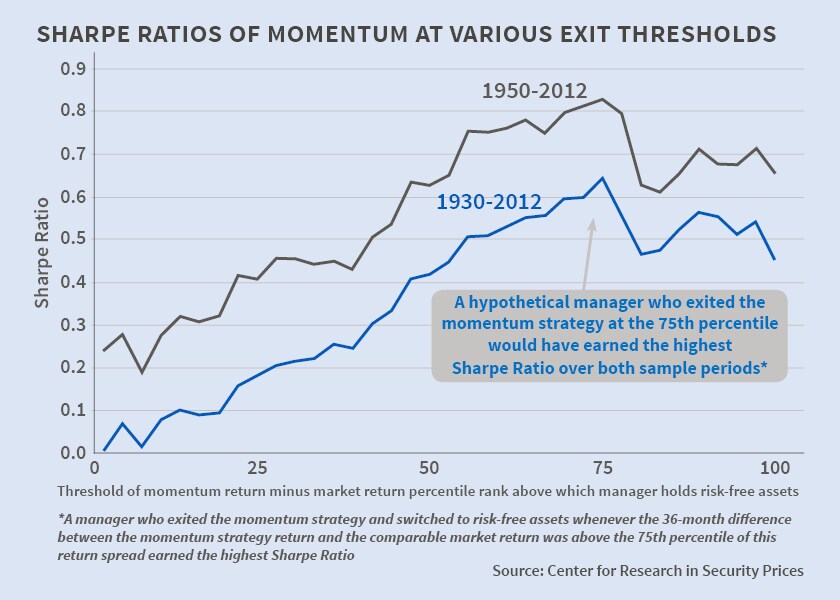
在这两个时期,动量策略都产生了正的异常回报,但也使投资者面临偶发的急剧损失或“崩盘”。1927年至2012年间,动量交易的超额回报平均约为每月1%;1867年至1907年间,平均约为每月0.5%。然而,在这两个时期,动量投资者都遭遇了周期性崩盘。作者发现,这些动量崩盘是可以预测的。投资经理若在动量策略更可能崩盘时降低投资组合对该策略的敞口,本可以提高其投资组合的夏普比率。采用算法动量策略的基金经理偶尔遭受重大损失,这一事实表明,这些经理要么无法预见动量崩盘,要么缺乏采取行动避免崩盘的激励。
作者推测,具备高效执行动量策略所需交易技能的人通常管理着他人的资金。作者运用理论模型分析了资金经理的激励机制:他们收取投资第三方资金的费用,并为争取追逐回报的投资者的资金而竞争。研究发现,即使在动量崩盘的可能性高到足以使经理不愿将自己的资金投入动量策略时,争夺追逐回报投资者资金的竞争以及薪酬合同中的激励机制,仍会共同促使经理继续将他人的资金投资于动量策略。
本文由 NBER合作发布。本文的发表并不意味着世界经济论坛认可其中的观点。
及时了解议程动态, 订阅我们的每周简报。
作者:Claire Brunel 为 NBER 撰稿。
交易员在纽约证券交易所交易大厅工作。图片:路透社/Shannon Stapleton




