俄罗斯和乌克兰是石油、天然气和小麦的主要生产国和出口国。
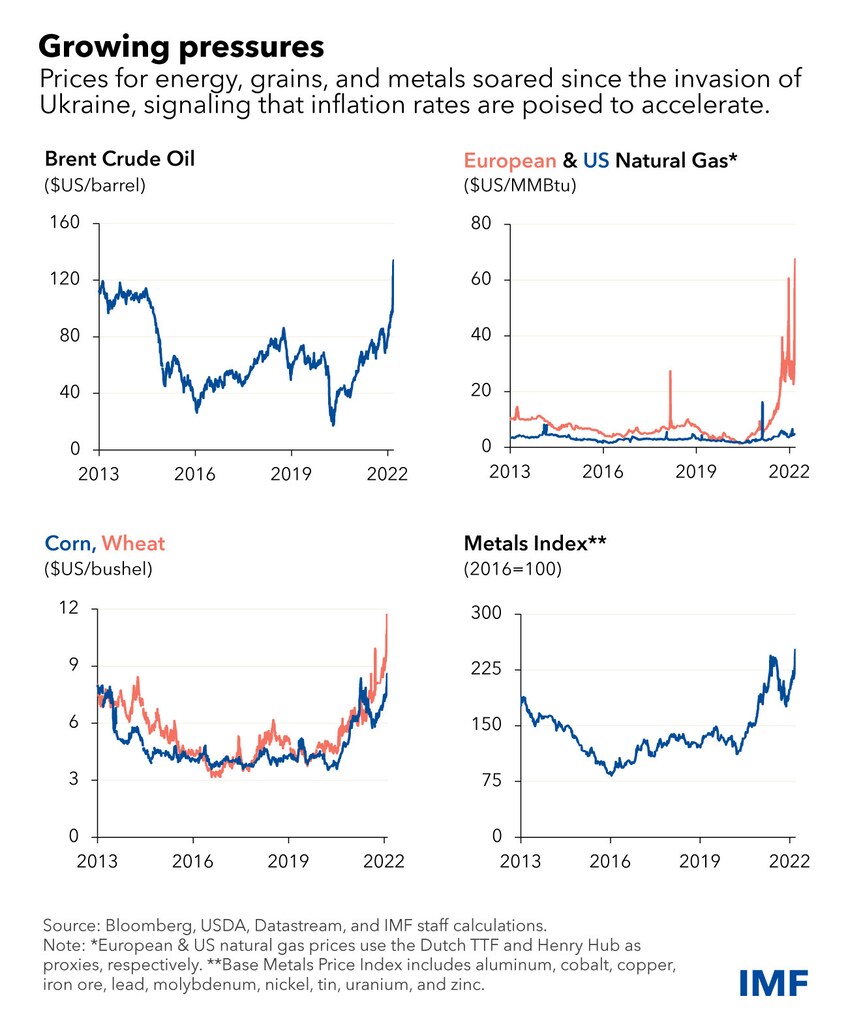
这些大宗商品的价格都已大幅飙升,进一步上涨可能加剧一些地区发生动荡的风险,范围从撒哈拉以南非洲和拉丁美洲延伸至高加索和中亚。
冲突引发的其他问题包括供应链中断和大量难民涌入。
战争还将削弱企业信心、加剧投资者的不确定性,影响资产价格,并可能导致资本从新兴市场外流。
除了因俄罗斯入侵乌克兰所造成的苦难和人道主义危机,整个全球经济都将感受到增长放缓和通胀加速带来的影响。
影响将通过三个主要渠道传导。第一,食品和能源等大宗商品价格上涨将进一步推高通胀,进而侵蚀收入的实际价值并抑制需求。第二,邻近经济体尤其将面临贸易、供应链和汇款中断,以及难民潮创纪录激增等问题。第三,企业信心减弱、投资者不确定性加剧将压低资产价格、收紧金融状况,并可能促使资本流出新兴市场。
俄罗斯和乌克兰是大宗商品主要生产国,供应中断已导致全球价格飙升,石油和天然气尤为如此。食品价格也大幅上涨,小麦价格更是创下纪录;乌克兰和俄罗斯合计占全球小麦出口的30%。
除了全球溢出效应,与冲突各方存在直接贸易、旅游和金融联系的国家也将承受额外压力。依赖石油进口的经济体将面临更大的财政和贸易逆差以及更大的通胀压力,不过中东和非洲的一些出口国可能从价格上涨中受益。
食品和燃料价格涨幅扩大,可能加剧一些地区发生动荡的风险,范围从撒哈拉以南非洲和拉丁美洲延伸至高加索和中亚;非洲和中东部分地区的粮食不安全状况也可能进一步恶化。
要衡量这些连锁影响并不容易,但我们已预计下个月将下调增长预测,届时我们会在《世界经济展望》及地区评估中提供更全面的分析。
从长远来看,如果能源贸易发生转移、供应链重新布局、支付网络碎片化,且各国重新考虑储备货币持有情况,这场战争可能从根本上改变全球经济和地缘政治秩序。地缘政治紧张局势加剧也进一步提高了经济碎片化的风险,尤其是在贸易和技术领域。
欧洲
乌克兰遭受的损失已经极其惨重。对俄罗斯实施的前所未有的制裁将妨碍金融中介活动和贸易,势必导致该国陷入深度衰退。卢布贬值正助长通胀,进一步降低民众的生活水平。
俄罗斯是欧洲天然气进口的重要来源,因此能源是溢出影响传导至欧洲的主要渠道。更广泛的供应链中断也可能造成重大影响。这些影响将推高通胀,并拖慢疫情后的复苏。东欧将面临融资成本上升和难民激增。该地区接收了最近逃离乌克兰的300万人中的大多数,联合国数据显示。
欧洲各国政府还可能因增加能源安全和国防预算支出而面临财政压力。
按全球标准衡量,外国投资者对暴跌的俄罗斯资产敞口有限,但如果投资者寻求更安全的避风港,新兴市场可能面临更大压力。同样,大多数欧洲银行对俄罗斯的直接敞口较小且可控。
高加索和中亚
除欧洲以外,这些邻近国家也将因俄罗斯经济衰退和制裁而承受更严重的后果。紧密的贸易和支付系统联系将抑制贸易、汇款、投资和旅游,对经济增长、通胀以及外部和财政账户造成不利影响。
大宗商品出口国理应受益于国际价格上涨,但如果制裁扩展至经过俄罗斯的管道,它们将面临能源出口减少的风险。
中东和北非
食品和能源价格上涨以及全球金融环境收紧可能带来重大连锁影响。例如,埃及约80%的小麦进口来自俄罗斯和乌克兰。此外,埃及是两国游客青睐的旅游目的地,游客消费也将减少。
为遏制通胀而采取的政策,例如提高政府补贴,可能加重本已脆弱的财政状况。此外,外部融资条件恶化可能引发资本外流,并加剧债务水平高、融资需求大的国家面临的增长阻力。
价格上涨可能加剧一些国家的社会紧张局势,例如社会保障网络薄弱、就业机会稀少、财政空间有限且政府不得民心的国家。
撒哈拉以南非洲
非洲大陆刚刚逐步从疫情中复苏,这场危机便威胁到这一进展。该地区许多国家尤其容易受到战争影响,具体而言,能源和食品价格上涨、旅游业萎缩以及国际资本市场准入可能遇阻,都会带来冲击。
冲突发生之际,大多数国家几乎没有政策空间来应对这一冲击。这可能加剧社会经济压力和公共债务脆弱性,并使疫情留下的创伤进一步加重,而数百万家庭和企业此前已在承受这些影响。
小麦价格创纪录高位尤其令人担忧,因为该地区约85%的小麦供应依赖进口,其中三分之一来自俄罗斯或乌克兰。
西半球
食品和能源价格是溢出影响的主要传导渠道,在某些情况下影响将十分显著。大宗商品价格高企可能大幅加快拉丁美洲和加勒比地区的通胀;巴西、墨西哥、智利、哥伦比亚和秘鲁这五个最大经济体的年均通胀率已达8%。各国央行可能不得不进一步维护抗通胀政策的公信力。
大宗商品价格高企对增长的影响各不相同。油价上涨会损害中美洲和加勒比地区的进口国,而石油、铜、铁矿石、玉米、小麦和金属出口国可以提高产品售价,减轻对增长的影响。
金融状况仍相对有利,但冲突加剧可能引发全球金融动荡,再加上国内货币政策收紧,将对经济增长造成压力。
美国与乌克兰和俄罗斯的联系不多,因此直接影响较小;但在战争推高大宗商品价格之前,美国通胀率就已处于40年来的高位。这意味着,随着美联储开始加息,价格可能继续上涨。
亚洲及太平洋地区
由于与俄罗斯缺乏紧密的经济联系,来自俄罗斯的溢出影响可能有限;但欧洲和全球经济增长放缓,将对主要出口国造成沉重打击。
经常账户受影响最大的将是东盟经济体、印度和包括部分太平洋岛国在内的前沿经济体中的石油进口国。依赖俄罗斯游客的国家旅游业下滑,可能进一步放大这一影响。
对中国而言,短期影响应较小,因为财政刺激将支撑今年5.5%的增长目标,而且俄罗斯购买的中国出口商品相对较少。不过,大宗商品价格上涨和主要出口市场需求减弱,仍会加剧挑战。
日本和韩国面临的溢出影响相似,两国新增的石油补贴可能缓解冲击。能源价格上涨将推高印度的通胀率,而其通胀率已处于央行目标区间的上限。
本地生产以及对大米而非小麦的更多依赖,应能缓解亚洲的食品价格压力。食品和能源进口成本上升将推高消费价格,不过,燃料、食品和化肥补贴及价格上限措施可能缓解短期影响,但会带来财政成本。
全球冲击
俄罗斯对乌克兰发动战争的后果已不仅震撼了两国,也震撼了整个地区和世界;这凸显了建立全球安全网和区域安排以缓冲经济体所受冲击的重要性。
国际货币基金组织总裁克里斯塔利娜·格奥尔基耶娃最近在华盛顿的一场新闻发布会上对记者表示:“我们生活在一个更容易遭受冲击的世界。”她还说:“我们需要集体的力量来应对未来的冲击。”
尽管有些影响可能多年后才会完全显现,但已有明显迹象表明,这场战争以及由此导致的基本大宗商品成本飙升,将使一些国家的决策者更难在遏制通胀和支持疫情后的经济复苏之间取得微妙平衡。




