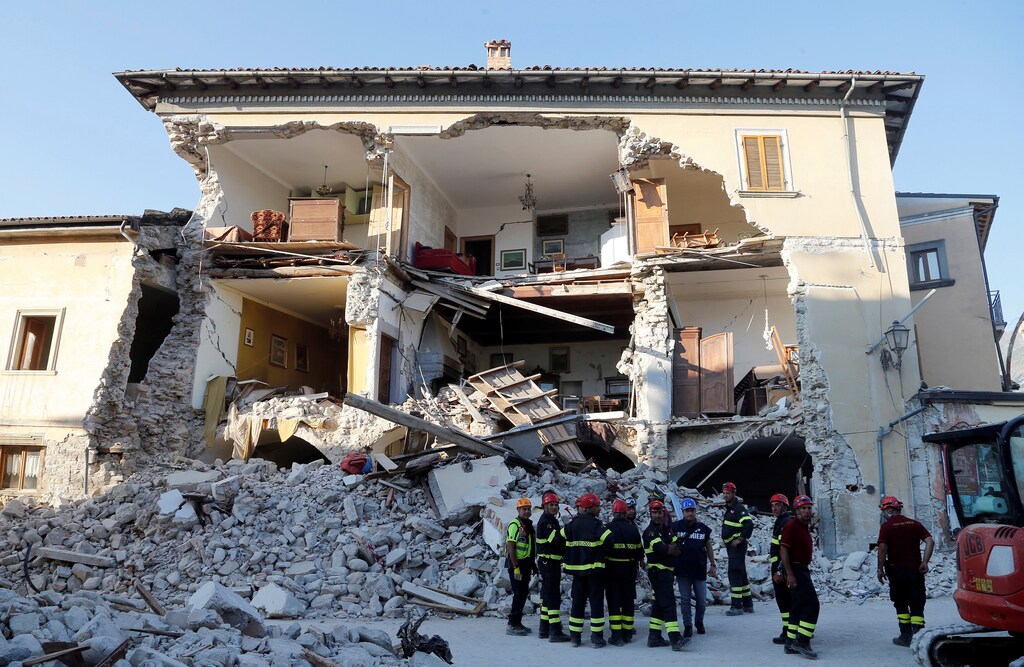
建筑被毁,家园破碎,近300人丧生。尽管相关头条新闻很快淡出视野,2016年意大利中部地震造成的悲剧影响,对曾经生活在阿马特里切、阿库莫利和佩斯卡拉德尔特龙托这些如今已被摧毁的小镇上的居民而言,仍然无比真切。
意大利只有1%的住宅建筑投保,仍有数十个家庭住在避难所里。没有保险赔付款的支持,许多人只能发愁,不知道自己何时才能重建生活。
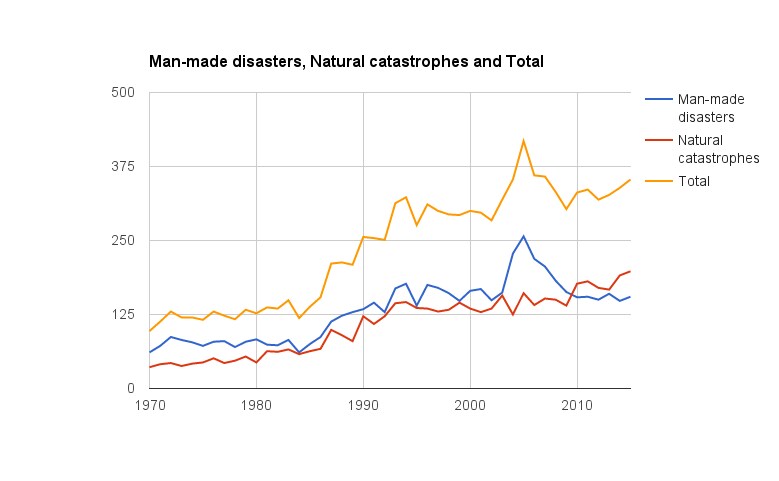
此类自然灾害的严重程度和发生频率都在上升。灾害可能发生在任何地方,即使是在通常不被认为属于高风险的地区。例如,在2011年地震发生之前,新西兰的克赖斯特彻奇并不常被视为地震高风险地区;而该国首都惠灵顿位于主要断层附近,人们通常认为那里地震风险较高。
除了人员伤亡,灾后未获保险保障的损失还可能在数年间影响各国经济增长。世界未来发展的威胁十分现实。为应对这些挑战,公共和私营部门(包括再保险业)必须从今天起采取大胆而果断的行动,建设明天更具韧性的社会和经济体系。
我们需要释放资金,为建设坚固耐用的基础设施提供支持
道路、铁路、港口和其他基础设施是长期经济和社会发展的基石。建设基础设施时,或对其进行改造时,都必须确保其能够抵御自然灾害。一些地方已经采取了行动:在日本,早在2011年地震和海啸发生前就着手加强基础设施,因此该国关键基础设施遭受的破坏程度低于世界其他地区类似灾害造成的损失。这挽救了生命,也降低了部分经济成本。
建设更坚固、更智能的基础设施需要投资。各国政府在沉重债务负担下艰难应对,用于翻新基础设施和开展新项目的资金缺口(目前估计到2030年将达50万亿至70万亿美元)仍在不断扩大。
填补这一资金缺口对新兴市场尤为重要,因为这些市场的基础设施需求最为迫切。正如世界银行所指出的,基础设施匮乏造成了巨大的经济和社会代价。全球仍有超过13亿人(近占世界人口的20%)用不上电;7.68亿人无法获得清洁饮用水;25亿人缺乏适当的卫生设施。
调动长期投资者的资金或许能有所帮助。再保险业在全球管理着约27万亿美元的资产,而且负债期限较长,因此非常适合发挥这一作用。但尽管长期投资者有意投资基础设施债务,相关流程仍然复杂,每个项目也都被视为独一无二。
结果可以预见:政界人士抱怨找不到投资者来建设必要的基础设施;投资者则抱怨缺少符合其风险和回报要求的项目。无论在发达市场还是新兴市场,人们都只能面对破旧的机场、拥堵的地铁和频繁停电。
释放长期投资者资金的第一步,是在全球范围内推出标准化的基础设施资产类别。欧洲金融服务圆桌会议提出了一套文件编制和信息披露模板,可作为公共和私营部门形成共同认知、确立良好市场惯例的起点。
尽管近期全球政策方面已作出努力,也有共识认为需要建立可交易的资产类别,但我们尚未看到太大变化。因此,瑞士再保险正在开发基础设施可交易性指标——这是一种定量工具,旨在帮助投资者和政策制定者评估已取得的进展,并推动基础设施债务进一步成为标准化、可交易的资产类别。
此类资产类别将简化投资流程,增强长期投资者投资的信心,并减轻政府的部分财政负担。
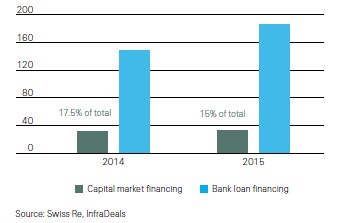
归根结底,流入基础设施的资金将创造就业机会,帮助人们获得食物、水和能源,并使他们摆脱贫困。随着世界人口不断增长,这一点从未像现在这样重要:未来几十年,经济和社会资产将日益集中于大都市地区;如果我们现在不做好准备,自然灾害造成的影响还会进一步加剧。
我们需要加大集体努力,更好地帮助社区做好准备
再保险公司不仅是重要的长期投资者,也是风险承担者。灾害发生时,我们行业会提供财政支持,帮助社区尽快恢复。但并非所有人都受到同等保护:全球灾害保障缺口估计达1.3万亿美元。这一数字提醒我们,需要采取广泛的应对方式,让国际机构和公共机构参与其中,以扩大保险覆盖面,帮助各国及其居民做好准备,在灾后更快恢复。
例如,去年瑞士再保险与中国广东省地方政府合作,启动了一项试点保险计划,为该省因热带气旋和超量降雨造成的损失提供保障。广东省的国内生产总值超过1万亿美元,但面临较高的自然灾害风险。该计划采用降雨量和热带气旋风速指数触发保单理赔,确保快速赔付,帮助受灾者尽快恢复。超强台风“海马”袭击不到一周后,汕尾市便获得了首笔赔付。
如果我们——再保险业和各国政府——能够加大集体努力,增强城市韧性,并设计易于获取且价格可负担的产品,未来灾害造成的破坏程度就能降低。
本周在世界经济论坛举行的讨论为前瞻思考提供了重要平台。但真正带来改变的是会后的行动:通过标准化资产类别和创新的公私合作方案,为韧性基础设施提供资金,将确保像意大利中部居民这样的人们更好地应对未来事件。




