下个月,政策制定者和专家将齐聚印度尼西亚巴厘岛努沙杜瓦,出席国际货币基金组织和世界银行集团年会。这一举办地点颇为契合:印度尼西亚正是二十多年前爆发的亚洲金融危机的震中。该危机为当前阿根廷和土耳其等新兴市场的动荡提供了重要教训。
今日的问题是否会真正引发类似1997—1998年那样的危机,这一问题我将留给他人去预测。不过,将一代人之前的危机背景与当下的情况加以比较,有助于更好地判断哪些新兴经济体最为脆弱,这一做法仍然值得一做。
过去几年发生的事件与1997—1998年危机爆发前的情形存在显著相似之处。20世纪90年代初经济衰退之后,美国维持低利率和宽松的货币政策,正如2008年全球经济危机之后的做法一样。在那十年中期,美国联邦储备委员会开始逐步收紧其政策——与今日的做法颇为相似——联邦基金利率于1995年见顶。
然而,在20世纪90年代,新兴市场,尤其是亚洲的新兴市场,大幅增加了对外借款,从而造成了货币和资产负债表错配,此后引发了危机。而今天,许多新兴经济体并非如此,它们积累了充足的外汇储备,并保持较低的外债水平。
但这并不意味着新兴经济体已经安全无虞。毕竟,阿根廷的外债此前也被认为是相对较低,直到比索近期大幅贬值,促使政府向国际货币基金组织申请资金。
事实是,并不存在万无一失的危机防范办法。当然,保持较低外债、维持灵活的汇率安排以及实施审慎的宏观审慎政策等措施,有助于避免灾难。那些被认为能够体现可信度并维持市场信心、被保罗·克鲁格曼称为“信心仙女”的难以捉摸的一系列政策,同样可能有所帮助。
但正如病毒可能侵袭最健康的人一样,危机也可能席卷准备充分的经济体。因此,各国必须超越预防性措施,增强支持迅速复苏的能力。
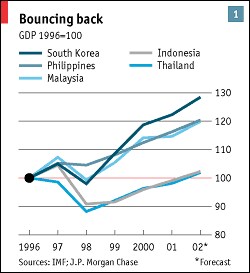
要弄清这在实践中意味着什么,我们应当考察各经济体从1997—1998年危机中复苏速度的差异。韩国的实际人均GDP在两年内恢复至危机前水平。但马来西亚和泰国用了六年,土耳其用了八年,印度尼西亚和阿根廷则用了十年,才恢复到危机前的状况。
差异并不在于各国的富裕程度:除韩国外,阿根廷的富裕程度远超其他所提到的经济体。相反,这至少在一定程度上反映了生产与出口的结构和复杂程度。1997年,韩国在出口复杂度方面本会位列第一,其后依次为马来西亚、泰国、土耳其、阿根廷和印度尼西亚——这一排序与复苏所需时间的长短相吻合。
为何出口基础更为复杂会支持金融危机后的复苏?正如国际货币基金组织2015年《世界经济展望》报告所示,尽管全球价值链兴起,汇率对出口增长仍然重要。此外,更为复杂且更具差异化的出口产品往往对汇率波动反应更为敏感。因此,在危机期间货币贬值,将为生产基础更为复杂的经济体的出口和增长提供更大的推动作用。
亚洲金融危机期间的经历印证了这一点。韩元贬值使三星产品更具竞争力,从而使该公司得以扩大市场份额。阿根廷和印度尼西亚的主要出口产品为农产品,对货币贬值的反应要弱得多。
国际货币基金组织的Reda Cherif、Fuad Hasanov和Lichen Wang近期表明出口复杂度是经济增长最稳健的决定因素。但它也可能是经济韧性的有力来源。尽管新兴经济体——尤其是那些采用灵活汇率并限制外债的经济体——或许仍能避免危机,但并不能保证它们一定能够做到。然而,拥有更为复杂的出口基础,将显著降低长期衰退的风险。




