大型企业能够而且应当在应对社会和环境问题方面发挥重要作用。然而,要做到这一点,它们需要专注于为所有利益相关方创造长期价值,而不是专注于向股东提供短期回报。
当广泛持股、在证券市场上市的公司的管理层和董事会审视财务与治理环境时,他们看到了什么?
一种普遍的看法(至少在盎格鲁-撒克逊国家):董事会负有法律责任,应仅以股东利益行事,而创造股东价值是其神圣职责
一年一度的季度会议仪式,与以财务为导向的分析师会面,议题全部围绕每股收益是否达到预期以及营收增长
各类投机者能够并且确实对公司股票(卖空、总回报互换、看涨和看跌期权等)或其公开债务(信用违约互换等)玩弄恶意手段
如果公司未能达到财务预期并创造股东价值,则可能成为“激进”对冲基金目标的隐忧
代理咨询机构对公司治理和高管薪酬进行监督,并对董事会成员的选举具有相当大的影响力
股权更替频繁,机构投资者的股份持有时间中位数不足两年 受高速交易等因素影响,整体平均持股期限不足一年
高管薪酬制度尽管各方竭力改进,但仍被许多人视为失当,且所依据的指标奖励的是短期业绩
高级管理人员或许确实相信有必要拓宽公司的视野和目标。但金融市场的硬性要求,以及与股价挂钩的典型高管薪酬,会让他们相信股价上涨和每股收益持续增长才是明智之举。所有其他既定目标都会退居次要地位,沦为口头承诺或公关手段。
在对这一制度进行一些相当根本性的改变之前,广泛持股的上市公司将不会、实际上也无法追求有利于所有利益相关方和整个社会的长期战略。
一些改变:谁拥有公司?
一个重要的改变,或者更确切地说是一项澄清,涉及一个根本性问题:公司董事和管理层应当对谁负责?
答案当然是股东。但这种股东至上的观念在很大程度上是一个神话。
包括加拿大、英国和美国多个州在内的若干国家的法律条文和判例确立,董事会必须做出“符合公司长期利益”的决定 (加拿大)以及 “董事必须行使其商业判断,并决定什么符合公司的长期利益” (美国)。 英国公司法的规定更为明确,指出公司董事“必须以其善意认为最有可能促进公司整体成员利益的方式行事”。
事实上,许多国家的董事会确实拥有一项法定权力,但他们很少行使,或者不敢使用:即为公司及其各利益相关方的长期利益行事。
企业公民
其他若干措施可能会改变上述有害动态。例如,在所有文明社会中,新来者在获得完整公民身份和投票权之前必须等待一段时间。以游客为例,他们不能投票。为什么不设立一种企业公民制度,规定股东只有在持有股份满一年后才能获得投票权,而“过客股东”不得投票?
为什么机构投资者仍然敌视双重股权股份?这种资本结构见于伯克希尔·哈撒韦、谷歌、Facebook、《纽约时报》和奈飞等公司。这种所有权形式若以保护少数股东的方式构建,就能为企业家提供持续的控制权,保护长期规划,并使公司不受短期金融游戏的影响。
另外,为什么不允许公司通过其章程限制可行使的投票比例,而不论其所持股份比例如何?例如,雀巢在瑞士公司法下运营,其投票权已被限制在5%。
为什么不能让公司根据持股期限来调整股息,正如法国公司法允许的那样?如果政府对资本利得征税,并采用随持股期限延长而递减的滑动税率,又会如何?
薪酬
高管薪酬的形式和水平常常使管理层沦为股东的高薪仆从,并沉迷于股价飙升。
为什么不取消与股价直接挂钩的高管薪酬?至少应取消每年发放的期权和限制性股票,以及整个体系中最薄弱的环节:依据一组“可比” 可比 公司向其自身高管支付的薪酬来设定薪酬。
大型公司应当关注包括投资者在内的多方利益相关者的需求。但除非对支配社会经济运作的金融资本主义做出改变,否则这种情况不会真正发生。
作者:Yvan Allaire 是 公共与私营机构治理研究所董事会执行主席
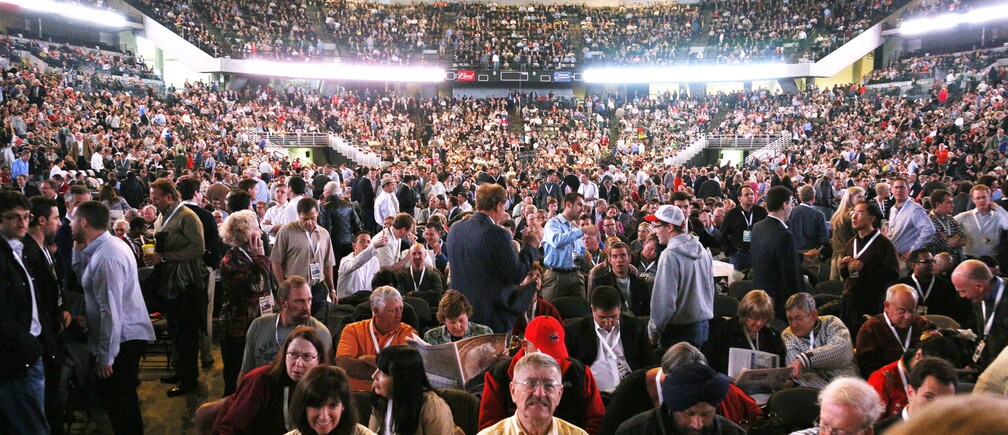
图片:2013年5月4日,伯克希尔·哈撒韦的股东在奥马哈为公司年度股东大会挤满了CenturyLink体育馆。路透社/Rick Wilking




