政府的主要任务之一是制定税收和公共支出政策。政府至少每年一次在下一年度的年度预算中编制财政计划。政府可能会事后偏离已宣布的政策,文献也确实表明它们会这样做。此类事后政策变化通常与战略性政治行为有关,例如面临选举时(如 von Hagen 2010、Pina and Venes 2011、Jong-a-Pin et al. 2012、Frankel and Schreger 2013、Merola and Pérez 2013、Cimadomo 2014 及其中引用的文献)。但是,对未来(财政)政策的不确定性会损害经济表现,因为它影响个体主体据以做出未来消费、投资和储蓄计划决策的能力。
降低财政政策的不确定性
有没有办法降低关于财政政策未来走向的不确定性?在最近的一篇论文中(Paredes et al. 2015),我们表明情况确实如此。为此,分析者(计量经济学家)必须从三类信息中了解财政计划:
政府所说它将做什么,即财政政策计划(目标)本身。
政府当前实际在做什么,即通过观察有关这些计划实际执行程度的最新数据。
政府过去所说它将做什么以及实际做了什么;这是一种基于过去(不当)行为评估可信度的方式。
政策计划应传递关于未来政策走向的信息,但可能受到政治自由裁量的影响。如果过去的政策不能很好地预测事后观察到的政策,那么当前赋予政府对现行财政计划承诺的概率应当较低。同时,从短期财政数据中学习会带来信号提取问题,特别是考虑到未来政策按定义传递的是前瞻性信息,而数据指的是回顾性信息。
为解决这一难题,我们为若干欧盟国家构建并估计了实证模型(混频模型和通过卡尔曼滤波估计的状态空间模型),重点关注政府消费计划。在我们的模型中,分析者会了解上述两类信息来源:回顾性和前瞻性。模型根据经验确定在每个时点赋予每类信息的权重。
我们有两项重要发现。
首先,我们的模型有助于实时揭示当前的政策走向。考虑到财政数据通常伴随大量噪声,这并非易事。
其次,也是最重要的一点,我们表明政府消费目标(计划)传递了关于事后政策发展的有用信息,特别是在政策发生重大变化时(即使过去的可信度较低),以及在计划执行信息有限时(例如在财政年度初)。
在不涉及技术细节的情况下,让我们来看看学习方法如何运作。图1展示了两个欧盟国家(西班牙和德国)在不同假设下模型的迭代预测。换言之,我们展示了三个模型如何在一年中随着新信息的到来而学习和调整。图中,我们展示了实际政府消费的观测年增长率(实线)、年度目标增长率(财政计划)(虚线),以及以一年中每个季度为预测起点、由不同模型生成的全年(年增长率)预测序列。
图1. 德国和西班牙政府实际消费的迭代预测(增长率,%)在一年内的演变(“学习”过程)。
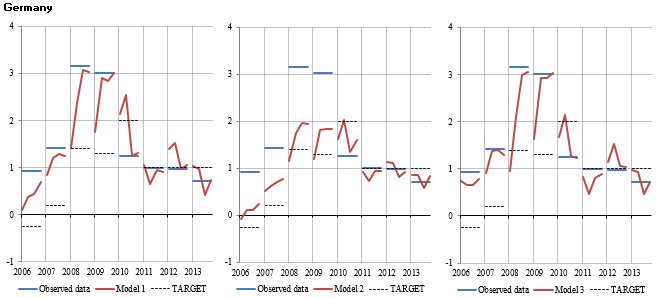
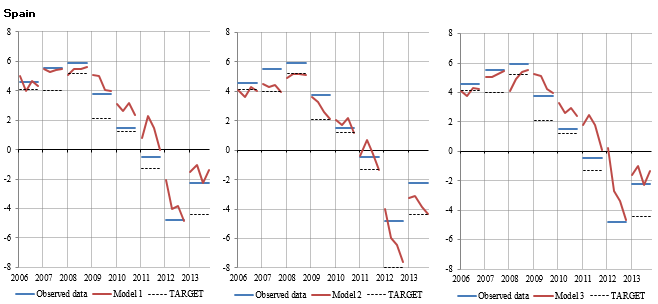
“过去可信度不完善”模型(模型1)纳入了上述所有信息来源。“过去可信度完善”模型(模型2)假设政府目标的历史记录是完美的,即不允许模型惩罚过去的不当行为。这类似于新政府上台后向公民和分析者索要“空白支票”的情形。最后,“无目标”模型(模型3)中,分析者完全不信任政府,即完全忽略财政计划,只处理新到的数据。现在转向我们的说明:模型1和模型3的预测倾向于以单调的方式逼近最终结果,前者更快,因为目标传递了关于变量变化方向的有用信息。另一方面,就“过去可信度完善”(模型2)的情形而言,在目标具有信息量的年份,学习过程在年初甚至更快,但随着季度推移,它最终会继承目标的“政策偏差”,因此其表现是所考虑的三个模型中最差的。这些效应具有普遍性,但在西班牙样本的第二段时期(发生了剧烈政策变化)更为明显。
结束语
那么,我们应当信任政府的财政计划吗?我们的答案是“有时”。这不同于阅读文献后得出的通常结论“不”,文献发现政策目标中存在出于政治动机的偏差。我们的观点是,即使计划事后被证明是(故意)错误的,它们仍然传递了一些信息,未必完全错误。关键在于使用适当的学习机制,使政府承诺(政府所说它将做什么)每个季度都与现实(政府实际在做什么)相对照,正如我们生活的许多其他方面一样。
参考文献
Cimadomo, J (2014),“Real-time data and fiscal policy analysis: a survey of the literature”,《Journal of Economic Surveys》,doi: 10.1111/joes.12099。
Frankel, J A 和 J Schreger (2013),“Over-optimistic official forecasts and fiscal rules in the Eurozone”,《Review of World Economics》,149,第247-272页。
Jong-a-Pin, R M, J E Sturm 和 J de Haan (2012),“Using Real-Time Data to Test for Political Budget Cycles”’,慕尼黑 CESifo 工作论文,第3939号。
Merola, R 和 J J Pérez (2013),“Fiscal forecast errors: governments versus independent agencies?”,《European Journal of Political Economy》,23,第285-299页。
Paredes, J, J J Pérez 和 G Pérez-Quirós (2015),“Fiscal targets. A guide to forecasters?”,CEPR 讨论论文 10553。
Pina, A 和 N Venes (2011),“The political economy of EDP fiscal forecasts: an empirical assessment”,《European Journal of Political Economy》,27,第534-546页。
von Hagen, J (2010),“Sticking to fiscal plans: the role of institutions”,《Public Choice》,144,第487-503页。
本文与 Vox EU合作发表。发表不代表世界经济论坛认同文中观点。
要紧跟议程, 订阅我们的每周通讯。
作者:Joan Paredes 是欧洲中央银行货币政策研究部的经济学家。Javier J. Pérez 是西班牙银行研究部财政政策科负责人。Gabriel Pérez-Quirós 是西班牙银行研究部宏观经济研究科科长,同时是 CEPR 研究附属学者。
图片:一张美国一百美元钞票上的本杰明·富兰克林肖像,摄于东京的 Interbank Inc. 货币兑换处。路透社/Yuriko Nakao




