回顾十年前雷曼兄弟的破产,人们很容易认为,又一场由债务驱动的崩盘可能在不久的将来到来。但如今最具影响力的趋势,与其说关乎经济周期,不如说关乎全球经济运行方式的根本性变化。
人之常情是,对几乎伤及所有人的灾难性事件作出评判。这类事件所引发的种种叙述,也自然会影响人们当下的判断和未来的选择。十年前雷曼兄弟破产的故事便是一个典型例子,只是其中有一个细微的转折。
如今,专家们指出,全球需求“危险地依赖于不断攀升的债务”,并由此断定全球金融危机以来实际上几乎没有变化。关于全球债务的数据无疑是准确的,但基于这些数据作出的任何预测,都可能因我们自身的后见之明偏差而显得言过其实。
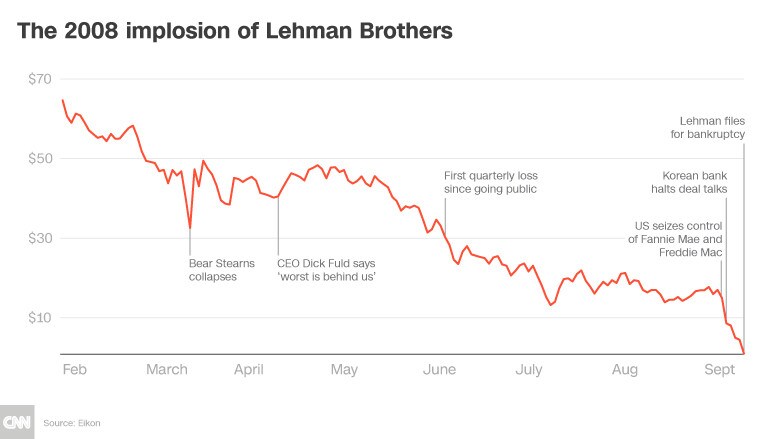
人类天生倾向于为令自己震惊的事件寻找解释,这往往意味着将其重新描述为可以预见的。这种思维捷径进而使我们高估了自己在我们认为“相似”的情境下预测未来的能力。
当然,人们对全球经济的预判取决于各自的参照框架。例如,美国学生债务如今已膨胀至1.5万亿美元。从美国年轻人的角度看,这无疑是令人担忧的发展;在欧洲人眼中,这在经济上也是荒谬的。再如,苹果和亚马逊的市值均已突破1万亿美元。一些美国人或许为此欢欣鼓舞,但欧洲人对美国科技巨头日益增长的主导地位却越来越忧心忡忡。
从更宏观的历史视角看,股市总会经历繁荣与衰退。尽管均值回归并非科学定律,但资产价格上涨最终未回归其长期平均水平的情况从未出现过。可以说,2008年的金融危机有所不同,正如理论家杰弗里·韦斯特所写,它“由美国狭隘且相对局部的抵押贷款行业中一些被误解的动态所刺激”,因而暴露出“理解复杂适应系统的挑战”。
承认这些挑战很重要。但更值得注意的一点是,如今全球最大企业的构成与十年前已大不相同。2008年,中国石油、埃克森美孚、通用电气、中国移动以及中国工商银行等,位列市值最高的企业之列。到2018年,这一地位则属于所谓的FAANG集团:Facebook、Amazon、Apple、Netflix和Alphabet(谷歌的母公司)。
在此背景下,美国联邦储备委员会上月在怀俄明州杰克逊霍尔举办的年度研讨会聚焦于数字平台的主导地位以及“赢家通吃”市场的出现,而非全球债务。这一新的认知反映出这样一个事实:正是数字软件等无形资产,而非实体制成品,在推动全球增长的新阶段。
比尔·盖茨,微软创始人,近期在一篇广为流传的博客文章中阐述了这一深刻转变。他写道:“世界经济中不符合旧有模式的那部分份额,正不断扩大。”他还指出,这一发展“对从税法、经济政策到哪些城市繁荣、哪些城市落后等方方面面都有重大影响。”问题在于,“总体而言,规范经济运行的规则并未跟上步伐。这是全球经济中最大的趋势之一,却未得到足够的关注。”
盖茨所描述的数字化(digitalization)不应与催生了网络交易系统、并在一定程度上促成2008年金融危机的数字化(digitization)进程相混淆。后者是将数据从模拟格式转换为数字格式的过程。相比之下,数字化转型是指数字技术(及与之相伴的思维方式)的采用,通过网络效应和新的规模经济,带动商业模式与价值创造的快速变化。
数字化转型对资产的依赖较少,而对人才的要求更高。因此,正如世界经济论坛的克劳斯·施瓦布所言,指出,“相较于资本的可得性,熟练劳动力的稀缺更有可能成为制约创新、竞争力和增长的关键瓶颈。”
这一观察暗示,自动化与人工智能相结合,可能会对劳动力产生具有潜在破坏性的影响。大量涉及常规性、重复性工作的中产阶级白领岗位可能很快面临风险。先进技术正在融合物质世界、数字世界和生物世界,并以人类历史上前所未有的速度和规模催生创新。
与其寻找当今牛市走到尽头时的“明斯基时刻”(因为它必然会到来),我们或许更应关注施瓦布所称的这一趋势,即第四次工业革命。从雷曼兄弟破产中可以汲取的重要教训是:技术应当被设计和使用来赋能人类,而不是取代人类。目标应当是改善社会,而非为破坏而破坏。




