本周综述为您带来经济和金融领域的最新动态。
重要经济新闻:国际货币基金组织上调全球经济增长预测;美国、欧洲央行和英国加息;全球制造业活动再度收缩;印度计划大幅提振资本支出。
1. 国际货币基金组织上调2023年增长预测
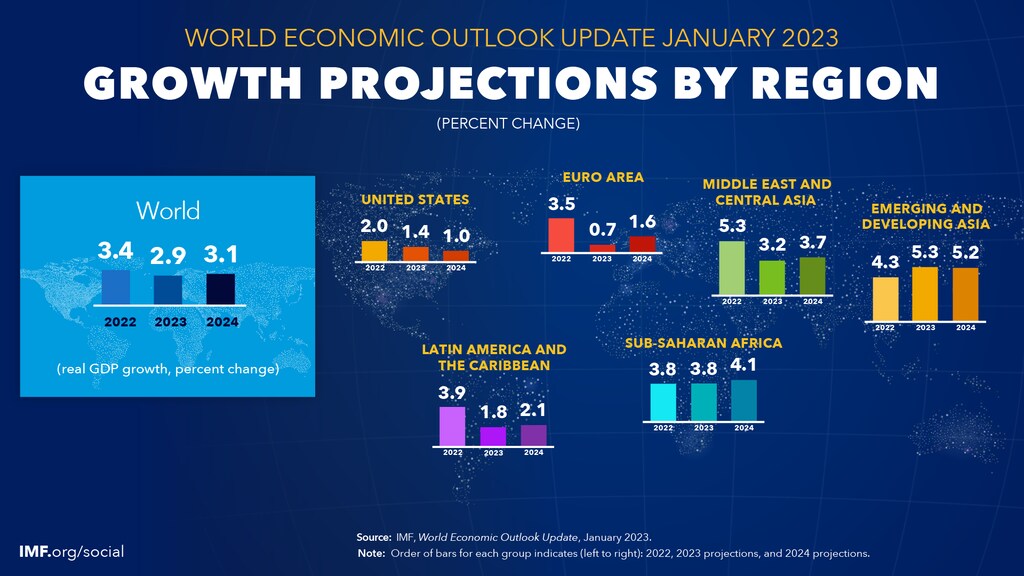
国际货币基金组织(IMF)小幅上调了其对2023年全球增长的展望,原因是美国和欧洲需求“出人意料地具有韧性”、能源成本有所缓解,以及北京放弃严格的新冠疫情防控措施后中国经济重新开放。
该机构仍预计今年全球增速将较2022年放缓,但降幅小于其10月的预测。国际货币基金组织现预测2023年增长2.9%,高于10月预测的2.7%,而去年增长为3.4%。
这些数据载于其最新的《世界经济展望》,该报告警告称今年世界可能很容易陷入衰退。报告称:“央行可能会继续收紧货币政策以抗击通胀,而且人们越来越担心这种紧缩立场可能使主要发达经济体陷入衰退。”
国际货币基金组织现预计美国今年GDP增长1.4%,高于10月预测的1.0%,2022年增长为2.0%。这得益于2022年第三季度消费和投资强于预期、劳动力市场稳健以及消费者资产负债状况良好。
欧元区的展望也有所上调,升至0.7%,高于10月的0.5%,不过低于2022年3.5%的增速。国际货币基金组织表示,欧洲对较高能源成本的适应速度快于预期。
国际货币基金组织大幅上调了对中国增长前景的预测,从10月预测的4.4%升至5.2%。2022年的“清零”政策使中国增长率降至3.0%,首次低于全球平均水平,为40多年来的首次。
印度的前景依然稳健,预测维持不变:2023年增长将放缓至6.1%,2024年将回升至6.8%,与其2022年的表现持平。
英国是国际货币基金组织预计今年将萎缩的唯一主要经济体。该机构预测英国GDP将下降0.6%,原因是家庭难以应对不断上涨的生活成本,包括能源和抵押贷款成本。
对于2024年,国际货币基金组织将全球增长预测小幅下调至3.1%,此前10月预测为3.2%。
2. 美国、欧洲央行和英国加息,但暗示未来路径有所不同
美国央行已放缓加息步伐,但表示随着其继续抗击通胀,仍将出现“持续加息”。美联储已将基准隔夜利率上调四分之一个百分点,至4.50%-4.75%区间。此前是连续六次幅度更大的加息,其中包括连续三次上调0.75个百分点。
美联储主席杰罗姆·鲍威尔表示,尽管通胀已开始放缓,但他预计未来几个月还将再加息几次,并且不认为美联储今年会降息。
美国12月职位空缺意外增加,这表明尽管利率上升且衰退担忧加剧,劳动力需求仍然强劲,这可能使美联储维持收紧政策的路径。然而,消费者支出连续第二个月下降(12月),这表明对过于激进的货币政策的需求有所减少。
美联储政策的影响不仅限于美国,还波及全球金融市场,因为它会影响汇率,其他国家往往随美国利率变动而作出相应调整。
欧洲中央银行(欧央行)已加息半个百分点,本月利率升至2.5%,并明确表示下个月至少还将以同等幅度再次加息。
欧央行行长克里斯蒂娜·拉加德表示:“我们知道还有很长的路要走,我们知道我们还没有完成任务。”她重申此前的表态,即欧央行将在抗击通胀、使其回落至约2%目标的过程中“坚持既定方向”。
与此同时,英格兰银行已连续第10次加息,但取消了此前关于在必要时“大力”持续加息的承诺,称通胀可能已经见顶。目前利率为4.0%,为2008年以来的最高水平,此前为3.5%。
该行表示,自2021年12月以来的一系列加息可能对经济产生越来越大的影响。英格兰银行正试图遏制10%的通胀。
该行认为英国仍将陷入衰退,但主要得益于能源价格下跌,衰退程度将比此前预测“浅得多”。该行现预计2023年GDP将收缩0.5%,此前11月的预测为收缩1.5%。
简要新闻:全球经济动态
1月,美国、欧洲和亚洲的制造业活动再度收缩,凸显了全球经济复苏的脆弱性。不过,欧元区工厂活动可能已经触底,制造业采购经理人指数(PMI)达到五个月来的高点48.8——尽管低于50的数值仍表示收缩。
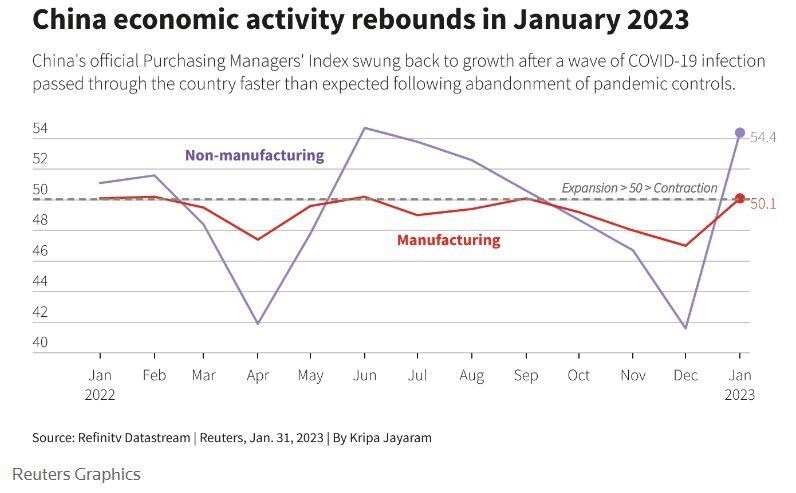
中国经济活动重新回到增长轨道(1月),此前北京放弃疫情防控措施后,新冠感染浪潮在全国范围内的传播速度快于预期。官方PMI从12月的47.0升至1月的50.1,国内订单和消费推动制造业产出增长。
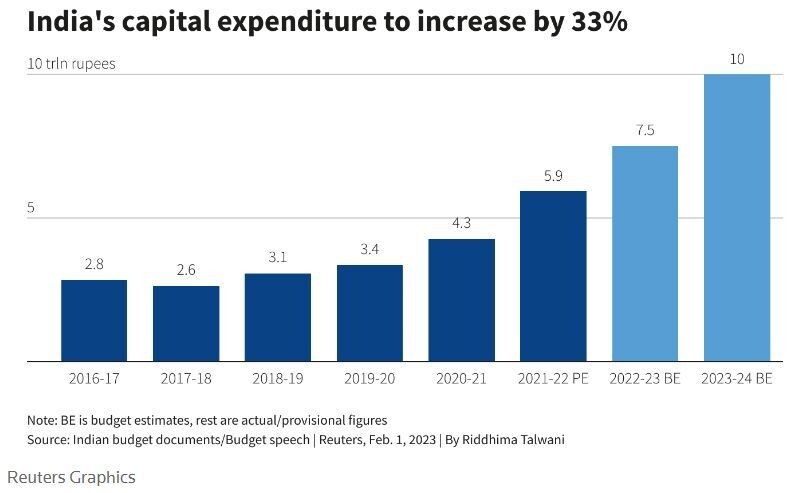
印度将大幅提振资本支出,力度为有史以来最大之一,以期创造就业机会。自4月1日起的财政年度内,支出将增加33%,达到约1223亿美元,此前2020-2021财年和2021-2022财年分别增长37%。
此举紧随印度财政部表示,预计GDP增速将小幅放缓(2023-2024财年)之后推出。原因是全球经济放缓将影响其出口。该部预计增长6.0%-6.8%,低于本财年预计的7%增速。
欧元区GDP在2022年第四季度意外增长,但与前三个月相比仅增长0.1%。这意味着该经济体成功避免了衰退,不过由于实际收入大幅下降以及利率飙升,2023年的前景依然疲弱。
不过,复苏迹象开始显现,欧元区经济景气度升至七个月来的高点(1月)。除建筑业外,各行业乐观情绪均有所增强,通胀预期也大幅下降。此外,欧元区综合PMI(涵盖制造业和服务业)同样显示出温和增长,如上周经济综述所报道。
德国经济在第四季度意外萎缩0.2%(2022年)与前三个月相比。这被视为欧洲最大经济体可能正步入此前广泛预测的衰退的信号,尽管衰退程度或将浅于最初的担忧。
韩国似乎正走向其首次衰退,为三年来首次,此前其贸易逆差在1月创下纪录高位,此前出口暴跌16.6%。这个亚洲第四大经济体的增长高度依赖贸易,但由于全球经济放缓,出口一直在下滑。 韩国10月至12月的GDP下降0.4%,与上一季度相比。
印度尼西亚经济增长可能在第四季度放缓,原因是大宗商品和能源价格下跌冲击了出口,据路透社民调显示,广泛预期的全球衰退可能加速今年的放缓。
土耳其总统雷杰普·塔伊普·埃尔多安表示,基准利率将继续下降。据彭博社报道,土耳其的货币政策在过去两年中违背常规,尽管通胀飙升,却出现了突然的降息周期。
Agenda上的更多经济内容
今年能源账单会开始下降吗?是的,据世界经济论坛调查的64%首席经济学家所言。但他们表示,短期内减少消费将是缓解危机的最有效方式。
联合国研究显示,全球女性受生活成本危机的影响尤为严重。该研究指出,女性是“贫困的缓冲器”,并指出在许多国家,女性作为主要照护者的身份意味着她们通常比男性更难增加有偿工作时间。
与疫情前相比,美国就业人数情况如何?部分行业仍在挣扎,官方数据显示,其中休闲和酒店业最为明显,其就业岗位仍比2020年2月的水平少近100万个。公共部门也仍落后于新冠疫情前的水平。




