全球金融危机过去六年后,欧洲仍受到企业债务高企和数百万笔不良贷款的拖累。中小企业(SME)承受的负担格外沉重,其不良贷款率平均是大型企业的两倍多。这令人担忧。中小企业是欧洲经济的命脉,占所有企业的99%,雇用的员工接近欧洲劳动力的三分之二。鉴于小企业对经济的重要性,解决其问题贷款或能为更稳健、可持续的经济复苏奠定基础。
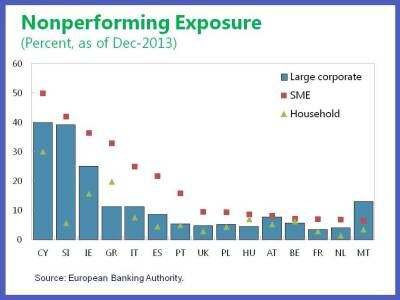
小企业,大障碍
在欧洲,中小企业的定义是员工人数少于250人、年销售额低于€ 50 million。不幸的是,规模小往往使它们更难处理不良贷款。贷款规模大、有关中小企业的财务数据有限,以及中小企业的人才集中在少数关键人员(管理层、股东和员工)身上,都是严重障碍。
总体而言,小企业更容易面临重组专业知识不足、破产制度成本高昂或程序复杂,以及不良融资成本更高等问题。严格的破产法律往往会打击创业精神,因为它们不让失败企业的所有者有机会重新开始。除了这些独有的困难,小企业还面临当前环境下大企业同样遭遇的挑战:银行资金紧张、破产制度薄弱,以及法律执行工具不足。
援助正在到来
欧洲各国政府已采取措施,尤其是改革破产制度,例如推动庭外债务重组。一些国家——如塞浦路斯、希腊和爱尔兰——加强了对银行问题贷款管理的监督。由欧洲中央银行牵头的全新 单一监管机制预计将协调欧元区各地对不良贷款管理的监督。
各国政府为中小企业重组债务创造了税收及其他经济激励措施,并促进其获得融资。欧盟委员会也在提供帮助,为中小企业制定有针对性的计划,并迈出第一步,为成员国提供立法指导。
尽管做出了这些努力,解决小企业问题贷款的进展仍然太慢。各国政府和银行需要采取更多行动。国际货币基金组织(IMF)工作人员近期 发表了一篇论文,汇总相关经验,并尝试提出一些切实可行的政策解决方案。
是时候采取更多行动了
各国政府需要制定一项全面、协调的战略,提供宏观和微观经济层面的支持,包括改革破产制度和加强银行监管。它们应考虑为小企业引入更简便、成本效益更高的破产程序。时间就是金钱。在债权人商议期间,企业的价值会不断下降。这就像争论如何分一份正在融化的冰淇淋。
国际经验表明,“强化型”庭外债务重组(包括采用某些司法程序或调解方式)对于更快、更低成本地重组债务至关重要。与其他改革相结合,这可以让经营失败的企业家有机会摆脱不可持续的债务,重新开始,同时受到合理保障措施的约束。
由于在大多数情况下银行是主要债权人,加强银行监管将为银行提供更多激励,促使它们处理问题贷款,例如迅速退出不可行企业,并协助重组有生存能力但陷入困境的企业。
欧洲的创业者和小企业本可以成为欧洲复苏的支柱,但如今太多企业正受到问题贷款的掣肘。解决这一状况将释放宝贵资源,帮助经营健康的中小企业蓬勃发展,并促成新企业涌现。是时候让“小而美”重现了。
本文由 IMF Direct合作发布。本文的发布并不意味着世界经济论坛认可其中的观点。
如需了解更多议程动态, 请订阅我们的每周通讯。
作者:Yan Liu 是国际货币基金组织法律部助理总法律顾问,负责金融诚信组。Kenneth Kang 是国际货币基金组织欧洲部助理主任,负责先进经济体处。Dermot Monaghan 是国际货币基金组织货币与资本市场部的金融部门专家。Wolfgang Bergthaler 是国际货币基金组织法律部高级法律顾问
图片:图片展示了罗马一枚欧元硬币置于显示汇率的平面屏幕上。路透社/Stefano Rellandini




