近几个月来,油价大幅下跌。西德克萨斯中质原油价格从去年夏季每桶逾100美元降至1月的每桶不足50美元,无论按相对幅度还是绝对幅度衡量,跌幅都很大,可与20世纪80年代中期的“石油反冲击”相提并论。1 原则上,这应是外汇市场需要纳入考量的重要因素;对证据作表面解读,例如俄罗斯卢布大幅贬值,或阿塞拜疆最近放弃美元挂钩制度,似乎也印证了这一看法。但更普遍地说,油价大幅波动是否总是伴随着全球汇率格局的变化?
理论
从理论角度看,油价冲击可能通过两个主要渠道传导至汇率(见 Bodenstein 等,2012):
贸易条件:贸易条件遭受负面冲击(例如,石油出口国的油价下跌)会压低国内经济中非贸易品的价格,进而压低实际汇率。实际汇率的定义是国内经济与国外经济中一篮子贸易品和非贸易品的相对价格。由于非贸易品价格可能具有黏性,实际汇率的调整也可能需要名义汇率贬值;
财富效应:负面油价冲击会将财富从石油出口国转移至石油进口国,导致经常账户余额大幅变化以及投资组合重新配置(见 Kilian,2007)。为恢复石油进口国(出口国)的对外净金融可持续性,油价遭受负面冲击后,实际汇率必须贬值(升值),以改善非石油贸易余额。
这些基于教科书式跨期模型推导出的基本渠道通常表明,油价下跌应伴随石油出口国实际汇率贬值。不过,现实情况可能有所不同。
现实世界
理论表明,负面油价冲击发生后,石油出口国货币应当贬值(正面冲击则相反),但现实中可能存在相互抵消的力量。首先,货币当局可能不愿看到名义汇率大幅波动,因此会通过增减外汇储备来抵御汇率压力。其次,国际风险分担渠道可能通过货币敞口发挥自动稳定作用。石油出口国已积累大量外汇储备,且往往持有“外币净多头”头寸;因此,油价下跌若伴随货币贬值,会产生正向估值效应——相对于国内 GDP 而言,这意味着它们获得净收益——从而发挥稳定作用。换言之,为确保对外可持续性,汇率不必贬值那么多。
证据
在 Buetzer 等(2012)及其后续版本中,我们对石油冲击与石油进口国和出口国货币汇率格局之间的联系进行了审慎的实证分析。我们使用一个大型数据库,涵盖43个发达经济体和新兴经济体,样本期为1986年至2013年。遵循 Kilian(2009)以及 Peersman 和 Van Robays(2009)的开创性研究,我们在 VAR 模型中采用符号限制,以识别三类不同的油价冲击,分别归因于(i)全球需求、(ii)石油特定需求和(iii)石油供给。第二阶段,我们通过面板回归分析这些冲击对名义和实际汇率、储备积累以及外汇市场压力指数的影响。
我们发现了三项典型事实:
对全部样本国家而言,我们没有发现系统性证据表明,油价冲击发生后,石油或大宗商品贸易余额与实际汇率变动之间存在明确联系。
不过,石油出口国(而非石油进口国)往往会通过消耗外汇储备来抵御贬值压力,尤其是在石油需求冲击之后;全球需求冲击之后也会如此(全球需求冲击同样会压低油价)。
汇率制度确实重要。面临负面石油需求冲击时,实行浮动汇率的石油出口国不仅会减少外汇储备,也会经历名义贬值。因此,对这些国家而言,石油需求冲击是影响汇率的相关因素。
总的来说,我们发现,石油冲击,尤其是石油需求冲击,确实会对石油出口国造成外汇市场压力;这种压力在浮动汇率下更为明显,而这些国家会通过增减外汇储备来抵消压力。不过,更普遍地说,我们发现油价变动与汇率之间的联系较为松散,这或许是汇率脱钩现象的另一种表现。
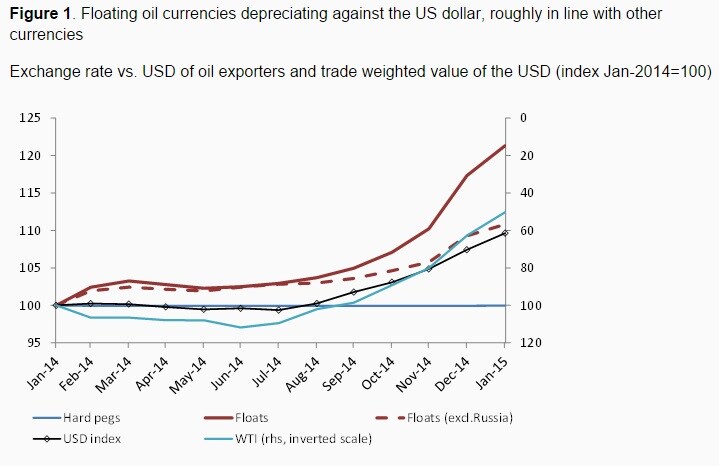
2014年6月至2015年1月的油价下跌幅度巨大且出乎意料,因此构成了一场有趣的“准自然实验”。虽然我们的论文没有涵盖这一时期,但自然会有人想知道汇率发生了什么变化。如图1所示,石油出口国整体兑美元确实贬值了,但由于同一时期美元走强,大多数其他货币也贬值了。尤其是在排除受到很大程度上特殊因素影响的俄罗斯后,我们没有观察到石油出口国货币出现额外贬值的明确迹象。
图1:浮动汇率的石油出口国货币兑美元贬值,幅度大致与其他货币相当
石油出口国汇率兑美元及美元贸易加权价值(指数:2014年1月=100)
来源:Haver 及作者计算。
注:固定盯住汇率的国家:阿曼、卡塔尔、沙特阿拉伯、阿联酋和委内瑞拉。浮动汇率的国家:阿塞拜疆、哈萨克斯坦、墨西哥、尼日利亚、挪威、科威特和俄罗斯。美元指数为美联储理事会的名义广义贸易加权指数。WTI 为美国能源信息署公布的每桶美元计价现货油价。
石油出口国通过消耗外汇储备来支撑汇率,这与我们的预测一致(见图2)。此外,有趣的是,固定盯住汇率和所谓的浮动汇率国家都采取了这一做法。
图2:石油出口国消耗国际储备以抵御负面油价冲击
主要石油出口国的国际储备(指数:2014年1月=100)

来源:各国主管机构/Haver 及作者计算。
注:固定盯住汇率的国家:阿曼、卡塔尔、沙特阿拉伯、阿联酋和委内瑞拉。浮动汇率的国家:阿塞拜疆、哈萨克斯坦、墨西哥、尼日利亚、挪威、科威特和俄罗斯。
本文与 VoxEU合作发布。本文发布不代表世界经济论坛认可其中观点。
如需了解议程动态, 订阅我们的每周简报。
作者:Sascha Bützer 是德国联邦银行国际货币事务部经济学家,也是慕尼黑大学经济学博士候选人。Maurizio Michael Habib 是欧洲中央银行高级经济学家。Livio Stracca 是欧洲央行国际与欧洲关系总司国际政策分析部主任。
图片:图片:一名男子在东京一家经纪公司外查看股票行情牌。路透社/Toru Hanai




