欧元区从未像2012年夏天那样接近“末日”。欧元区外围国家的债务利差飙升,危机震中也从希腊和葡萄牙转向西班牙、意大利等较大经济体。2012年7月26日,欧洲央行行长马里奥·德拉吉终于宣布,欧洲央行将采取“竭尽所能(在[其]授权范围内)”的行动来拯救欧元。随后,2012年8月2日,欧洲央行宣布有意直接购买政府债券。2012年9月6日,该行最终通过“直接货币交易”(OMT)计划正式确立了其最后贷款人(LOLR)角色,不过该计划仅适用于有资格获得欧洲稳定机制资金的欧元区国家;也就是说,仅适用于有偿付能力但缺乏流动性的国家(Wolff 2014)。事后看来,如今已很清楚,OMT是近代中央银行史上最有效的计划之一,在没有以该计划名义实际支出一欧元的情况下,压低了整个欧元区的信用利差。
法律与经济学
尽管如此,欧洲法院目前仍在审理针对OMT计划的案件。此前,德国联邦宪法法院于2014年1月裁定该计划与欧盟法律不相容。德国法院的裁决似乎基于一种隐含假设:欧元区信用风险的急剧上升完全是宏观经济基本面恶化的结果,因此,欧洲央行无权干预基本面与主权债务利差之间这种显而易见的关系(参见 De Grauwe 2014,Giavazzi 等,2013)。换言之,人们隐含地假设,欧元区各国在特定经济条件下,债券市场总会对应一个唯一的均衡利率。在这一前提下,每个欧元区主权国家都“理应”承受其债券利率,而该利率将完全取决于其经济基本面。直白地说,许多欧元区国家违约风险的急剧上升,与市场恐慌或金融投机毫无关系;德国的怀疑论者认为,这是这些国家经济管理不善的自然反映,因此应通过更好的管理(即紧缩和结构性改革)加以纠正。犯错者必须付出代价!因此,按照这种逻辑,欧洲央行没有必要作为最后贷款人介入债务市场,因为高效的金融市场显然能够区分缺乏流动性和无力偿债的借款人,并向前者提供必要流动性——或者说,市场真的能做到吗?这种基本面至上的观点,很难与当今金融世界相协调。例如,储户恐慌引发的“银行挤兑”被视为全球银行体系面临的潜在威胁,而中央银行作为银行的最后贷款人则广受欢迎。如果可能发生银行挤兑,为什么就如此难以接受货币联盟中发生主权债务挤兑的可能性?
经济学家对多重均衡的纠结
正如 Angeletos 和 Werning(2006)在论文引言中所说:“这是一种爱恨交织的关系。经济学家既为多重均衡着迷,又对此感到不安。”在任一时点,我们观察到市场上只有一个价格,因此更倾向于假设,这反映的是一个由某组决定因素唯一决定的单一结果。这让我们经济学家的工作变得轻松,因为我们会更有信心解释事物并预测未来结果。如果在相同条件下可能出现两个或更多不同事件,就会严重削弱我们这一学科的解释力和预测力,更不用说我们的自尊心了。
不过,主流经济学的现状或许会改变,尽管过程缓慢。很少有人还记得,Paul Krugman(1996)曾多么巧妙地为第一代货币危机模型辩护;当时,这些模型把所有责任都归咎于政府和经济指标管理不善。几年后,他接受了由 Obstfeld(1996)提出的第二代货币危机模型。这些模型论证了这样一种可能:对于基本面处于中间水平的国家,糟糕的市场预期可能会通过推高利率而自我实现,迫使一个原本有偿付能力的政府放弃盯住汇率。Krugman 最终的认错同样巧妙:“我错了,Maury Obstfeld 是对的”(1999)。
欧元区脆弱性假说
在一篇近期实证论文中,我们围绕近期欧元区债务危机重访了类似争论,考察 Paul De Grauwe 是否正确(Saka 等,2015)。1 VoxEU 的读者都知道,De Grauwe 是第一位主张如下观点的经济学家:那些使自我实现型债务挤兑成为发展中国家严重威胁的论据——沿袭 Calvo(1988)的思路——同样适用于货币联盟成员国。De Grauwe 认为,各国失去印发本国借款所用货币的权力,会使欧元区成员国变得脆弱,容易受到市场情绪骤变的冲击。但如果欧洲央行承担最后贷款人角色,这种脆弱性就可以避免(De Grauwe 2011)。因此,即便OMT计划设有严格条件,仅适用于有偿付能力但缺乏流动性的国家,它也应能遏止自我实现的恐慌,即便实际上并不干预市场(Giavazzi 等,2013)。政策的安定效应印证了这一点,尽管该政策从未实际启用。
显而易见,德拉吉发表“竭尽所能”演讲时首次释放的欧洲央行政策立场转变信号,体现了该行在欧元区债务市场中的最后贷款人角色。在我们的论文中,我们考察这一日期前后债务市场的行为,以判断此前发现的区域内传染是否包含自我实现成分。如果传染完全源于基本面和偿付能力方面的担忧,人们就不会预期OMT能够使其停止。2
为剔除欧洲央行政策转变的影响,我们分析了围绕OMT隐性宣布前后两个各为一年的时间窗口内,10个欧元区国家每日的信用违约互换(CDS)利差。通过主成分分析,我们发现,宣布后欧元区利差的共同性显著增强;而政策出台前,似乎还有其他因素以不同方式影响各国主权利差。对这些发现作纯粹基本面主义的解读,会认为市场把OMT视为债务担保计划,因此利差的共同性可能有所增强,因为欧元区成员国如今通过欧洲央行为彼此的债务分担责任。如果真是如此,OMT必然通过抬高基本面良好的“优等”国家的利差、压低基本面较差的“犯错者”国家的利差,扭曲了债务利差与基本面之间的关系。为评估这一点,我们将欧元区成员国的季度CDS利差对信用风险文献中的关键宏观经济指标进行回归分析。
令人惊讶的是,图1上图显示,与基本面最不一致的主权利差只出现在宣布前的季度,而且只涉及外围国家。即使假设获救国家因失去市场准入而使其利差可能不再与基本面相关,并将它们剔除,我们仍得到相同结果(图1下图);不过这次结果仅涉及OMT政策出台前的西班牙和意大利。看来,在欧洲央行承担最后贷款人角色之前,这些国家的利差被推高到了基本面无法解释的水平之上。
图1:2011年年中至2013年年中欧元区CDS利差与宏观基本面的散点图及OLS回归线
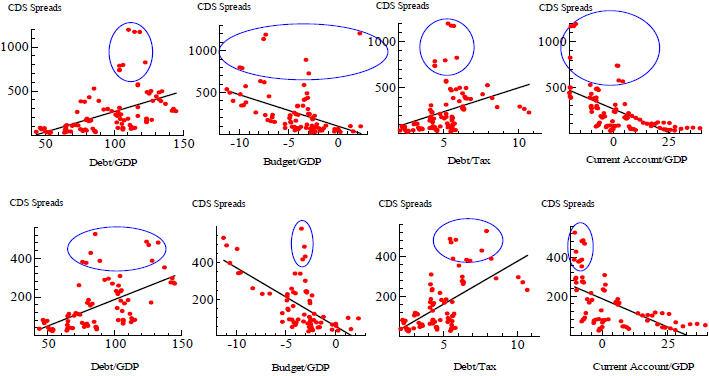
注:上图中的四幅图基于10个欧元区国家(奥地利、比利时、芬兰、法国、德国、爱尔兰、意大利、荷兰、葡萄牙和西班牙)的合并季度观测值;下图则基于同一组国家,但不包括爱尔兰和葡萄牙。Y轴表示季度CDS利差,X轴表示这些国家在2011年年中至2013年年中这两年期间相应的宏观经济指标。
来源:Saka 等(2015);作者根据 Datastream、Oxford Economics、World Development Indicators(世界银行)和 OECD 的数据计算。
我们还分别考察了这些宏观指标对两个不同时期CDS利差的解释力。结果显示,基本面对解释两个时间窗口内的主权CDS利差都很重要,但OMT政策出台后,其影响力显著增强。这不支持这样一种观点:债务利差此前已经与基本面充分吻合,而OMT(被误解为一项一概适用的担保计划)扭曲了两者关系。
我们的论文还进一步调查了欧元区国家与自行发行本国货币的欧洲非欧元区国家之间,是否存在各种看似非基本面因素导致的传染联系。我们发现,这种传染联系在欧元区内部最强,并且因OMT政策而显著减弱;这意味着此前发现的区域内传染具有显著的自我实现成分。
结论
Paul De Grauwe 对欧元区脆弱性的诊断是正确的;相关地,他指出近期债务危机具有很强的自我实现动态特征,也同样正确。OMT是克服这种脆弱性的有效良药。然而,这些思考不应掩盖一个事实:欧元仍是一项不完整的构想。希望在不久的将来,欧元区能够配备一个财政当局,并可能拥有集中化的税收和再分配权力,从而最终朝着拥有统一政治和财政联盟的货币发展。鉴于德国对OMT的强烈抵制,没有人能完全确定德拉吉这一大胆举措能否坚持到那一天!
本文由以下机构合作发布: VoxEU。发表本文并不代表世界经济论坛认可其中观点。
如需持续关注议程, 请订阅我们的每周通讯。
作者:Ana-Maria Fuertes 是伦敦城市大学卡斯商学院金融计量学教授。Elena Kalotychou 是伦敦城市大学卡斯商学院金融学高级讲师。Orkun Saka 是伦敦城市大学卡斯商学院金融学博士生。
图片:一张图片展示了罗马一枚欧元硬币置于显示汇率的平面屏幕上。路透社/Stefano Rellandini




