国际货币基金组织估计,2019年全球经常账户赤字和盈余中有40%属于过度失衡。
这些过度失衡主要集中在发达经济体。
短期政策应重点关注经济生命线以及新冠肺炎疫情后的经济复苏。
中期来看,政策应致力于减少过度失衡。
疫情暴发前,世界已存在持续存在的对外失衡。危机导致贸易大幅萎缩,汇率出现显著波动,但全球经常账户赤字和盈余的减少有限。前景仍高度不确定,新一轮疫情传播、资本流动逆转以及全球贸易进一步下滑的风险仍然较大。
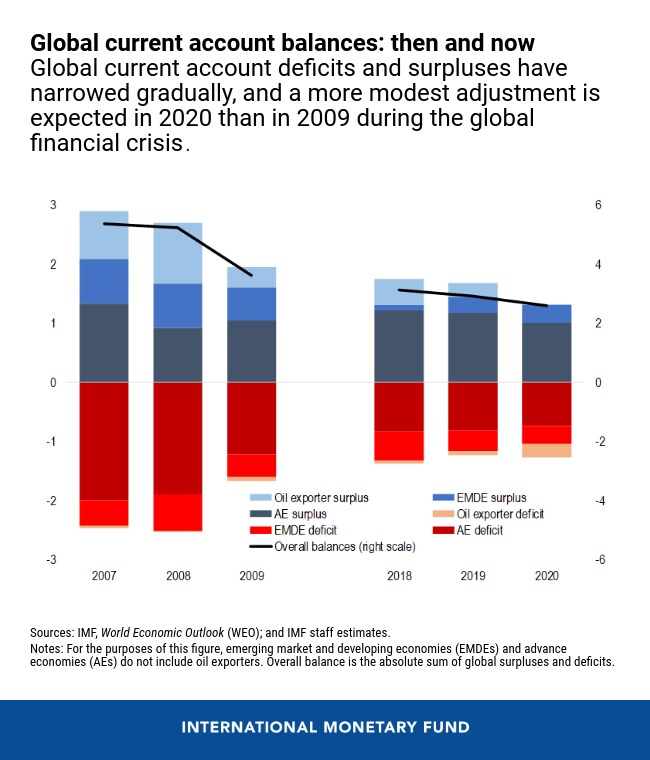
我们的新对外部门报告显示,2019年整体经常账户赤字和盈余略低于全球GDP的3%,比前一年略有收窄。我们对2020年的最新预测表明,这一数字仅会进一步收窄约全球GDP的0.3%,降幅比10年前全球金融危机之后的降幅更为温和。
新的贸易壁垒无法有效减少失衡。
Martin Kaufman 和 Daniel Leigh
当前的政策首要任务是提供关键纾困并促进经济复苏。待疫情缓解后,减少全球对外失衡将需要过度盈余国和赤字国共同推进改革。新的贸易壁垒无法有效减少失衡。
失衡为何重要
对外赤字和盈余未必是值得担忧的原因。在某些时期,各国有充分理由出现赤字或盈余。但如果经济体通过对外赤字过度、过快地向国外借债,可能会在资本流动骤停时变得脆弱。各国还可能因将过多储蓄投向海外,而面临国内投资需求无法满足的风险。挑战在于判断失衡何时属于过度或构成风险。我们的分析侧重于各国整体经常账户余额,而非其与各贸易伙伴的双边贸易差额,因为后者主要反映的是国际分工,而非宏观经济因素。
我们估计,2019年全球经常账户赤字和盈余中约有40%属于过度失衡,且与近年来的情况一样,主要集中在发达经济体。经常账户盈余高于合理水平的主要是欧元区(主要由德国和荷兰推动),而经常账户盈余低于合理水平的主要是加拿大、英国和美国。与2018年一样,中国的对外状况评估结果与基本面和理想政策大体一致,原因在于政策缺口与结构性扭曲相互抵消。
我们的报告对30个最大经济体的对外失衡和汇率进行了逐一评估。随着时间推移,这些失衡不断累积,对外资产和负债存量目前处于历史高位,可能同时加大债务国和债权国的风险。全球失衡的持续存在以及对贸易公平竞争环境不平衡的担忧日益加深,助长了保护主义情绪,并导致美中之间的贸易紧张局势加剧。总体而言,许多国家在危机爆发前就已存在既有脆弱性,且政策扭曲依然存在。
新冠肺炎疫情:强烈的外部冲击
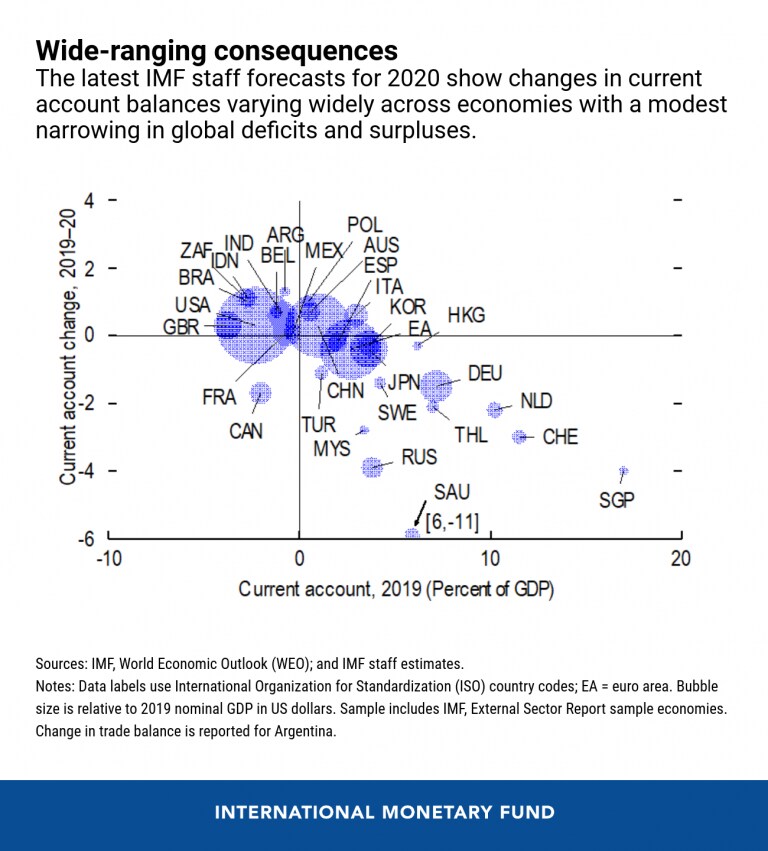
在全球经济仍在应对新冠肺炎危机之际,对外前景高度不确定。尽管我们预测2020年全球失衡将略有收窄,但各地情况不尽相同。依赖石油和旅游等受严重冲击行业,或依赖侨汇的经济体,其经常账户余额可能下降超过GDP的2%。此类强烈外部冲击可能产生持久影响,并需要进行重大经济调整。从全球层面看,我们的预测显示,经常账户余额的收窄幅度比十年前全球金融危机之后更为有限,这在一定程度上反映出,本次危机前的全球失衡规模比本世纪中期房地产和资产价格繁荣时期更小。
新冠肺炎危机初期,外部融资条件收紧引发资本突然外流,众多新兴市场和发展中经济体的货币大幅贬值。此后,尤其是发达经济体实施了力度异常强劲的财政和货币政策应对措施,推动全球投资者信心逐步恢复,最初的货币大幅波动也有所回调。但许多风险依然存在,包括新一轮疫情传播、经济创伤以及贸易紧张局势再度升级。
全球金融压力的又一轮爆发可能引发更多资本流动逆转和货币压力,并进一步加大具有既有脆弱性经济体发生对外危机的风险,这些脆弱性包括经常账户赤字规模较大、外币债务占比较高以及国际储备有限,正如今年分析章节所强调的那样。新冠肺炎疫情的恶化还可能扰乱全球贸易和供应链,减少投资,并阻碍全球经济复苏。
提供纾困并推动世界经济再平衡
近期政策应继续重点提供经济生命线并促进经济复苏。在可行的情况下,实行浮动汇率制度的经济体可继续允许汇率根据外部条件进行调整,从中受益。在有需要且储备充足的情况下,外汇干预有助于缓解混乱的市场状况。对于面临严重国际收支压力且无法获得私人外部融资的经济体,官方融资和货币互换额度有助于提供经济纾困,并保障关键医疗保健支出。
应避免设置关税和非关税贸易壁垒,尤其是针对医疗设备和用品的壁垒,并应撤销近期新增的贸易限制措施。以关税来针对双边贸易差额,会对贸易和增长造成代价,并往往引发抵消性的货币变动。关税通常也无法有效减少过度的对外失衡和货币错位,而解决这些问题需要处理潜在的宏观经济和结构性扭曲。有必要完善基于多边规则的贸易体系,加强关于补贴和技术转让的规则,包括扩充服务和电子商务方面的规则条款,并确保世界贸易组织争端解决机制运转良好。
从中期来看,减少全球经济中的过度失衡需要过度盈余国和过度赤字国共同努力。新冠肺炎危机前已存在的经济和政策扭曲可能持续存在或进一步恶化,因此需要根据各国具体情况推进针对性改革。
在危机前经常账户过度赤字源于财政赤字超出合理水平(如美国)且此类失衡持续存在的经济体,中期财政整顿将有助于提升债务可持续性、缩小经常账户过度赤字缺口,并在需要时促进国际储备的积累(如阿根廷)。面临出口竞争力挑战的国家,将受益于提高生产率的改革。
在危机前已存在的经常账户过度盈余持续存在的经济体,有必要优先推进鼓励投资、抑制过度私人储蓄的改革。在仍有财政空间的经济体,以增长为导向的财政政策将增强经济韧性,并缩小经常账户过度盈余。在某些情况下,还可能有必要通过扩大社会安全网等方式,推行抑制过度预防性储蓄的改革(如泰国和马来西亚)。




