公共债务目前约占全球债务总额的近40%,为20世纪60年代中期以来的最高比例。
公共债务占GDP的比重从2007年的约70%升至2020年的124%。
另一方面,同期私人债务占GDP的比重增速较为温和,从164%升至178%。
面对高债务和通胀上升,政策制定者必须把握好平衡。
2020年,我们观察到二战以来最大的单年债务激增,全球债务上升至226万亿美元,此时全球正遭受全球性卫生危机和深度衰退的冲击。危机爆发前债务水平已经偏高,而如今各国政府必须应对公共债务和私人债务均创历史新高、新型病毒变异以及通胀上升等局面。
根据国际货币基金组织《全球债务数据库》最新更新,2020年全球债务占GDP的比重上升28个百分点,达到256%。国际货币基金组织的全球债务数据库。
政府借贷约占增量的一半多一点,全球公共债务占GDP的比率飙升至创纪录的99%。非金融企业和家庭的私人债务也创下新高。
债务激增加剧了脆弱性,尤其是在融资条件收紧的情况下。
Vitor Gaspar、Paulo Medas和Roberto Perrelli
发达经济体的债务增长尤为显著:公共债务占GDP的比重从2007年的约70%升至2020年的124%。另一方面,同期私人债务占GDP的比重增速较为温和,从164%升至178%。
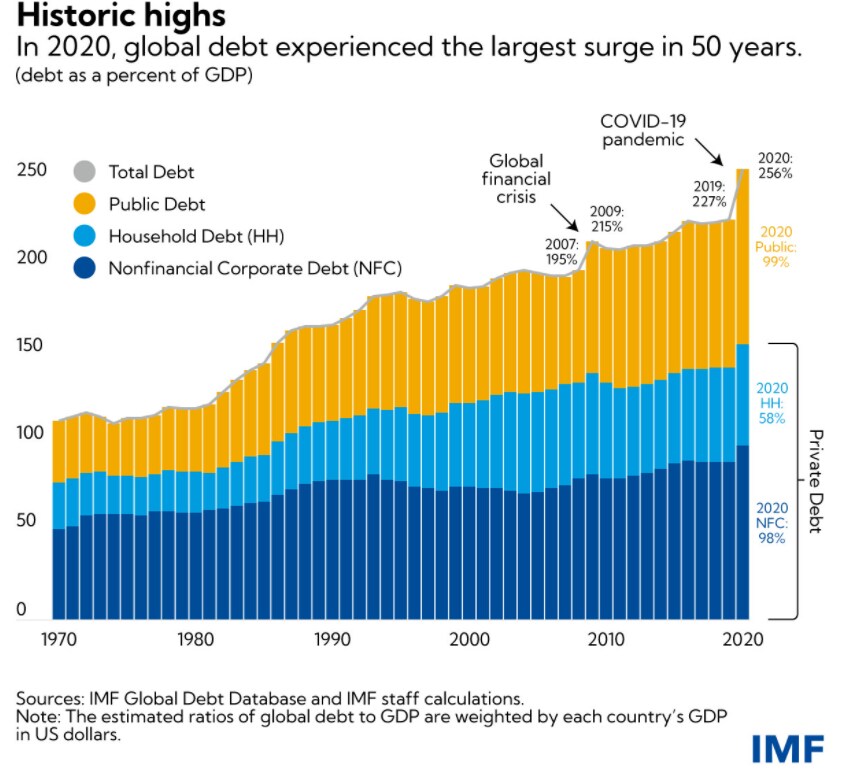
公共债务目前约占全球债务总额的近40%,为20世纪60年代中期以来的最高比例。自2007年以来公共债务的累积,很大程度上归因于各国政府所经历的两次重大经济危机:先是全球金融危机,随后是新冠疫情。
巨大的融资鸿沟
各国的债务走势差异显著。2020年,发达经济体和中国占260亿美元债务激增的90%以上(注意:原文为28万亿美元,此处应为280亿)。
纵观总体趋势,我们看到两种截然不同的发展态势。
在发达经济体中,随着新冠疫情蔓延,各国经济衰退导致财政收入骤减,同时纷纷推出大规模财政措施,财政赤字随之飙升。2020年,公共债务占GDP的比重上升19个百分点,其增幅与全球金融危机期间两年内(2008年和2009年)的增幅相当。私人债务在2020年占GDP的比重则跃升14个百分点,几乎是全球金融危机期间的两倍,这反映出两次危机性质的不同。疫情期间,政府和中央银行支持私营部门进一步举债,以帮助保护生命和生计。而在全球金融危机期间,面临的挑战则是遏制过度杠杆化的私营部门所带来的损害。
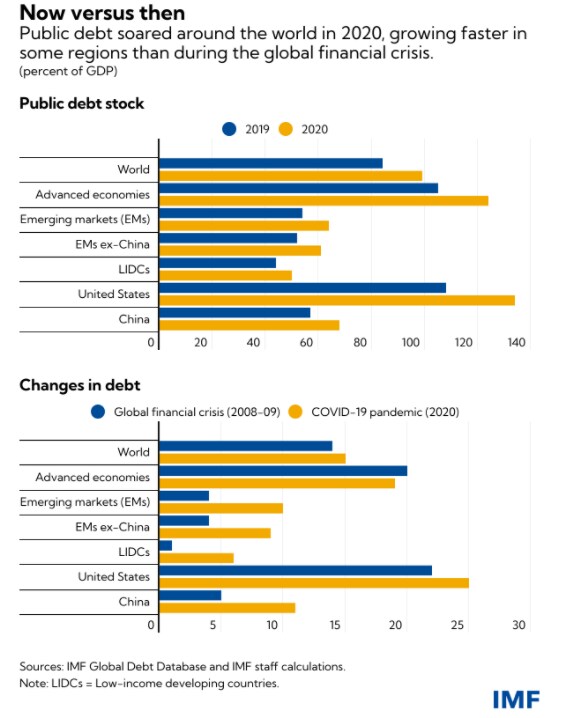
新兴市场和低收入发展中国家面临的融资约束要紧得多,但各国之间差异很大。仅中国就占全球债务激增的26%。新兴市场(不含中国)和低收入国家在全球债务增长中所占份额较小,各自约为1万亿至1.2万亿美元,主要由公共债务增加所致。
尽管如此,新兴市场和低收入国家也面临债务率居高不下的问题,原因是2020年名义GDP大幅下降。新兴市场的公共债务达到创纪录高位,而低收入国家的公共债务则升至自21世纪初以来未见的水平,那时许多国家正受益于债务减免倡议。
艰难的平衡之举
债务的大幅增加是为了保护民众生命、保住就业并避免大规模破产潮,这一举措有其必要性。如果政府不采取行动,其社会和经济后果将是毁灭性的。
但债务激增加剧了脆弱性,尤其是在融资条件收紧的情况下。在大多数情况下,较高的债务水平会制约政府支持经济复苏的能力,以及私营部门在中期内进行投资的能力。
一项关键挑战是,在高债务和通胀上升的环境下,如何恰当地搭配财政政策与货币政策。所幸,在疫情最严峻的时期,财政政策与货币政策相互配合。中央银行的行动,尤其是在发达经济体,将利率压至极限,并使政府更易于借款。
货币政策目前正适当地转向应对通胀上升和通胀预期。虽然通胀率和名义GDP的上升在某些情况下有助于降低债务率,但这不太可能持续显著降低债务水平。随着中央银行为防止持续高通胀而加息,借贷成本随之上升。许多新兴市场的政策利率已经上调,预计还将进一步上调。中央银行还计划减少其在发达经济体持有的大量政府债券及其他资产,但这一缩减的实施方式将对经济复苏和财政政策产生影响。
随着利率上升,财政政策需要进行调整,在债务脆弱性较高的国家尤其如此。历史表明,当利率作出反应时,财政支持的效力将下降,即增加支出(或减税)对经济活动和就业的影响将减弱,并可能加剧通胀压力。债务可持续性方面的担忧可能会加剧。
如果全球利率上升速度超出预期且增长放缓,风险将被放大。金融环境的显著收紧将加大对负债最重的政府、家庭和企业的压力。如果公共部门和私营部门被迫同步去杠杆,增长前景将受到打击。
前景的不确定性和脆弱性加剧,使得在以下几方面实现恰当平衡至关重要:政策灵活性、根据情况变化及时调整,以及致力于可信且可持续的中期财政计划。此类战略既能降低债务脆弱性,又能便利中央银行的工作,助其遏制通胀。
有针对性的财政支持将在保护弱势群体方面发挥关键作用(参见2021年10月的《财政监测报告》)。财政监测报告)。
部分国家(尤其是那些融资总需求(滚动风险)较高或面临汇率波动风险的国家)可能需要更快地进行调整,以维护市场信心并防止更具破坏性的财政困境。疫情和全球融资鸿沟要求加强有力、有效的国际合作,并支持发展中国家。
Virat Singh、Andrew Womer和Yuan Xiang在更新《全球债务数据库》方面提供了宝贵的研究协助。