世界经济正面临增长放缓、通胀上升的局面,引发人们对1970年代滞胀重演的担忧。
当时,大幅加息旨在帮助降低通胀。
这导致一些新兴市场和发展中经济体陷入债务危机。
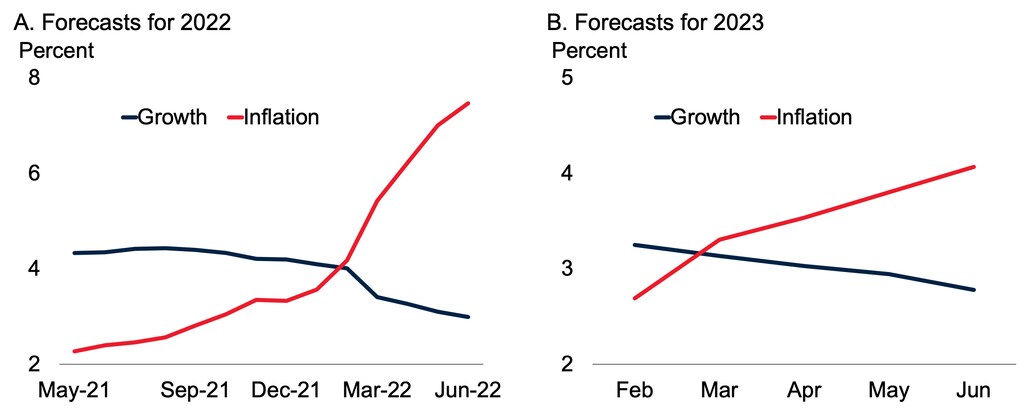
全球经济正经历增长急剧放缓,同时通胀率升至数十年来的高位。2022—2023年全球通胀预测大幅上调,而过去一年全球增长预测则有所下调(图1)。高通胀与低增长并存,引发人们担忧,经济可能陷入类似1970年代的长期滞胀(DeLong 2022;Verwey 等,2022)。一些人认为,央行需要大幅提高政策利率,以抢在通胀前采取行动(Buiter 和 Sibert,2022;Domash 和 Summers,2022)。
这一历史先例也令人担忧新兴市场和发展中经济体(EMDEs)发生债务危机的风险;这让人想起1980年代初,当时为遏制通胀,政策利率不得不大幅上调。
图1 全球增长和通胀预测
又一轮痛苦的紧缩周期即将到来?
从某些指标来看,如今的通胀水平与1980年代初相当(Bolhuis 等,2022)。展望未来,随着全球增长放缓、货币政策收紧、财政支持撤出、大宗商品价格趋稳以及供应瓶颈缓解,预计全球通胀将在今年见顶,并于2023年年中降至约3%。但这仍比2019年的平均水平高出约一个百分点。目前,共识预测显示,中期通胀预期仍保持稳定,尽管短期内预计通胀会有所上升。
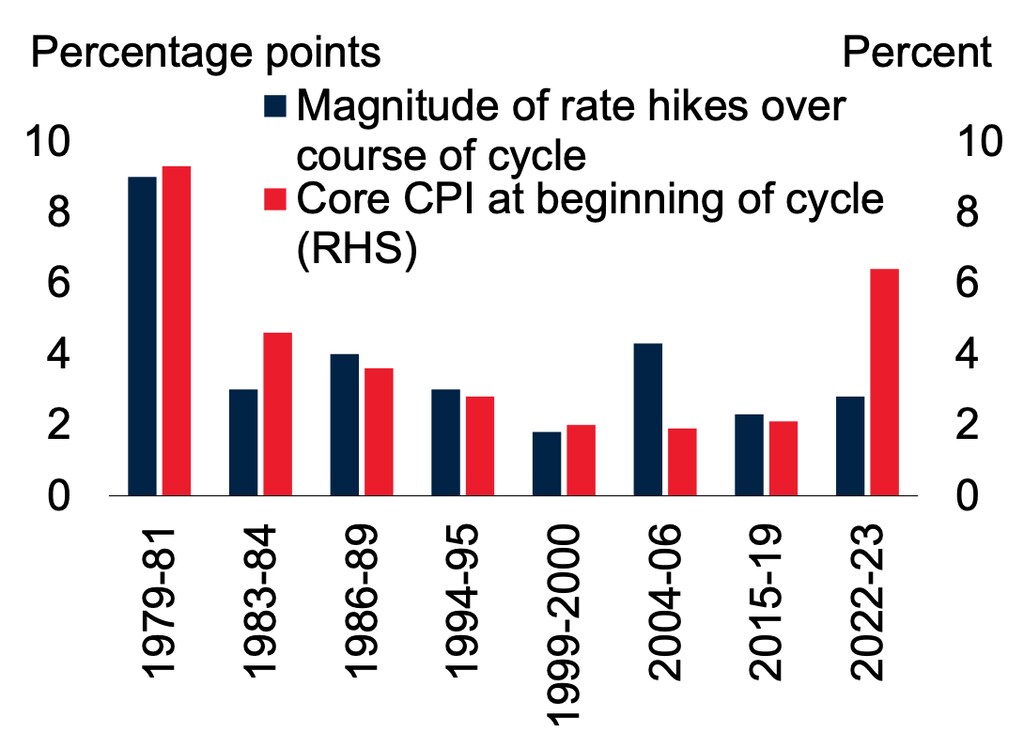
然而,如果通胀持续高于目标,且通胀冲击反复出现,通胀预期最终可能像1970年代那样失去锚定。对通胀持续高于目标的担忧,已促使大多数发达经济体和许多EMDEs的央行收紧货币政策。金融市场目前预计,2022—2023年期间,美国联邦储备委员会、欧洲央行和英格兰银行需要将政策利率提高200至400个基点,才能使这些国家的通胀回到目标区间。按历史标准衡量,这样的紧缩周期幅度适中(图2)。
图2 美国紧缩周期中的利率与通胀
如果通胀预期失去锚定,为使通胀回到目标水平所需的加息幅度,可能远高于金融市场目前的预期。作为比较,1970年代,全球利率在六年间翻了一番,升至14%(1975—1981年)。仅在1979—1981年,美国政策利率就上升了9个百分点,达到19%。全球同步加息确实终结了“大通胀”。然而,这也引发了1982年的全球衰退,并在1980年代导致EMDEs一系列债务危机(Ha 等,2022a、2022b)。

债务大幅累积:昔日与今日
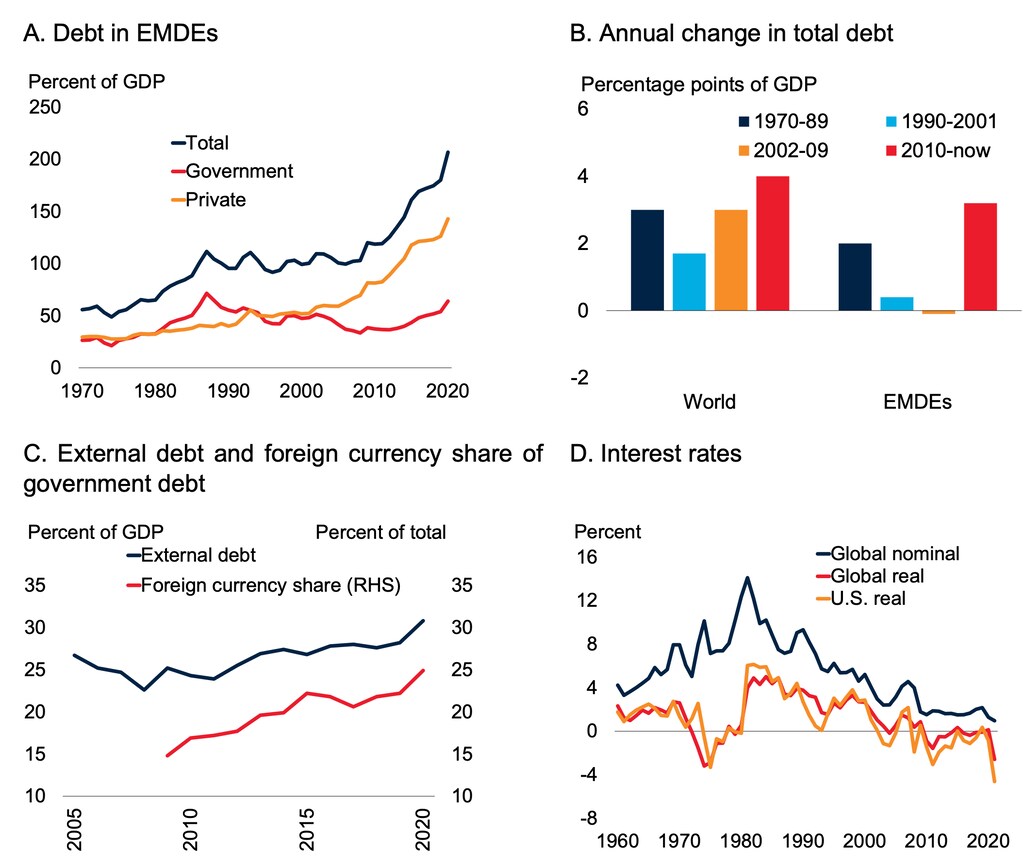
与如今一样,1970年代和1980年代初的高债务、高通胀和疲弱的财政状况,使EMDEs容易受到金融环境收紧的冲击。1970年代的滞胀与过去半个世纪全球第一轮债务累积浪潮同时出现(图3;Kose 等,2020)。全球实际利率偏低,加上银团贷款市场迅速发展,推动EMDEs债务激增,尤其是在拉丁美洲以及许多低收入国家,特别是撒哈拉以南非洲国家。
图3 债务与利率
发达经济体收紧货币政策,大幅推高了借贷成本,尤其是在拉丁美洲和加勒比地区(LAC);1982年,该地区浮动利率债务占总债务的一半以上。LAC国家的外债利息支出大幅攀升,从1975—1979年平均占GDP的1.6%,升至1982年的5%。增长急剧放缓进一步削弱了偿债能力。1980年代爆发了三十多起债务危机,主要发生在LAC和撒哈拉以南非洲地区(图4)。
图4 EMDEs的金融危机与脆弱性
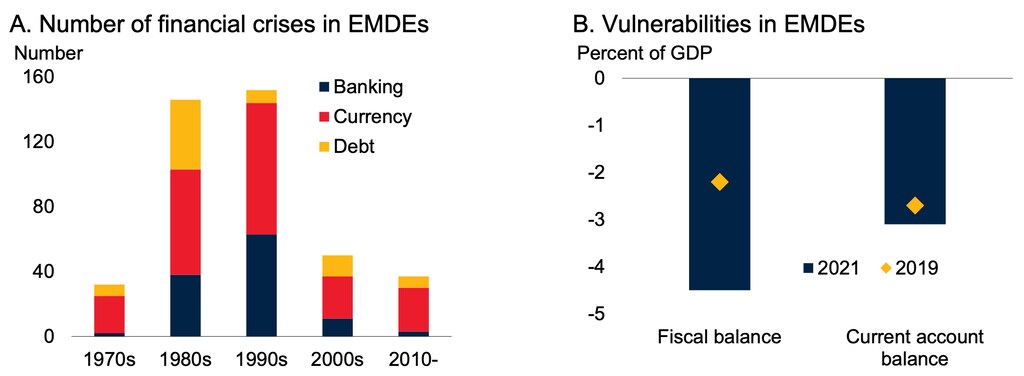
如果现在再次需要大幅提高政策利率,才能控制发达经济体的通胀,EMDEs将再度面临严峻挑战。EMDEs总债务达到创纪录的GDP的207%。EMDEs政府债务占GDP的64%,为三十年来最高水平;其中约一半以外币计价,而在EMDEs中位数国家,超过五分之二由非居民持有(Kose 等,2022)。借贷成本急剧上升,或发达经济体收紧政策时常伴随的汇率大幅贬值,都可能再次引发主权债务困境,因为这些经济体如今的脆弱性甚至高于疫情前。最贫困国家中,约60%已经陷入债务困境或面临极高风险。
做好准备
如果通胀长期高于目标,通胀预期就有可能失去锚定。届时,发达经济体需要大幅提高政策利率,才能实现同一通胀目标。许多EMDEs债务高企,财政和经常账户赤字规模庞大,加之全球增长急剧放缓,这些经济体可能出现金融压力。对于经常账户赤字较大、严重依赖外国资本流入,以及政府或私人短期债务或外币计价债务水平较高的EMDEs而言,这些风险尤为突出。这些经济体需要做好准备,抵御紧缩周期带来的冲击。首先要审慎校准政策、以可信方式制定政策,并清晰地传达政策。




