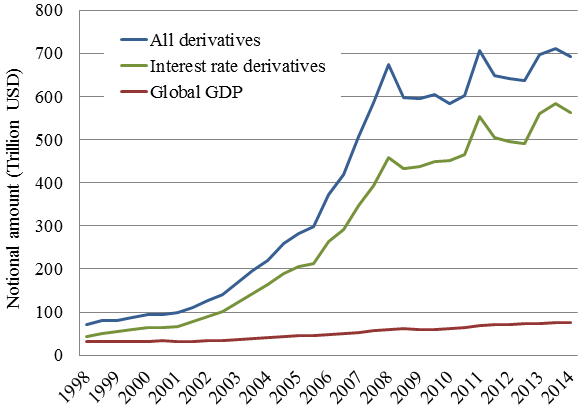
利率衍生品市场是全球规模最大的市场,截至2014年6月,其名义本金总额达563万亿美元。过去15年间,该市场快速增长(见图1),引发了政策制定者的担忧。目前,没有任何理论能够指导人们理解使用衍生品会如何影响金融中介机构的其他决策。
在最近发表的一篇论文中,我构建了一个分析框架,用以说明使用利率衍生品进行对冲会如何影响:
银行的风险管理,
银行贷款(对利率冲击和实际冲击的反应),以及
银行违约的发生。
图1:衍生品市场的增长。
什么是利率衍生品?
利率衍生品是双方约定交换未来利率现金流的合约,这些现金流按某一给定金额——即名义本金——的一定比例计算。最常见的此类合约是利率互换,它可以让双方在合约到期前交换固定利率和浮动利率。衍生品合约具有对冲功能:它们能够提供保障,使人们免受短期利率未来某些变动造成的损失。
银行活跃于利率衍生品市场的一个原因是,它们收取的大部分现金流(例如贷款)和支付的大部分现金流(例如银行间借款)所对应的利率期限并不匹配:银行往往“短期借款、长期放贷”。期限错配的结果是,利率变化可能提高或降低银行的盈利能力,并可能导致违约。
衍生品与风险管理
在我的分析框架中,金融约束的存在促使银行进行对冲(如 Froot 等人,1993 年)。银行力求管理内部资金,确保在有利可图的贷款机会出现时拥有充足资源。资金短缺意味着银行不得不转向成本高昂的外部融资渠道。银行会最优地采取以下方式管理风险:
保留债务融资能力——也就是说,不借款至抵押约束上限,而是留存现金;或
使用衍生品,将资源转移到未来最适合进行大额贷款的状态。
我的分析框架包含银行面临的两种风险,它们引出了两种方向相反的风险管理动机。
在负债方面,风险在于:恰恰在贷款机会较多的状态下,债务融资成本可能较高。这种风险促使银行将资源从短期利率较低的未来状态转移到利率较高的状态。
在资产方面,风险在于:即使债务融资成本给定,当短期利率较低时,银行也可能无法把握由此产生的贷款机会,因为这类状态通常意味着最优贷款规模更大。这种风险促使银行将资源从短期利率较高的未来状态转移到利率较低的状态。
这两种方向相反的力量——我分别称之为风险管理的“融资”动机和“投资”动机——意味着,支付固定利率和支付浮动利率的互换都可能用于对冲。以往的讨论通常认为,银行采取支付浮动利率头寸——即暴露于利率飙升的风险之下——令人费解,或将其视为投机的证据。我表明,这种做法也符合真正的对冲行为。
衍生品与银行贷款
贷款对冲击的反应是否有所不同?使用衍生品对冲会带来一种“顺周期但不对称”的贷款政策。衍生品使用者能够为贷款机会出现的状态 확보更多资金,因此更有能力把握这些机会,从而产生一定的顺周期性。
不利冲击发生时,衍生品使用者往往会减少较少的贷款。在这类状态下,所有银行都力求恢复未来时期的放贷能力。不使用衍生品的银行只能通过削减贷款并留存现金来实现这一点。衍生品使用者削减贷款的幅度较小,因为他们还有一种工具,可确保之后的放贷能力充足。他们可以利用互换,将资源准确转移到未来最适合大额放贷的状态。因此,他们削减的贷款较少,这也得到了实证证据的支持(Purnanandam,2007 年)。
衍生品与违约
如果不存在投机动机,使用衍生品对冲是否会减少银行违约的发生?可能会,但未必如此。
考虑违约时,互换合约可能将资金从非违约状态转移到违约状态,也可能反向转移。支付固定利率和支付浮动利率的互换都可用于对冲,这意味着两种效果都可能发生。由于违约状态与短期利率的高位相伴,使用支付固定利率的互换(短期利率高时这种互换更有价值)恰恰能在这类状态下提供额外资源,从而在边际上减少银行违约的发生。反之,如果使用支付浮动利率的互换,违约就会更频繁地发生。
哪种效果占主导?这取决于促使银行对冲的结构性摩擦。如果违约成本很高,避免违约就是首要考量,银行便会使用衍生品来实现这一目标。
反之,如果在最适合扩大贷款时获取外部融资的成本相对于违约成本较高,银行就会更频繁地使用支付浮动利率的互换。这样做会将资源转移到短期利率较低的状态,因为这类状态意味着更多的贷款机会。虽然银行因此能更好地把握出现的盈利性贷款机会,但在实际短期利率较高时也会更频繁地违约。因此,即使不存在投机动机,衍生品对冲也可能增加违约的发生。
本文与 Vox EU合作发表。文章发表并不意味着世界经济论坛认可其中的观点。
及时了解议程动态, 订阅我们的每周简报。
作者:Guillaume Vuillemey,巴黎政治学院经济学博士候选人
图片:金融区金丝雀码头的银行街路牌和高层办公楼。路透社/Luke MacGregor。




