“紧缩政策已经失败”是许多评论人士最常见的说法,尤其是在盎格鲁-撒克逊世界和欧洲外围国家(例如 Stiglitz 2015、Wolf 2013);如今,希腊政府也以此作为要求重新谈判欧洲救助方案中调整部分的主要论据(关于紧缩政策辩论的介绍,见 Corsetti 2012)。这一说法与事实不符,也忽视了希腊危机背后的原因。
要理解财政整顿势在必行、且本会成为任何政策选项不可或缺的一部分,不妨回顾 2009/10 年的情况。2009 年底,时任新当选的希腊政府修订了预算赤字预测数据——这一公告令金融市场陷入动荡。当时,希腊的宏观经济基本面可谓灾难性。经历多年挥霍无度的财政政策后,预算赤字达到 GDP 的 15%——若不计利息支出,基本赤字为 10%——债务比率则为 127%。经常账户赤字达到 GDP 的 10%,净国际债务则为 87%。
鉴于这些基本面,希腊只有一个政策选项:必须实现预算平衡,并使经常账户转为盈余,才能偿还私人和公共债务。即使违约未偿债务,也无法免除经济和财政状况重新平衡的必要性,因为即便不计利息支出,预算赤字仍然巨大。
在调整计划下,希腊与欧洲伙伴签署了贷款协议,旨在让希腊有更多时间逐步完成经济调整(European Commission 2012)。资金以财政整顿和经济改革为条件提供。具体实施何种改革、由谁承担调整成本,完全由希腊政府决定。改革只需合计达到足够的整体调整幅度。
希腊政府制定的实施计划将由债权人(即“三驾马车”)监督,但不会受到事无巨细的指令。这种监督只是为了确认,所选择的财政整顿与经济改革组合能够实现整体调整,令希腊重回可持续的增长和债务轨道。从债权国(经民主授权的)议会角度来看,除了将慷慨贷款与审慎监督相结合,几乎没有其他可行安排。
一个反事实世界
对于希腊当时那样处境惨淡的经济体而言,是否仍是欧元区成员,实质上没有区别——无论如何,调整都不可避免,而且会十分痛苦,并伴随严重的社会紧张局势。经历债务和货币危机的国家,其调整过程遵循的模式非常相似。无论这些国家是否成功捍卫固定汇率,抑或允许汇率贬值以支持外部经济调整,情况皆是如此。在所有案例中,我们都观察到危机驱动的经常账户调整,以及与之相伴的经济深度衰退和随后 GDP 复苏(见图 1)。此处所列几乎所有国家都经历了失业率大幅上升,只有在经济增长回升后,失业率才开始下降。
图 1. 债务和货币危机对经常账户和经济增长的影响
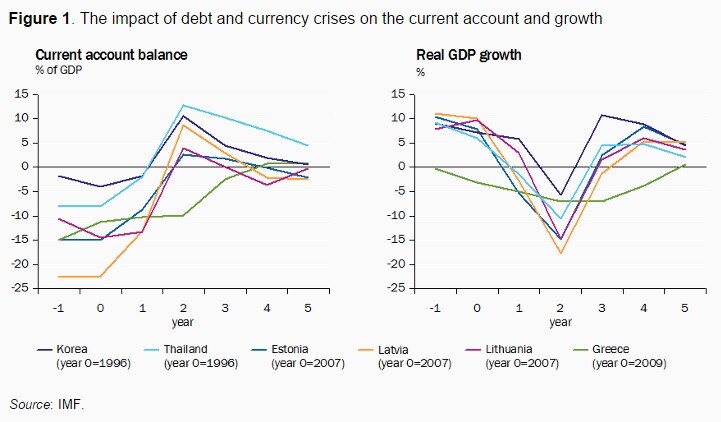
来源:IMF。
波罗的海国家的调整尤其值得研究。这些国家捍卫了固定汇率;其中,拉脱维亚以实施调整计划为条件,获得了欧盟和 IMF 提供的国际收支援助(见 Purfield 和 Rosenberg 2010)。鉴于所有这些案例中的痛苦调整都不可避免且代价高昂,我们应当将救助方案与调整计划的组合视为其本来面目:帮助避免经常账户和财政状况骤然调整、从而造成更大即时痛苦的一种机制。希腊也同样如此。必要措施得以分阶段实施,而促进增长的改革应当弥补此前由公共债务融资支撑的需求损失。因此,痛苦调整的根源是过去的挥霍无度,而非调整计划。
调整进展:半杯水已满
过去五年里,希腊确实进行了重大改革和财政整顿。进展显著但尚未完成,因此经济距离自我维持的增长轨道仍很遥远。2014 年秋季,希腊终于实现基本盈余,实际 GDP 也出现正增长,尽管增速疲弱。“三驾马车”详尽且审慎撰写的报告,对改革进展和剩余要求作出了平衡的说明。在这种情况下,希腊最需要的是明确展现可靠性。毕竟,不确定性仍在妨碍国内外投资者在希腊投资。
遗憾的是,希腊新政府实际上抹去了任何稳定迹象。若将近期资本从希腊外流以及政府债券收益率利差急剧扩大归咎于除激进左翼联盟(Syriza)的竞选公告和选后决策之外的任何因素,那将是荒谬的。
希腊无需债务减免
在主权债务语境下,债务可持续性首先应被理解为(一个社会的)偿付意愿。在当前情况下,希腊政府是否行使其主权特权宣布(部分)违约,最主要取决于它如何权衡违约带来的即时缓解与未来吸引新贷款人的能力。只有在违约能够避免负向螺旋——否则债务人将不得不累积更多债务来偿还已累积债务——时,考虑违约才有道理。
有两个方面主导着这一问题:相对于经济当前收入而言已经承担的债务(即债务与 GDP 之比),以及利率与收入增长率之间的差额。事实上,如果相关利率低于增长率,经济体可能能够承受非常高的债务比率。在这一点上,希腊并未负担过重,主要得益于此前进行的债务重组:2012 年 3 月针对私人债权人进行的重组(私人部门参与,PSI),以及 2012 年 11 月针对公共债权人进行的重组。比 PSI 更重要的是,欧元区成员国愿意向希腊提供数十年后才到期、利率极低的贷款,部分利息甚至也延后至未来支付。因此,希腊的债务偿付要求相当可承受,平均利率为 2.3%,利息支出占 GDP 的 4%;而且,绝大部分利息支出甚至推迟至 2020 年代初偿付。事实上,这大幅低于一些贷款方所面临的债务偿付要求,例如意大利,其平均利率为 3.3%,利息支出占 GDP 的 4.3%。公共债权人给予债务减免,无法显著改善希腊政府已经相当宽松的处境,更遑论轻易向其贷款方证明这样做合理。
警惕“政治传染”
与 2010 年相比,与希腊的谈判是在制度环境大幅变化、经济形势迥异的背景下进行的。2010 年,希腊退出欧元区、恢复本国货币(即“希腊脱欧”)极有可能会在其他成员国的主权债务市场引发传染。事实上,为希腊制定的救助方案未能阻止葡萄牙和爱尔兰不久后失去市场融资渠道,并同样不得不请求财政支持。当时,各成员国展现了捍卫货币联盟完整性的坚定承诺。
如今的情况大不相同。第一,也是最重要的一点,新建立的制度框架,尤其是银行业联盟和欧洲稳定机制(ESM),已经有力证明了这种承诺。第二,希腊的主要债权人是成员国,欧洲银行业的状况也远好于 2010 年。第三,2010 年及之后受到传染影响的成员国,特别是爱尔兰、葡萄牙和西班牙,以及意大利,经济状况都好得多,这主要归功于财政调整和结构性改革。第四,欧洲央行(ECB)宣布了直接货币交易(OMT)计划,并启动了量化宽松(QE)计划。鉴于这些进展,无论希腊是否继续留在欧元区,国际投资者再次开始怀疑欧元区完整性的可能性都很低。因此,希腊退出欧元区的影响似乎可以应对。
然而,尽管情况已有这些变化,希腊新政府仍在当前谈判中打出“希腊脱欧”这张牌,显然是押注于制造传染恐慌。但希腊谈判代表几乎不可能犯下更大的判断错误。在如今的情况下,即使希腊政府并非有意为之,“希腊脱欧”也可能强化制度框架和欧元区的完整性,而不是在希腊境外引发混乱。
欧洲和欧元区建立在民主国家之间缔结并经批准的契约之上,任何未来政府都不能单方面修改这些契约。然而,欧洲是主权国家的联盟,因此每个国家始终可以选择退出这些契约;在当前语境下,这意味着退出欧元区和欧盟。任何实质性改变调整计划、从而改变整体调整路径的举措——再强调一次,问题不在国内政策组合——不仅会引发其他危机国家提出要求。更重要的是,这可能严重质疑并损害新设或改革后的机构的公信力,并让人怀疑它们管理当前危机、协助防范未来危机的能力。由其他方面保持主权的国家组成的货币联盟,需要严格的预算约束。如果为重新确立这些约束而创建的机构在首次重大考验中失败,那将是欧元区未来的噩耗。
此时值得担忧的传染是政治传染。假设欧元区接受希腊政府的看法,认为自 2010 年以来各国共同推行的紧缩和结构性改革方针是错误的,并决定改变方向。这将壮大其他成员国的激进政治力量。若干政府很可能被一些政党取代,而这些政党会错误地承诺可以避免以市场为导向的改革和财政调整。投资者很可能因此失去对欧元区致力于创造可持续增长条件的信任。这种“政治传染”可能引发大规模资本流出整个欧元区,并使其未来存续受到质疑。
前进之路
希腊该怎么做?当然,最糟糕的做法是回到直到 2010 年仍然存在的经济结构。尤其是继续严重依赖大量公共部门就业,将是招致灾难的做法。希腊民众需要认识到,情况实际上可能变得比现在糟糕得多,尤其是在无法确保继续留在欧元区的情况下。希腊需要继续建设一个运转良好的国家和市场经济,而不是一味回顾过去。
税收制度就是一个例子。“三驾马车”帮助建立了一套有效的税收征管体系——此前并不存在,而且目前仍在建设中。从这个意义上说,它支持希腊当局按激进左翼联盟(Syriza)的计划向富裕的希腊公民征税,而不是阻止这一做法。希腊正经历极其艰难的时期。但真正的悲剧在于,它选出了一个政府:该政府基于对当前谈判处境及可用于实现希腊和欧元区可持续增长的政策选项的彻底错误判断,威胁要加剧局势并破坏即将到来的经济复苏。
本文由以下机构合作发表: Vox EU。发表本文并不意味着世界经济论坛认同其中观点。
订阅《议程》 每周通讯,及时了解最新动态。
作者:Lars P Feld 是沃尔特·欧肯研究所所长、弗赖堡大学经济政策教授;Christoph M Schmidt 是埃森莱布尼茨经济研究所(RWI Essen)主席及 CEPR 研究员;Isabel Schnabel 任职于美因茨约翰内斯·古腾堡大学;Benjamin Weigert 是德国经济专家委员会秘书长;Volker Wieland 是货币与金融稳定研究所(IMFS)执行董事兼法兰克福歌德大学货币经济学捐赠讲席教授。
图片:欧洲联盟旗帜(左)和希腊国旗在帕特农神庙前飘扬。路透社/John Kolesidis