随着美中贸易战风险加剧,建立地缘政治中立且公平的货币体系已变得日益紧迫。世界秩序从单极向多极的转变并不特别有序,反而形成了一种货币“非体系”:它依赖以美元为基础、由债务驱动的模式,该模式顺周期性过强、脆弱,并可能存在偏向性,难以支撑对贸易冲突的管控。
问题的根源在于所谓的特里芬难题所引发的结构性贸易失衡和经常账户失衡:为满足全球对美元作为储备货币的需求,美国必须与世界其他地区保持持续的经常账户逆差。去年,该逆差达到4740亿美元,相当于美国GDP的2.4%。
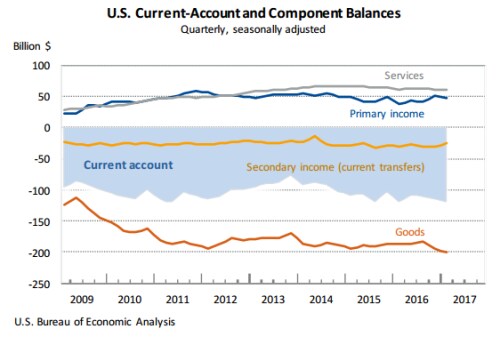
可以肯定的是,作为主导性国际储备货币的发行国,美国能够以低成本为其财政赤字和国债融资,这相当于前法国总统瓦莱里·吉斯卡尔·德斯坦所著名称呼的美国“过分的特权”。但这种特权可能侵蚀该国的财政纪律,近年来的情况正是如此,导致联邦财政赤字高企(2018年为8330亿美元,相当于GDP的4.2%),且联邦债务持续增长(截至3月为21万亿美元,相当于GDP的104%)。
美国总统唐纳德·特朗普政府所青睐的政策加剧了这一趋势。近期的减税和军费增加,使国际货币基金组织估计美国的国际投资头寸将在未来几年恶化,净负债将于2022年达到GDP的50%。
此外,特朗普关于贸易战和货币战的威胁,加剧了人们对美元可能沦为地缘政治争端武器的担忧。此类举动将在整个国际货币体系中引发巨大动荡,使许多经济体——例如那些将本币与美元挂钩或持有大量美元储备的经济体——陷入危机。
当然,特里芬难题是可以避免的,美国对货币体系的过度影响力也可以减弱。所需要的只是一种主要储备货币,它不由任何国家当局发行。黄金曾被寄望于扮演这一角色,但它无法满足全球对流动性和价值储藏的需求。
更好的选择是国际货币基金组织的特别提款权(SDR)。该组织《协定条款》的第二次修正案称,特别提款权应成为世界的“主要储备资产”。此后,包括中国前人民银行行长周小川和哥伦比亚前财政部长何塞·安东尼奥·奥坎波在内的一些人,主张切实推进这一计划。
然而,特别提款权的使用范围尚不够广泛,难以充当主要的国际储备货币。根据Palais Royal倡议的报告,提升特别提款权全球地位的一个关键途径,是通过“在适当保障措施下定期分配特别提款权”,甚至在“特殊情况下”进行分配。该报告还呼吁国际货币基金组织与私营部门合作,“探索特别提款权在私人交易中得到更广泛使用的途径”。
特别提款权面临的一个关键障碍,一直是储备发行央行(不仅包括美国,还包括欧元区、中国、日本和英国)的地缘政治利益与优先事项。但加密货币的出现或许提供了另一条途径:私营部门可以直接与央行合作,创建数字特别提款权,作为计价单位和价值储藏手段。
从某种意义上说,这种“电子特别提款权”将是典型的储备资产,因为它将按照国际货币基金组织确定的比例,完全以储备货币作为支撑。电子特别提款权的供应将完全取决于市场需求。
当然,要推动美元逐步转向电子特别提款权作为主导性国际储备货币,需要建立一个规模足够大、以电子特别提款权计价的货币市场。为此,应设立一个由私营部门或央行所有的政治中立机构来发行该资产。参与的央行和资产管理机构随后须将其储备货币持仓换成电子特别提款权。
一旦私营部门将电子特别提款权视为比单一组成货币波动性更低的计价单位,资产管理者、交易员和投资者便可相应地开始以其为商品和服务定价,并据此为其资产和负债估值。例如,中国政府庞大的“一带一路”倡议便可以电子特别提款权进行。从长远看,伦敦或香港等国际金融中心可以率先运用区块链技术试验电子特别提款权,并设立专门的互换安排,以提高该资产的流动性。一带一路倡议可以用电子特别提款权进行。
另一项必要举措是建立以电子特别提款权计价的债务市场,这将吸引那些希望避免卷入储备发行国之间纷争的国家。跨国公司以及区域和国际金融机构应提供所需的资产供给。在需求方面,以电子特别提款权计价的长期银行债务可由养老基金、保险公司和主权财富基金持有。
以电子特别提款权计价的债务市场甚至对除美元以外的所有储备货币都有利,因为这些货币在决定该资产价值中的权重,超过了它们目前在外汇市场上的份额。从长远看,电子特别提款权的崛起可能会对美国形成更大压力,迫使其收缩开支。
加密货币的兴起为市场力量提供了独特契机,推动世界转向真正中立的储备资产。在美国领导地位前所未有地难以预测的当下,这一机遇不应错失。




