今年全球通胀持续攀升,主要央行正竭力使物价回落并稳定经济。
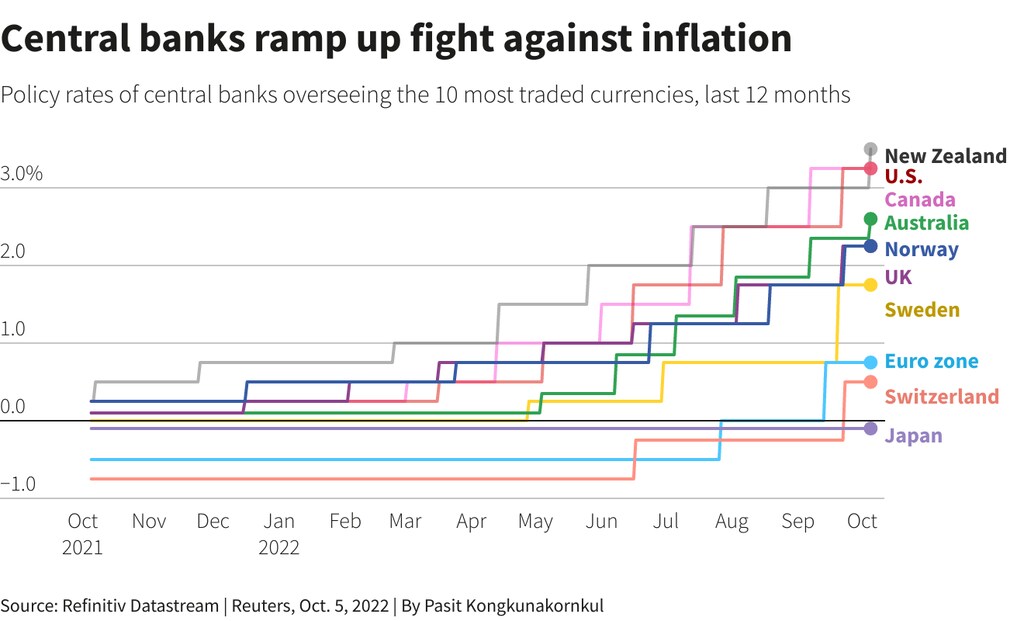
据路透社报道,在本轮加息周期中,十个最发达经济体的央行累计加息2,040个基点,日本是唯一坚持“鸽派”立场的经济体。
该通讯社在此梳理了各国政策制定者在控制通胀竞赛中采取的不同做法:从“鹰派”到“鸽派”。
主要央行决心遏制居高不下的通胀,澳大利亚和新西兰本周进一步加息。
澳大利亚的加息幅度小于市场预期,引发了一种观点:随着增长前景转弱,全球货币紧缩可能会放缓。
有人认为这种争论为时尚早,因为美国联邦储备委员会等机构不太可能 放松刹车 ,直到通胀出现明显放缓迹象。
在本轮加息周期中,十个发达经济体的央行累计加息2,040个基点(bps),日本是唯一坚持“鸽派”立场的央行。
以下是各国政策制定者在抑制通胀竞赛中的立场,从鹰派到鸽派。
1)美国
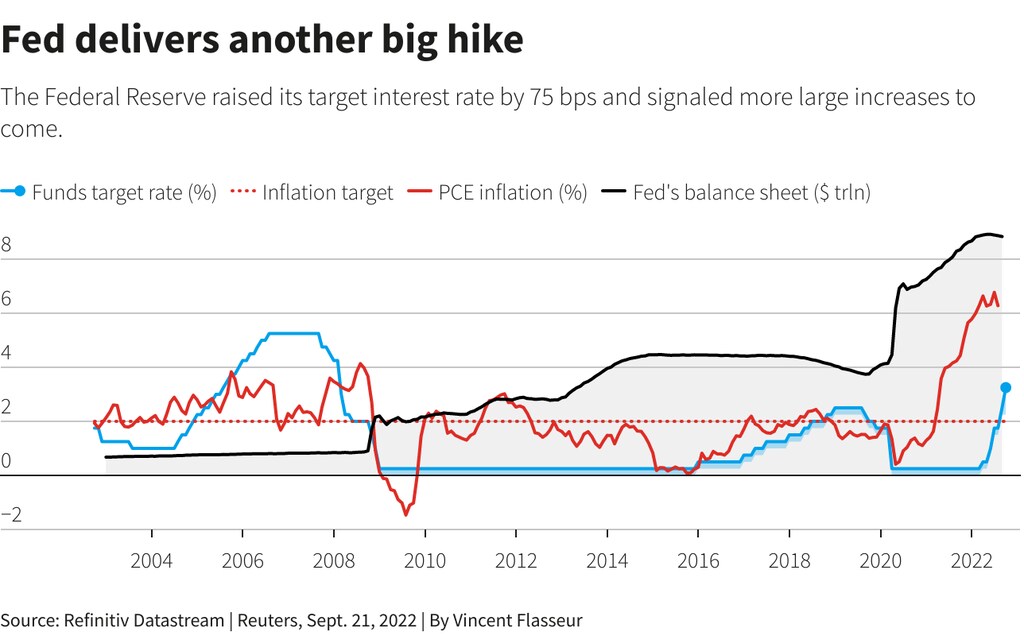
美联储加息9月21日加息75个基点,使美元指数升至二十年来的高点。美联储副主席莱尔·布雷纳德于9月30日表示,更紧的金融环境需要时间才能传导至经济并压低物价压力,在此之前,货币紧缩政策预计将维持。
美联储的预测显示,其政策利率将升至年底前达到4.4%,并于2023年升至4.6%的峰值。预计要到2024年才会降息。
2)加拿大
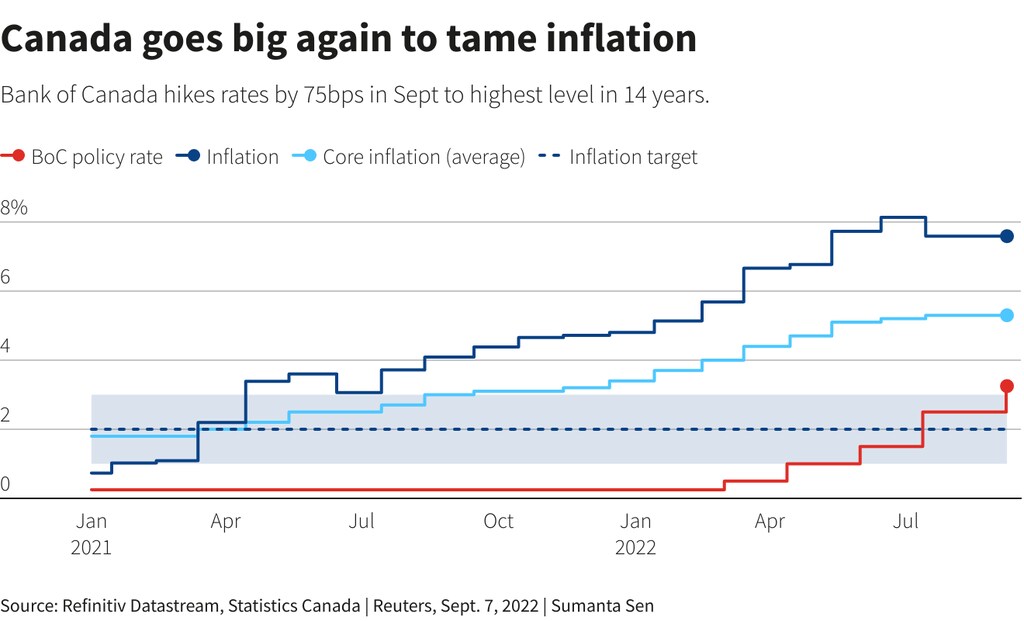
货币市场预计加拿大央行将于10月加息50个基点,使政策利率升至3.75%。加拿大央行一位官员上月表示,将采取一切必要措施,使物价涨幅回归目标水平。
9月7日,加拿大央行将政策利率上调至3.25%,为14年来的最高水平。在本轮政策紧缩周期中,加拿大是全球发达经济体中首个加息100个基点的经济体。 阅读更多
3)新西兰
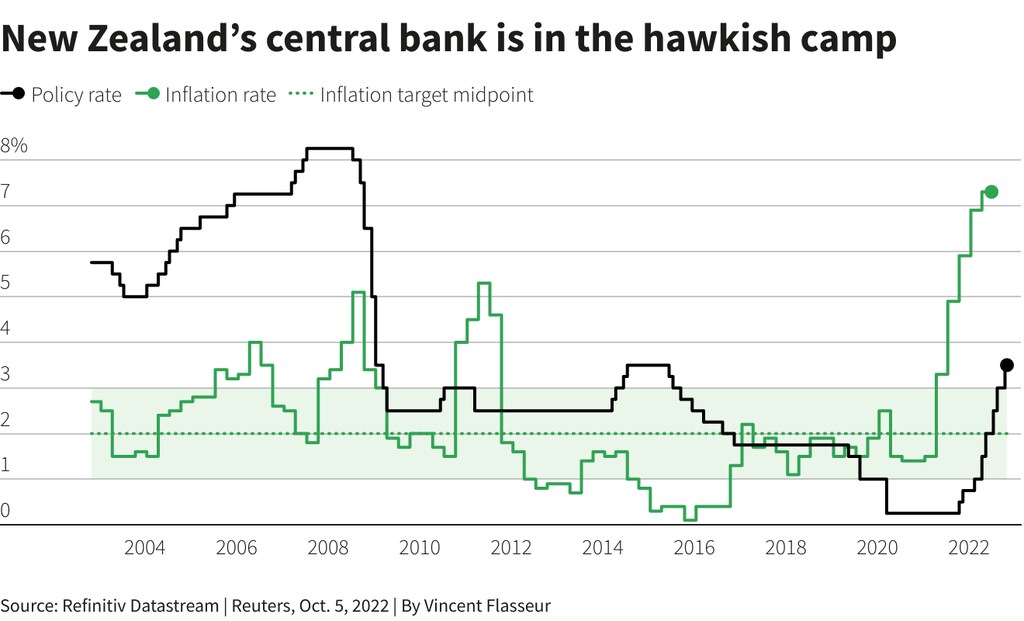
新西兰储备银行周三宣布连续第八次加息——并且是连续第五次加息50个基点——将利率提升至3.5%,为七年来最高水平。
新西兰储备银行甚至讨论了加息75个基点的更大幅度方案,这在价格压力强劲的背景下提醒市场,各国央行仍然相当偏向鹰派。
4)英国
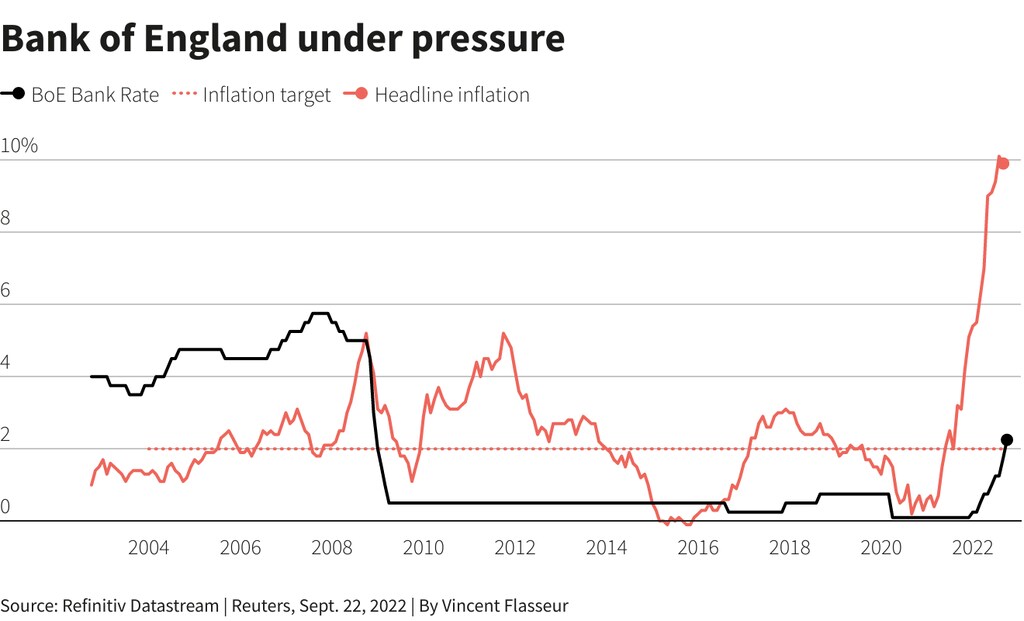
英格兰银行上月加息50个基点,并预测通胀峰值将略低于11%,低于此前预测的13.3%。
但是,两位数通胀根深蒂固的前景以及英格兰银行收紧货币政策的必要性,促使投资者上调了加息预期。英国新政府上月宣布通过借款资助更多减税措施,进一步推高了这些预期——市场预计11月将加息100个基点,幅度颇大。
5)挪威
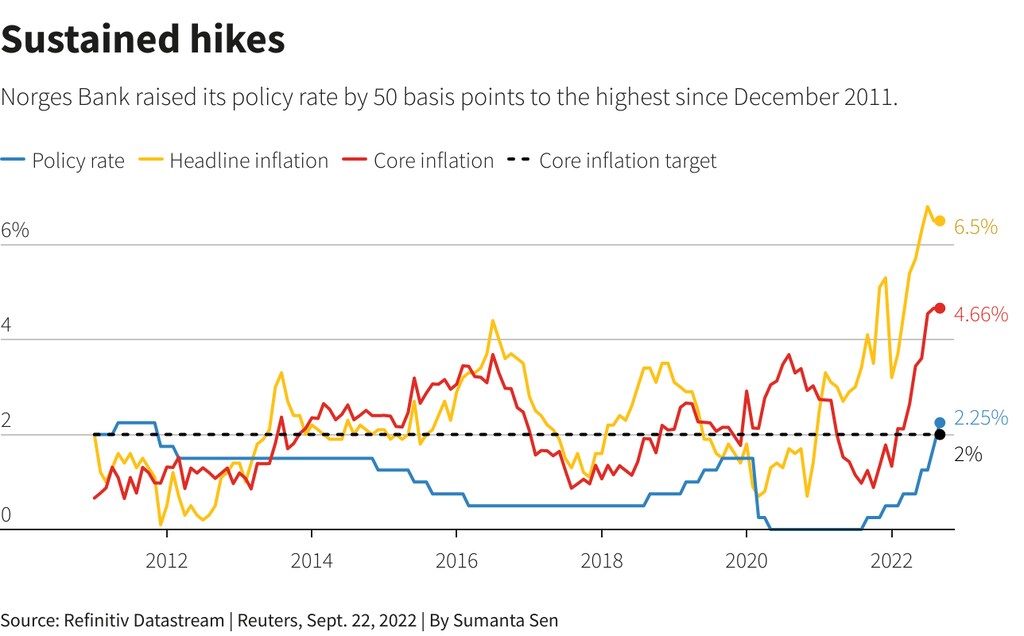
挪威是去年首个启动加息周期的主要发达经济体,9月22日上调基准利率50个基点至2.25%。挪威央行表示,未来加息将更为“渐进”,此举削弱了挪威克朗。
6)澳大利亚
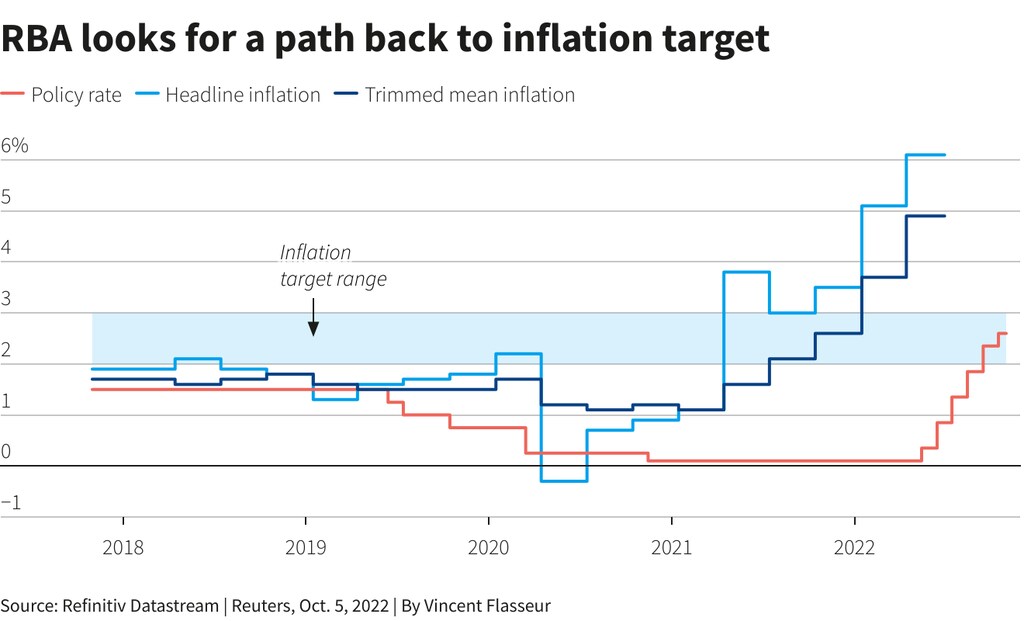
澳大利亚储备银行加息幅度小于预期,仅为25个基点,于周三宣布。该行表示已大幅加息,但仍需进一步收紧。投资者的反应是抛售澳元。
澳大利亚储备银行累计加息250个基点,自5月以来每月加息,将关键利率推至七年来的高点2.60%。
7)瑞典
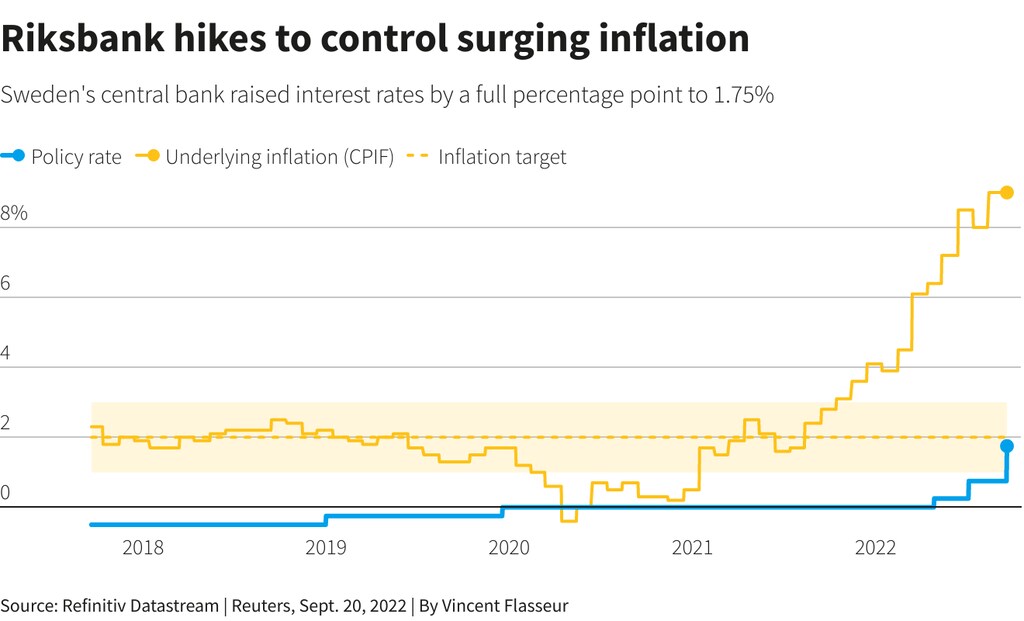
瑞典上调利率9月22日,加息幅度超出预期,加息1个百分点至1.75%,并警告未来六个月还将继续加息,以应对通胀飙升的局面。
此次加息是自1993年确立通胀目标以来最大的一次,与1992年11月瑞典国内金融危机期间的全额1个百分点加息幅度相当,当时主要利率曾在短期内升至500%。
8)欧元区
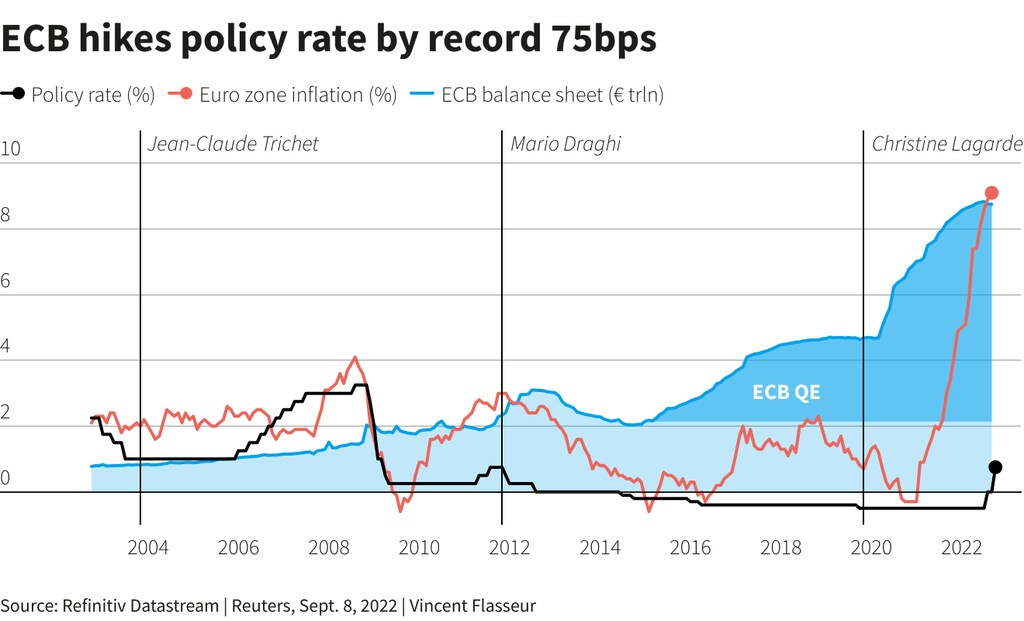
欧洲央行在加息方面起步较晚,但正在迅速追赶。
9月,欧元区央行创纪录地加息0.75%,使存款利率升至0.75%,主要再融资利率升至1.25%,均为2011年以来的最高水平。
欧洲央行表示正在“前瞻性”实施政策以控制通胀,并暗示即使该经济体面临衰退压力,加息仍可能持续至2023年初。阅读更多
货币市场目前预计10月和12月各加息约70个基点。市场预计,利率将于2023年年中升至2.8%以上的峰值,而会议召开前的预期为2.2%。
9)瑞士
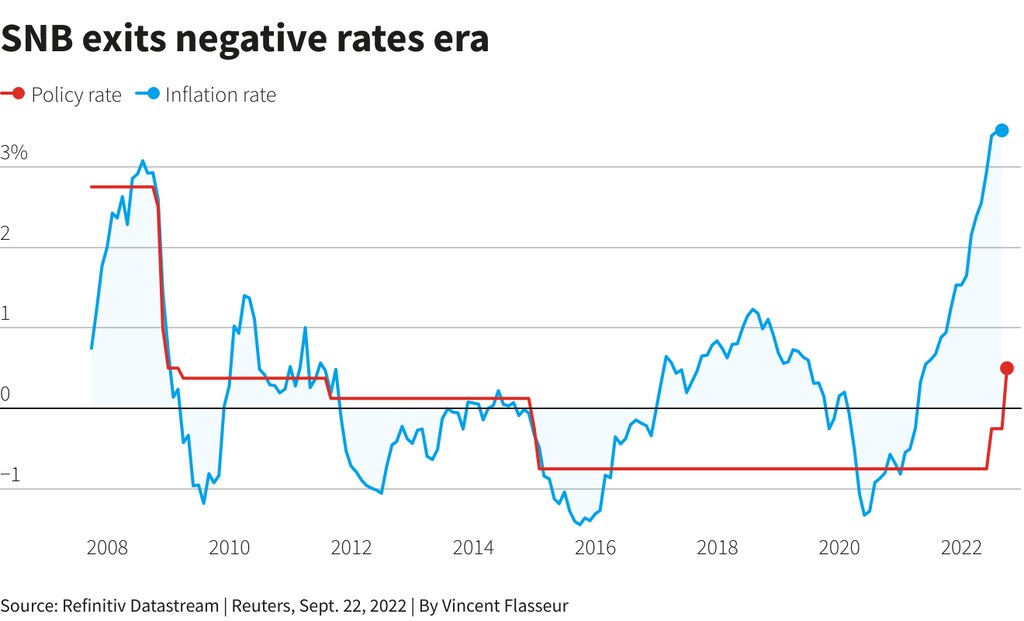
瑞士国家银行(SNB)上月将政策利率再次上调75个基点,从负0.25%升至0.5%,结束了欧洲的负利率试验。
该行还将2022年和2023年的通胀预测分别上调至3%和2.4%,并表示不排除为控制通胀可能仍需进一步加息。
10)日本
日本央行是目前唯一仍保持政策鸽派立场的央行,维持超低利率和政策指引。
上月,该行向市场重申,将继续逆全球货币紧缩潮流而行。但日本当局也进行了干预,以支撑疲软的日元,日元因日美政策分化而承压。 阅读更多。





