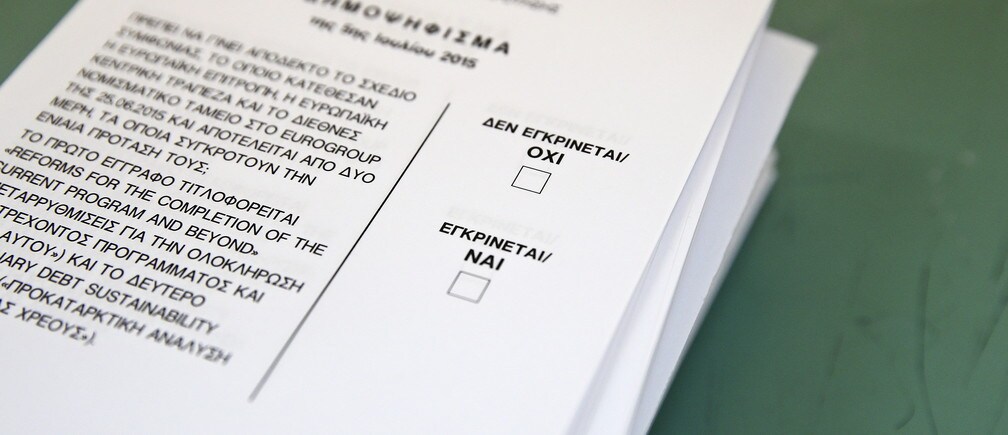
如今,希腊未能按期于6月30日向国际货币基金组织支付15亿欧元(11亿英镑),债务市场正面临一种极不寻常的情形——一个发达国家违约。
世界正走出违约率处于历史低位的时期。自20世纪80年代拉丁美洲危机以来,债券市场数十年来相对平静。加拿大银行发布的下图对此有所说明:

然而,全球在全球金融危机后背负沉重债务,局面可能因此发生变化。
那么,我们可以对这一时期作何预期?
首先,也是更重要的一点是,随着时间推移,发生变化的不仅是违约频率,还有违约的构成。
如下图所示,随着时间推移,官方债权人(包括中央银行、中央政府部门和机构、商业银行以外由政府控制的机构,以及国际机构)在违约损失中承担的份额不断增加。最近一次事件是2013年债权人同意重组对希腊、葡萄牙和爱尔兰的官方部门贷款:

为何痛苦会从私营部门转移到公共部门?
主权违约,尤其是发达经济体的主权违约,可能严重扰乱金融市场;这些市场以政府发行的债务作为衡量无风险利率的基准(实际上将违约概率定价为接近于零)。
拉丁美洲危机在很大程度上由1973年油价飙升引发,这给大宗商品出口国带来了意外的现金收入。这些国家中的一些政府,尤其是南美大型经济体的政府,借机在国际金融市场大量举债,以资助工业化和基础设施建设。
然而,1979年至1981年又一次石油冲击、随之而来的美国和欧洲利率急剧上升,以及之后的全球衰退共同导致政府无法偿付其承担的巨额债务。
结果如何?商业银行被迫承担不良贷款损失,遭受了巨大打击。
相关国家也并非毫发无损地度过了后续时期。正如 本·伯南克指出的那样,违约使南美大部分地区无法进入国际信贷市场。反过来,这意味着“货币大幅贬值,经常账户被迫调整;不断扩大的财政赤字再次通过货币创造来融资,通胀很快升至新高”。
然而,20世纪90年代初经历深层经济改革后,该地区大部分国家摆脱了过去金融冒进的拖累,重获更有利于增长的地位。
相比之下,欧洲自2008年金融危机爆发以来的经历则截然不同。繁荣时期,各国政府再次得以维持相对较高的债务水平;单一货币的创立使较小国家能够以较低利率借款,依据的是一个(有缺陷的)假设:它们的债务完全由较大的邻国兜底。
当金融市场意识到欧元区其他国家对陷入困境国家的支持有限且附带条件时,这种趋同戛然而止,欧洲外围国家的利率飙升,希腊、爱尔兰和葡萄牙等较小国家被迫陷入债务危机。
遗憾的是,对于想从中寻找道德教训的人来说,这并非一个鲁莽政府借债、为不可持续的经济繁荣注入强劲动力的故事。若按危机前的趋势增长、低利率和政府债务负担推算,欧元区外围大多数国家的债务与GDP比率看起来是可持续的,这促使它们借款,也鼓励债权人放贷。
然而,官方部门机构担心信心丧失会引发蔓延整个地区的传染效应,并未像20世纪80年代那样让银行承受损失,而是允许陷入困境国家相当大一部分债务转移给官方债权人,包括欧洲中央银行、国际货币基金组织和其他欧元区政府。
国际货币基金组织自己的分析 表明,无论周日希腊公投结果如何,未来都可能还有更多冲击。基金组织估计,为使希腊政府债务在债权国提出的改革方案下转向可持续轨道,需要“至少
360亿欧元”的欧洲新增资金,且“条件极为优惠”。
即便如此,在不直接削减债务负担的情况下,希腊公共财政能否走上可持续轨道仍高度不确定。如果经济增长令人失望,且债权人选择放宽要求,不再要求希腊政府在2018年前实现3.5%的基本盈余目标,那么可能需要“全额核销希腊贷款基金(GLF)尚未偿还的余额(531亿欧元)”。
从希腊拖欠国际货币基金组织款项后欧洲主权债券利差反应相对温和来看,这一次金融市场的传染风险似乎已得到有效控制(至少暂时如此)。不过,公投可能引发的政治后果显然会改变这一局面。
几乎没有迹象表明希腊的问题必然会开启其他主权违约频率上升的时期,但这并不意味着无教训可取。最重要的教训之一,见于 卡门·莱因哈特和肯尼斯·罗格夫的观察 :人们开始相信,“各国不必诉诸新兴市场的标准工具箱,包括债务重组和债务转换、更高通胀、资本管制及其他形式的金融压制”。
莱因哈特和罗格夫指出,这“与大多数发达经济体的历史记录不符”。相反,历史表明,各国过去曾依靠债务重组、通胀和金融压制作为摆脱债务危机的关键工具。
或许,这一教训值得重新学习。
作者:托马斯·赫斯特是世界经济论坛《议程》的撰稿人。
图片:雅典一所将作为周日希腊公投投票站的高中内,一张选票写着“未通过,反对”(右上)和“通过,赞成”(右下)。路透社/阿尔基斯·康斯坦丁尼迪斯




