利害攸关之处:尽管结构性改革的长期益处几乎没有争议,但一些作者认为,降低加价幅度和劳动力成本在短期内适得其反,因为这些政策会强化当前的通缩力量。在博客综述的 上一期 中,我们解释了为什么新凯恩斯主义模型预测,在零利率下限(ZLB)处,负向供给冲击会产生扩张效应。本期我们将结合大衰退(结构性改革)和大萧条(类似《国家工业复兴法》的政策)来探讨这一问题。
大衰退时期的结构性改革
Gauti Eggertsson、Andrea Ferrero 和 Andrea Raffo 写道,学界和政策制定者的传统观点认为,促进产品市场和劳动力市场竞争的结构性改革是推动增长的主要政策选择。但改革的短期传导效果,关键取决于中央银行能否提供货币政策配合。在正常时期,改革会提高经济主体的永久收入并刺激消费。在总体价格下跌时,中央银行会下调名义利率,货币联盟则会经历强劲的短期繁荣。然而,危机时期这些影响会完全逆转。当中央银行的名义利率处于ZLB时,改革会产生紧缩效应,因为对通缩持续的预期会推高实际利率并抑制消费。
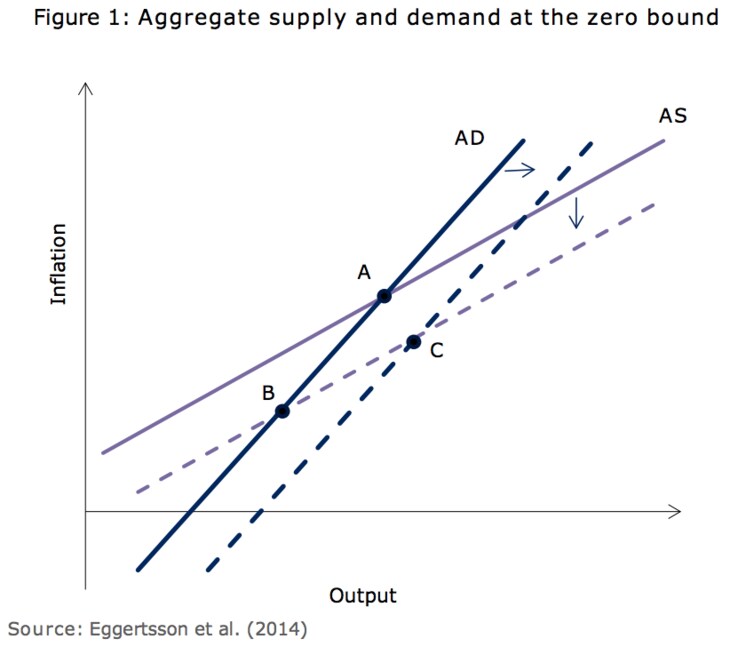
Lukas Vogel 写道,在下方的示意图中,改变潜在产出水平的产品市场和劳动力市场改革有两种影响:首先,也是最重要的一点,随着成本和价格的上行压力减弱,AS曲线会向下移动,且这种变化适用于任何产出水平。其次,AD曲线会向右移动,因为财富和投资盈利能力预期上升,会在当前通胀率和实际利率水平不变的情况下增强消费和投资需求。在ZLB环境中,产生紧缩效应的是第一种影响,即标准的AS曲线移动。它会推高实际利率,进而削弱对利率敏感的总需求。图1中,这会使经济移至B点。第二种影响,即修正后的AD曲线移动,则会带来通胀效应。图1中,它与AS曲线移动共同作用,使经济移至C点。两种影响的相对强度最终是一个定量问题。
Jesús Fernández-Villaverde、Pablo Guerrón-Quintana 和 Juan F. Rubio-Ramírez 写道,当前时期生产率提高确实会加剧ZLB问题。但在实践中,几乎所有提高生产率的政策都需要相当长的实施时间。因此,谈到供给侧政策时,我们指的是未来生产率的提高。如果这是理解结构性改革的正确方式,那么结构性改革的短期净影响就是正面的。在ZLB之外,未来生产率提高对当期消费的影响会被利率上升抵消,而利率上升是为了确保当前时期市场出清。在ZLB处,这种效应消失,因此当期消费也会上升。
Jesús Fernández-Villaverde、Pablo Guerrón-Quintana 和 Juan F. Rubio-Ramírez 写道,即使结构性改革只使生产率水平相对于原有路径一次性提高,而非永久改变经济增长趋势,财富效应机制仍然会发挥作用。 Benoit Coeure 写道,结构性改革应尽早实施,而非分阶段推进。一次性的价格调整事后会产生分配效应,但不会影响人们对未来实际利率的看法——只要这种调整能提高未来收入,就确实可能推高通胀预期并压低实际利率。相比之下,如果调整是渐进的,就会形成通胀降温预期并推高实际利率。换言之,调整越慢,改革的紧缩效应持续时间就越长。
大萧条时期的供给政策
Gauti Eggertsson 写道,《国家工业复兴法》(NIRA)通过暂时增强企业和工人的垄断力量,造成扭曲,使自然产出水平偏离有效产出水平;该法案在1933年可能提高而非降低了产出。在通常情况下,这些政策会适得其反。NIRA之所以有帮助,是因为它帮助企业和工人阻止价格和工资下跌,从而打破通缩螺旋。

Jeremie Cohen-Setton、Joshua K. Hausman 和 Johannes Wieland 写道,这一结论引人注目,既因为认真看待标准新凯恩斯主义模型就必然会得出这一结果,也因为它与长期以来批评美国新政供给侧内容的文献相悖。作者指出,如果NIRA有利于美国复苏,那么法国从大萧条中的复苏本应十分强劲,因为人民阵线的政策是NIRA的极端形式。这些供给侧冲击的规模,以及它们在时间上与需求侧政策的相互隔离,使1936年至1938年的法国成为研究大萧条时期供给侧政策影响的有用案例。
Jeremie Cohen-Setton、Joshua K. Hausman 和 Johannes Wieland 利用法国各行业对工时限制实施情况的差异,发现这些限制导致受影响行业的产出持续相对下降3-15%。作者可以校准一个多部门新凯恩斯主义模型,使之与这些局部均衡估计相符,但考虑到法国经济总体表现不佳,该模型产生的正向一般均衡效应大得不合情理。作者提出另一种非均衡模型,既能调和供给冲击的负面影响,也能与一种连贯的宏观行为观相契合:在经济低迷且名义利率固定时,实际工资偏高会阻碍企业满足更高的需求,即使产出远低于潜在水平也是如此。在这种环境下,不推高实际工资却提高通胀预期的政策会产生扩张效应;而同时提高通胀预期和实际工资的政策则未必如此。
本文最初由总部位于布鲁塞尔的智库 Bruegel 发布。请在其网站 此处阅读本文。
本文发表并不意味着世界经济论坛认同其中的观点。
如需及时了解议程动态, 请订阅我们的每周通讯。
作者:Jérémie Cohen-Setton 是加州大学伯克利分校经济学博士候选人,也是高盛全球经济研究部的暑期助理实习生。
图片:一名男子在东京一家证券经纪公司外查看股票报价牌。REUTERS/Toru Hanai




