1773年,一群愤怒的美国人将45吨茶叶扔进波士顿港口,他们所关切的是“未经代表,不得征税”原则未得到严格执行——政府不应在公民无权发言的情况下向其施加财政义务。两个多世纪后,一些欧盟成员国或许也会觉得自己面临着性质相同的忧虑。近期针对爱尔兰与苹果公司的协议、卢森堡与亚马逊和菲亚特的协议,以及荷兰与星巴克的协议所涉“税收优惠”国家援助案件,为那些认为欧盟委员会应采取行动、确保欧洲国家协调财政政策并可能推动企业税率趋于统一的人创造了势头。采取激进财政政策吸引外国投资者的国家,感到自己的财政自主权可能受到威胁。
近期的“税收优惠”国家援助案件,为那些认为委员会应采取行动、确保欧洲国家协调财政政策的人创造了势头
然而,国家援助规则与财政政策趋同关系不大,委员会也从未表示这应当是其调查最终要达到的结果。国家援助监管的目的并非防止搭便车本身。在现行框架下,无论是否认同,国家向希望以低成本立足欧洲、进而服务整个单一市场的投资者提供优惠条件,都是合法的。但如果这类政策具有歧视性,导致其他企业——无论是否来自欧洲——无法获得同等待遇,那么国家援助就是非法的。
不过,税收优惠案件的影响可能不止于要求成员国追回非法国家援助。1月17日,负责竞争事务的委员维斯塔格女士和负责经济事务的委员莫斯科维奇先生承诺要“整顿欧盟税收体系”[1]。为提高透明度并防止逃税,他们承诺重启委员会关于共同合并企业税基的提案——换言之,建立共同方法来计算跨国公司的应税收入,并将其分配给各成员国。这将非常受欢迎(该倡议甚至可以采用一个新缩写,例如“企业税基联盟”(Tax Union Base for Enterprises,TUBE),以区别于此前的尝试)。
单一市场被视为重振欧洲增长的关键。这需要跨境竞争和协调一致的监管框架。在欧洲亟需重振投资之际,统一的税基制度将大大增强欧洲吸引外国直接投资(FDI)的能力。大量经济学文献表明,企业税会显著影响投资地点决策。然而,考虑到官僚主义和监管不确定性等其他商业环境因素后,税收的重要性便会小得多。若建立高效制度,使企业更容易预估在多个欧洲国家进行投资的成本,欧洲整体的吸引力就会提高,无论企业税率如何。
单一市场是重振增长的关键。这需要跨境竞争和协调一致的监管框架
税收优惠丑闻催生了协调需求,委员会若能善加利用,将是明智之举。甚至副主席卡泰宁最近也强调,共同税基提案将有助于资本联盟。随着时间推移,推动进一步协调的势头很容易减弱;反对税基统一的成员国可能成功拖延进程,正如该项目自2001年启动以来所发生的那样。因此,委员会应评估一些成员国反对该项目的原因。顾虑可能出于经济方面:这些国家担心财政自主权逐渐丧失,并认为税基协调是推动财政趋同的后门。也可能纯属战略考量:共同方法和更高透明度会缩小它们掩盖非法国家援助的余地,而这类援助原本可吸引外国投资者。委员会可以通过明确公开承诺来回应第一种顾虑,即隐性税收协调绝不会成为目标。税收管辖区之间保持一定程度的税收竞争有充分的经济理由:例如,它能约束各国的财政策略,并降低采取保护主义措施的风险。在美国,各州并不受共同企业税政策的约束。也有充分的政治理由:欧盟机构获得的民主支持过于薄弱,无法满足“未经代表,不得征税”原则。此外还有制度限制:条约明确禁止税收协调。与此同时,对那些并非出于经济因素的国家顾虑,应予以揭示。这将使反对税基协调者难以为保留不透明制度、以规避国家援助规则的做法辩护。
本文由 布鲁盖尔研究所合作发表。发表本文并不意味着世界经济论坛认可其中的观点。
如需了解议程最新动态, 请订阅我们的每周简报。
作者:马里奥·马里涅洛是布鲁盖尔研究所的研究员。
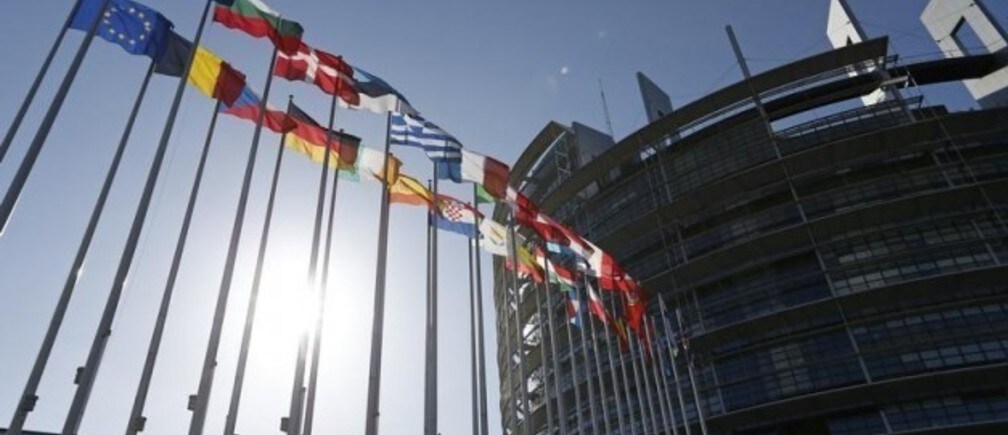
图片:2014年4月15日,欧盟成员国国旗飘扬在斯特拉斯堡欧洲议会大楼前。路透社/文森特·凯斯勒




