在墨西哥海岸度过几天后,很难相信拉丁美洲的晴朗日子已经结束。阳光或许会重现,但接下来的几个季度将充满挑战。十年来,拉丁美洲一直受益于低利率和大宗商品高价带来的浪潮。如今潮水正退回大海;俗话说,届时人人都会看清,谁在裸泳。
世界经济论坛在墨西哥举行的会议吸引了全球商界对拉丁美洲的关注。一如既往,这次会议带来了新的见解。长期机遇显而易见,拉丁美洲潜力巨大,但在不久的将来,美联储可能引发的“缩减恐慌”风险会掀起一场货币风暴。
北欧的财政部长之间有句格言,是冰岛、拉脱维亚和爱尔兰在2008年遭遇雷曼危机冲击时提出的:“不要浪费一场好危机。”
瑞典、芬兰和丹麦在十年前就领会了这一信息;而我和 Jurki Katainen、Lars Lökke Rasmussen 也向波罗的海同僚以及经济和财政事务理事会反复强调了这一点。
每个国家时不时都会受到考验。这正是区分优劣的时刻。那些在危机前保持审慎、并愿意聚焦结构性改革的国家,或许会变得更强。爱尔兰和冰岛在2015年的增长率将略低于4%,而波罗的海国家尽管面临地缘政治问题,增长也只会稍慢一些;这些事实说明了这一点。这种经验并不限于北欧。20世纪90年代中期亚洲危机之后,接下来十年的平均增长率接近5%。
如果拉美国家坚持近几年所见的稳健宏观经济政策,并利用危机推动政策改革,就不仅可能避免缩减恐慌的传染,还可能改善长期前景。
经济放缓已经相当显著。2014年拉丁美洲的增长率同比为1.4%,低于预期,仅为国际货币基金组织2014年4月预测水平的一半。今年,国际货币基金组织预计GDP增长率将低于1%。在经历了十年平均增长率接近5%之后,这无异于气候变化。国际货币基金组织《拉丁美洲区域报告》所列的模型估算显示,美元若进一步升值10%,增长可能放缓0.5–1%。
如果我们正走向一场超级缩减恐慌,拉丁美洲2015年陷入衰退的风险显而易见。增长放缓有许多原因。早在油价开始下跌之前,大宗商品价格就已走低。油价在每桶100美元左右徘徊近四年后,于春季骤跌至50美元(石油占哥伦比亚大宗商品出口的61%)。大豆(占阿根廷大宗商品出口的51%)、铜(占智利的94%、秘鲁的51.6%)和铁矿石(占巴西的30.4%)价格均下跌了20–50%。
由中国强劲增长推动的大宗商品超级周期似乎已经结束,至少目前如此。国际货币基金组织的研究表明,拉丁美洲对中国经济放缓尤为敏感。中国增长率每下降1%,拉丁美洲大宗商品的平均出口价格就会下降3–8%。这可能意味着,增长率将从2003–2013年间接近5%,降至2014–2018年间远低于2%。
增长能否迅速反弹,还是新兴市场的大规模资本外流会使拉丁美洲在未来多年陷入黯淡的增长轨道,这是最大的疑问。
显而易见,过去几十年里,拉丁美洲发生了许多积极变化。民主化带来了更有力的治理和更高的政治稳定性。拉丁美洲的民主与其他地区一样远非完美,但选举如今已成为实现政府更迭的常规方式。领导人担心的是民意调查,而不是军营军官室里的政治揣测。
武装冲突受害者人数大幅下降,尽管安全问题仍令人严重关切。在数十年来饱受暴力困扰的哥伦比亚,2014年受武装冲突影响的人数比2000–2005年的平均水平低75%。
腐败仍是核心问题,但从智利和巴西最新民调来看,选民似乎已不再愿意接受利用公职谋取私利的领导人。中产阶级不断壮大,教育水平也有所提高。信息获取条件改善、互联互通增强,使欺骗更加困难。
民主制度供给的增加,与民众对廉洁政府日益增长的需求相匹配。在这一新环境中,对左翼或右翼“考迪罗式民粹主义”的需求已大幅下降。
宏观经济稳定性显著提升。过去十年,平均通胀率一直保持在个位数。经常账户赤字处于可控范围。开放程度有所提高——20世纪80年代中期,平均关税在40–50%之间,巴西和哥伦比亚等国甚至是其两倍;如今则约为4–5%。贸易中的非正式壁垒仍然很高,但显而易见,西半球的开放程度已实现飞跃。
经济政策制度也大幅改善。主要中央银行的行动更加独立,实行灵活的通胀制度,并采用浮动汇率作为缓冲。财政政策以长期可持续的公共财政为目标。许多国家强化了财政规则和预算流程。如今,拉丁美洲公共部门总债务平均低于GDP的50%,约为经合组织平均水平的一半。
用国际货币基金组织的话说,拉丁美洲的银行在繁荣时期“相对保守”。资本充足率普遍较高,存贷比也一直控制在合理范围内。更有力的监管和更严格的规制对此有所助益。
在强调政治和经济基本面已经改善的同时,同样重要的是指出未来几个季度存在的重大下行风险;这些风险并不局限于市场的短期波动。
拉丁美洲面临的一项关键挑战是全要素生产率。给定数量的劳动力和资本能够生产多少,取决于一国的全要素生产率。全要素生产率涵盖所有并非直接由调动更多资本或劳动力所带来的增长。技术、法律制度和产权的可执行性、教育水平、创业环境、公民之间的信任程度,以及许多其他因素,共同决定了经济的增长能力。
拉丁美洲的全要素生产率一直疲弱。过去三十年里,增长几乎为零。即使在过去十年GDP增长接近5%的时期,全要素生产率表现也令人失望:过去十年85%的增长来自调动更多劳动力和资本——更多人进入劳动力市场、投资增加以及大宗商品价格高企,而非拉美经济效率的广泛提升。
从本质上说,现在不是拉丁美洲自满的时候。晴朗的日子已经过去,调整季节已经开始,现在正是为恶劣天气做好准备的时候。世界经济论坛墨西哥会议上的决策者对此观点表达得十分明确。墨西哥财政部长 Luis Videgaray Caso 提出了以三大支柱为基础的清晰战略:
坚持稳健的宏观经济基本面:现在不是放弃财政规则的时候。
如果出现大规模资本外流,中央银行应准备好向市场提供流动性,同时让汇率发挥缓冲冲击的作用。
应加强结构性改革。
这三点我都赞同。这正是整顿自身状况、以抵御风暴的正确做法。
有人可能会说,智利、哥伦比亚、秘鲁和墨西哥等国有财政空间采取逆周期措施。但哥伦比亚财政部长 Mauricio Cardenas 提出了有说服力的反驳。Cardenas 指出,如果经济政策只由知识渊博的学术宏观经济学家评估,这或许可行。然而,在现实世界里,国家由金融市场评判;对于有拉美过往表现记录的开放型经济体而言,现在不是试探信誉极限的时候。
我认为经济政策始终应当务实。审慎的做法是运用财政政策稳定需求。政策必须灵活,以避免失业和社会排斥造成高昂的社会代价。同时,我们知道市场远非理性。当投资者群体在流动性不足的市场中蜂拥奔向出口时,可能会造成附带损害。更好的做法是保持谨慎、留有余地,避免在需求已经疲弱时被迫实施紧缩措施。人们只能支持 Videgaray、Cardenas 及其同事的雄心。
我想指出一条自己在2008年秋季担任财政部长时学到的经验。如果你怀疑危机可能即将来临,最好一开始就坦率说明。如果你粉饰情况,试图夸大经济实力而被揭穿,就可能损害信誉——而形势艰难时,你将迫切需要这份信誉。
在我看来,最佳政治策略是主动承担应对危机的责任,明确界定问题并列出应对所需的步骤。这听起来或许有悖直觉,因为人的本能反应可能是安抚民众;但展现领导力,总好过低估局势严重性、从而失去公众信任。主动承担责任也意味着明确所需的政策措施。如果财政部确信有必要对产品市场或劳动力市场进行结构性改革,那么最好直接以此类政策措施应对危机,而不是在公共辩论的压力下转向短期需求刺激和临时措施。
危机会增加对经济政策解决方案的需求。财政部长应随时准备增加解决方案的供给。
我认为,这一经验适用于拉丁美洲当前的局势。在市场日益不安的情况下,最大的风险是发现自己依赖的是证券投资,而非对工厂和生产线的实际投资。如果财政空间有限,吸引外国直接投资最有效的方式就是开放新的行业并降低准入壁垒。加快能源行业改革可以吸引大规模新投资;世界经济论坛会议上能源行业的讨论也强调了这一点。墨西哥的能源行业改革理应受到赞扬。现在正是加强并推进此类雄心的时机。
如果汇率走弱导致进口价格上涨,对零售行业放松管制或开放运输行业、引入更多竞争,既可能吸引外国直接投资,也能减轻成本压力。外国直接投资增加还会降低经济对经常账户赤字的脆弱性。如果营商成本下降,货币贬值导致进口价格持续上涨的风险就会受限,从而为中央银行留下更大的操作空间,而不损害通胀目标的可信度。
拉丁美洲可能正走向一段艰难时期。希望更强的制度和更好的基本面能够使 Videgaray 和 Cardenas 的声音占据上风,推动拉丁美洲走出不确定时期,并在新兴经济体中领先。不要浪费一场好危机,利用它为拉丁美洲更强大的未来奠定支柱!
作者:Anders Borg 是世界经济论坛全球金融体系倡议主席。
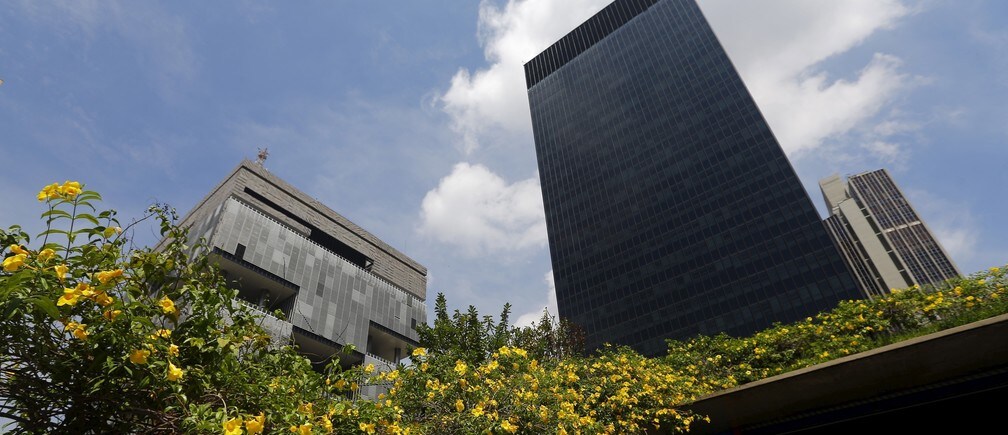
图片:2015年3月20日,里约热内卢,石油公司 Petrobras 总部(左)与巴西开发银行(BNDES)总部并列。路透社/Ricardo Moraes




