如今,房地产市场繁荣—萧条周期的主要特征早已为人们所熟知。
在繁荣期,宽松的贷款标准和低利率等条件推高房价,也随之推高抵押贷款债务。
萧条来临时,负债过重的家庭发现,自己的抵押贷款已陷入资不抵债的境地——所欠金额超过了住房价值。
财富缩水、信贷可得性下降令家庭感到压力,进而收紧消费。与此同时,房价下跌导致新建住房投资骤降。
这些因素共同大幅压低产出并推高失业率。不良贷款增加,银行则收紧信贷和贷款标准,进一步压低房价,使恶性循环加剧。
避免繁荣—萧条周期
然而,繁荣—萧条周期并非新鲜事,并不意味着它们无法避免,也不意味着其影响无法减轻。为更好地了解政策如何推动此类周期后的复苏并避免周期重演,国际货币基金组织(IMF)的经济学家近期完成了一项 新分析 ,考察了四个欧洲国家——丹麦、爱尔兰、荷兰和西班牙——的经历。这些国家近年房价实际跌幅均达到或超过25%。
如今,丹麦和爱尔兰的房价正在上涨,荷兰的房价已开始趋稳,西班牙的房价可能也已趋稳。尽管如此,这些国家仍在处理繁荣—萧条周期遗留的问题,包括显著的产出缺口——即经济实际产出水平与潜在产出水平之间的差距——以及私人部门债务负担过重;家庭债务收入比从西班牙的约125%到丹麦的约300%不等(见图表)。

处理危机遗留问题
弥合产出缺口、减轻私人部门过重的债务负担并非易事,部分原因在于这需要艰难权衡。
例如,如果许多家庭削减消费、增加储蓄以更快偿还债务,就会进一步压低产出并扩大产出缺口。因此,一项关键政策目标应是鼓励家庭减少债务,同时尽量降低对经济增长的拖累。
支持性经济政策是第一道防线。例如,欧洲中央银行在危机期间实施的货币宽松政策,加上丹麦、爱尔兰和西班牙等国普遍采用的浮动利率抵押贷款,通过降低利率和促进增长,帮助提高名义收入并减轻偿债成本。名义收入增长越快,去杠杆的代价就越低,因为这能使债务收入比更多地通过分母(名义收入)调整,而非通过分子(削减支出来减少名义债务)调整。
另一种做法是帮助家庭获取可用于偿还债务的资产。例如,荷兰实行了临时税收豁免,使父母更容易帮助子女偿还抵押贷款债务。美国和瑞士也实施了改革,允许首次购房者动用养老金储蓄购房而不必承担罚款。
有效的债务重组框架对于加快调整和经济复苏也至关重要。各国需要考虑自身具体情况,但以下若干措施可以发挥作用:
通过监管和监督激励措施,鼓励银行使用现有的处置框架。例如,在爱尔兰,银行必须达到相关目标,为拖欠抵押贷款的借款人提供并落实可持续解决方案;
建立有效的破产框架,例如推动成本较低的庭外债务重组;以及,
提供财政激励措施,例如减轻对给予高负债借款人的债务减免所征收的税费。
最后,资本充足且拨备充分的银行对于帮助克服债务困境至关重要。爱尔兰和西班牙等国在进行资产质量审查和压力测试后,强制银行补充资本,并从中受益。限制银行可用于派发股息的利润比例,也促使银行通过增加资本而非过度削减贷款来修复资产负债表。
面向未来的经验教训
今后可以采取哪些措施,减少房地产危机的数量和严重程度?
第一,消除导致债务过度累积的激励因素,例如逐步降低抵押贷款利息的所得税抵扣额度。更新房屋估值也至关重要,以确保房产税缴纳额反映当前估值;这样既可避免补贴住房(从而补贴抵押贷款债务),也有助于抑制周期波动。
第二,减少租赁市场的扭曲。这包括逐步放宽租金管制,并提高租赁合同的灵活性,西班牙于2013年采取了此类措施。这些措施可增加租赁住房供应,从而减少家庭承担抵押贷款债务的必要性,降低经济对房价周期的脆弱性。
第三,运用审慎政策工具抑制周期波动,避免债务过度累积。例如,债务收入比上限可提高借款人在房价上涨时申请更大额抵押贷款的难度。
房地产危机与其他危机一样,势必会发生;但近期经验表明,各国可以及早采取多项措施,减轻危机影响并降低未来危机发生的可能性。
各国在这方面已取得进展,但仍应继续考察可用选项,以增强韧性并改善未来前景,同时始终考虑自身具体情况。防患于未然,或可免去事后大费周章。
本文由以下机构合作发布: 国际货币基金组织(IMF)。本文的发布并不代表世界经济论坛认同文中观点。
如需了解论坛最新动态: 订阅我们的每周通讯。
作者:Kevin Fletcher 是国际货币基金组织欧洲部顾问。他在基金组织工作已有15年,担任过多个职务,包括牵头监测基金组织工作人员对西班牙金融部门改革计划的跟进情况。Peter Kunzel 是国际货币基金组织传播部主任助理。
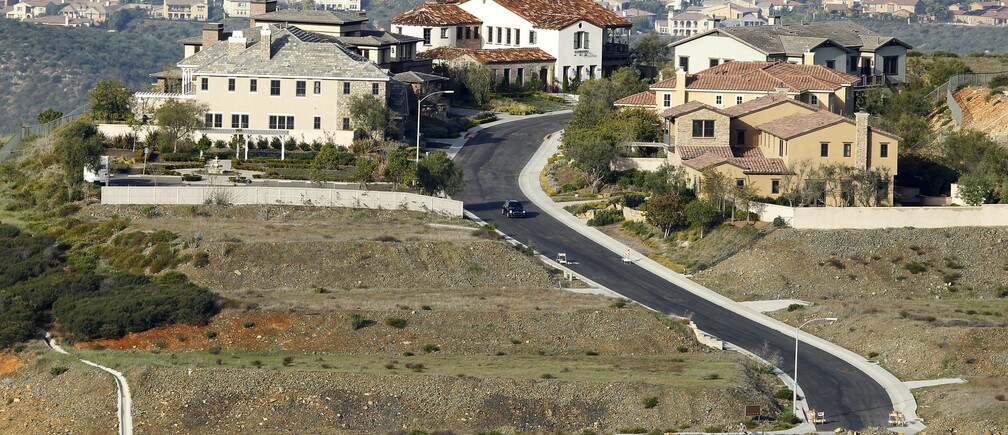
图片:2012年2月29日,加利福尼亚州圣马科斯,一处住宅小区内,新建住宅紧邻尚未开发的地块。路透社。




