Zoom全球公共政策与政府关系主管乔希·卡尔默表示,数字服务的全球税收政策必须采取多边方式,而且应多用胡萝卜、少用大棒。
他是在世界经济论坛主办、由日本承办的全球技术治理峰会上发表上述讲话的。
经合组织正在推动就一套原则达成一致,以彻底改革跨国企业税制,并更好地对数字经济征税。
2020年,随着新冠疫情期间居家办公成为常态,Zoom利润大幅增长。
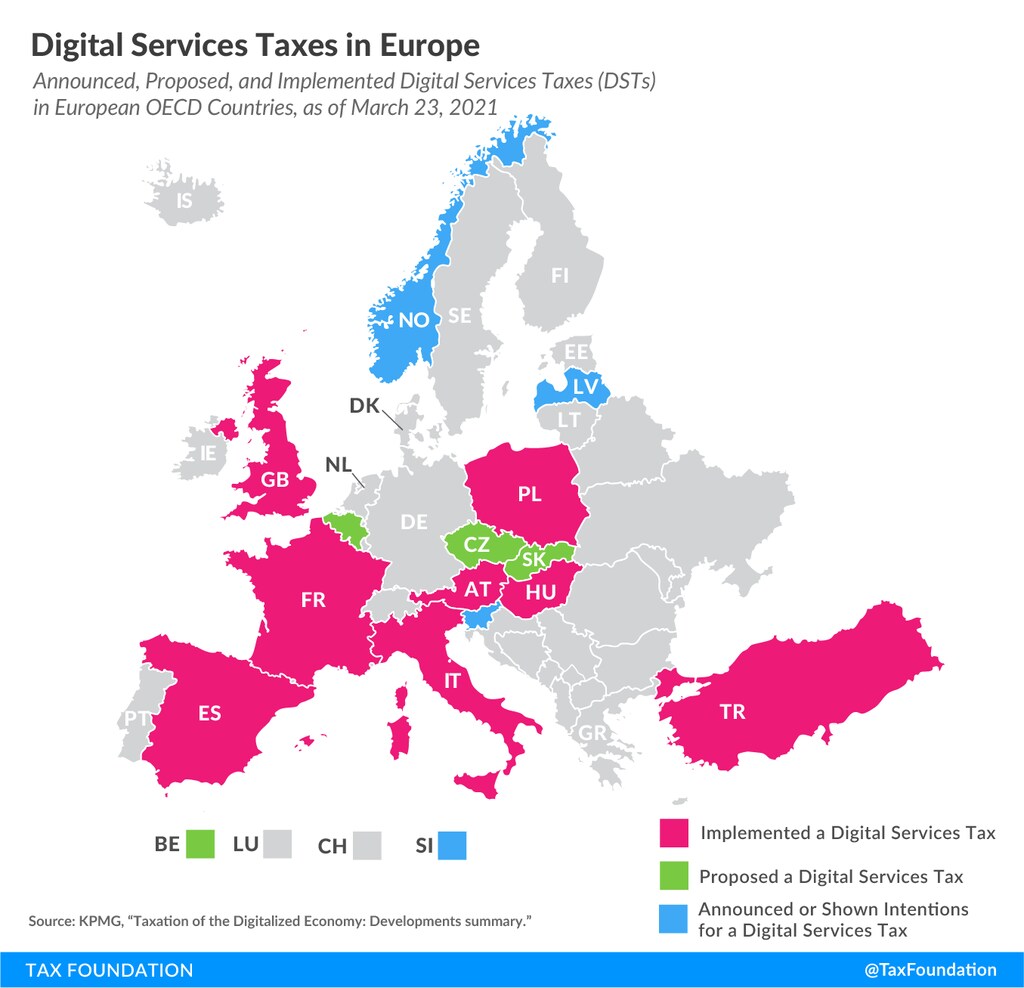
一些欧洲经合组织国家已经实施数字服务税,而美国则提出了全球最低企业税的计划。
Zoom负责人乔希·卡尔默呼吁以多边方式重新审视税收政策,既要承认世界数字化程度之高,也要鼓励新兴的小型创新者。
卡尔默是这家视频通信公司的全球公共政策与政府关系主管。他在世界经济论坛主办、由日本承办的全球技术治理峰会上发表讲话之际,各主要经济体正向前迈进一步,准备就彻底改革企业税制的原则达成一致。
他说:“我们非常希望看到一项多边解决方案,让所有参与方都坐到谈判桌前,认真面对这样一个事实:如今的经济形态要求我们回答这些问题。我们希望避免许多市场正在采取的单边做法。
“这场讨论把税收政策视为一根可能有失公平的大棒,但它确实发挥着重要作用。我们是否也可以把税收政策看作一套胡萝卜,用来鼓励我们希望看到的活动,比如创新,以及在某些市场进行实际的实体投资?”
“Zoom非常愿意就此展开讨论。我们致力于推动世界各地市场的增长与发展,并与各国政府合作实现这一目标。我们希望找到富有创意、协调一致的多边方式来实现这一目标。”
“多边主义岌岌可危”
卡尔默在“数字价值征税”专题会议上补充说:“如果有一个问题从根本上说具有国际性,跨境相互依存关系如此无可否认,那就是这个问题。”
“归根结底,无论看的是营收还是收入,全球的资金总量是固定的,我们必须以有原则、连贯、一致的方式,确定如何分配与之相关的征税权。
“岌岌可危的不只是全球税收体系,还有多边主义这一理念,也就是通过合作共同应对我们当下所有人面临的挑战。”
过去一年,Zoom或许已成为全球规模最大的数字公司之一。
新冠疫情封锁措施促使全球各地实施居家令,居家办公成为常态,会议转为线上,通信工具的使用量随之激增。
销售额在2020年增长326%,达到26亿美元,利润也从2019年的2170万美元增至2020年的6.715亿美元。
卡尔默表示,从Zoom的角度看,在税收讨论中把数字化视为“一个整体”也很重要。
“当然,有些公司是非常重要的参与者,但我们面对的是一个更广泛的现象:提供跨境数字服务的不只是互联网平台,还有各种服务公司;它们往往没有实体营业场所。因此,问题涉及的远不止一小部分固然非常重要的国家。”
数字化改变了竞争格局
他补充说,过去二十年来,以实体营业场所作为分配征税权依据的“常设机构”概念,“实用性有所下降”。
“它仍是国际税收规范体系中的一个重要概念和固定组成部分,但Zoom以及整个全球科技行业都清楚认识到,数字化确实改变了竞争格局,各国政府也确实有理由思考如何应对。”
本周早些时候,美国财政部宣布了全球最低企业税计划,该计划已获得欧盟支持。
经合组织已经制定全球税收方案一段时间了,该方案由两大支柱构成,旨在让企业即使没有实体存在,也能在其取得利润的地点纳税。
据路透社报道,经合组织方案的第二大支柱是设立全球最低税率,可能适用于所有公司,以免各国政府竞相降低税率来吸引大型跨国企业。
卡尔默曾任信息技术产业理事会(ITI)政策事务执行副总裁。他表示,全球经济、科技行业及其他领域确实存在与竞争相关的问题,在美国还涉及反垄断问题。
“从Zoom的角度看,作为一家规模仍相对较小、身处竞争相对激烈环境中的公司,我们一直在关注这些问题,也关心相关讨论的结果。
“我们都认同,经济已经发生变化,因此重新审视全球税收问题是合适的。但对于如何实现这一目标,我们可能存在一些分歧。”
挑战与共同问题
卡尔默指出了税收讨论中的主要挑战,包括可能出现双重或多重征税。
“如果各国没有就明确的规则达成一致,而是实际上在争夺同一笔营收或利润,那么这种情况确实很可能发生。”
他说,一些数字服务税没有最低营收门槛,这可能会惩罚小型创新企业。
“因此,一些小公司可能多年都不盈利,却仍可能被纳入征税范围,并因并非整体盈利活动所产生的营收而被征税。”
管理与实施也是需要考虑的因素:“即使对一家规模相对较大的公司来说,重新设计财务报告以遵守各个市场差异很大的规则,也绝非易事,因此会造成无谓的损失。”
他说,最后一点超越了税收,关乎我们如何应对所有共同面临的全球问题。“当个别市场偏离多边方式时,也会影响更广泛的全球环境,影响贸易政策……可以合理预期,这也会影响我们应对气候变化等问题的方式。这些是真正共同面临的问题,需要我们携手解决。”
点击此处观看“数字价值征税”专题会议完整内容。




