预计2020年商业地产市场规模将达7500亿美元。
投资者日益寻求具备环境韧性的地点。
具备创新优势的中型城市也成为投资目标。
持续的政治不确定性和对全球经济放缓的日益担忧,使2019年成为波动起伏的一年。尽管如此,投资者对全球直接商业地产的持续强劲需求,仍推动交易额预计达到7500亿美元(2019年),接近2017年和2018年的近期高位。
然而,随着当前房地产周期进入第十个年头,投资者日趋谨慎,难以投放全球基金中接近历史高位的可用资本。
为应对不确定性,投资者正在部署防御性策略,以应对城市化、人口结构和技术等结构性转变,并更加关注那些被认为能够抵御经济或地缘政治冲击的地点和行业。他们还聚焦于创新和人才资源丰富的城市,以及工业、物流和“生活”类等行业,这些领域近年来在投资中的占比不断上升。
除经济和地缘政治韧性外,环境韧性将在2020年的投资决策中日益重要,因为越来越多的投资者希望了解日益严峻的气候风险所带来的影响。
世界经济论坛在第四次工业革命方面开展了哪些工作?
前沿技术与创新中心汇聚科学家、政策制定者和商界领袖,共同理解新兴技术及其现实影响。
通过促进合作与实验,该中心帮助合作伙伴将研究中的创新转化为实际应用,以应对全球共同面临的挑战。
投资层级的变化
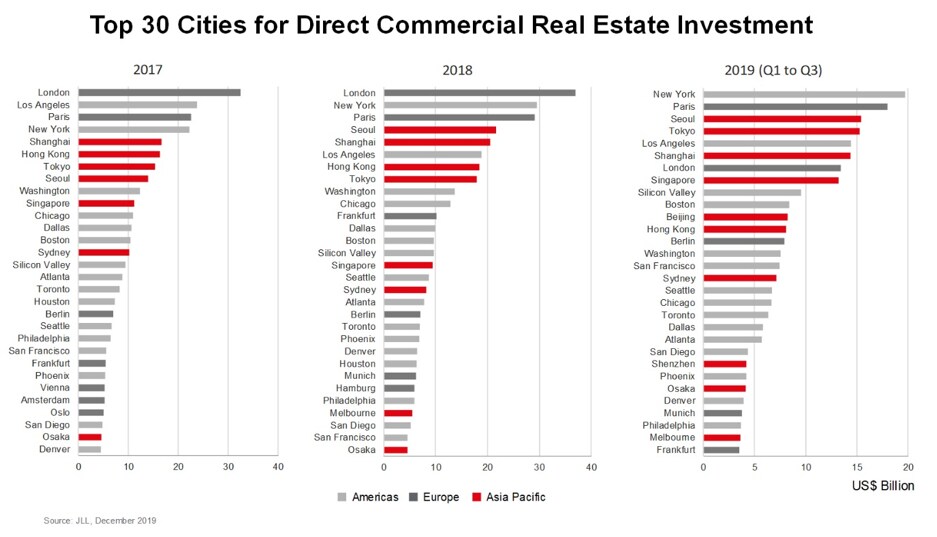
2019年房地产投资排名前30的城市大体延续了主要城市的熟悉格局,排序略有变化。成熟的“门户”城市继续领跑排行榜。纽约现已成为全球最活跃的市场,其房地产基本面持续受益于经济向科技和创意产业的多元化转型。
鉴于该地区持续创纪录的投资规模,2019年前30名城市中有10个亚太市场入围,这一数字不足为奇,也是2009年以来的最高占比。随着投资者将目光投向更远的地方,上海、北京和新加坡今年都录得创纪录的投资,外国投资者在这三座城市的投资合计超过125亿美元(所有2019年投资额均指第一季度至第三季度的数据)。
在欧洲,柏林也受益于外国投资者的兴趣,2019年吸引的境外资本超过50亿美元,占其整体投资的64%,是前30名城市中比例最高的城市。但伦敦仍是该地区吸引外国投资者兴趣最多的城市。尽管受英国脱欧不确定性影响,跨境投资较上年减半,伦敦仍是全球第二大跨境资本目的地,预计在脱欧问题达成解决方案后,将有更多投资者回归。
资本来源也在影响排名格局,例如,韩国投资者活动增加,推动巴黎和首尔分别跃升至第二和第三位。
投资者着眼于门户城市之外,寻求长期增长
在“门户”城市之外,投资者日益关注成熟且透明市场中的次级城市,以寻求更强的增长前景。具备创新优势或稳健人口趋势的中型城市在全球投资中的占比不断上升,例如美国的奥斯汀、丹佛和纳什维尔;欧洲的柏林、里斯本和维也纳;或日本的大阪和福冈,近年来这些城市的投资者兴趣均显著增长。
随着越来越多的企业选择落户于那些既拥有高素质劳动力又具备创新生态系统的地区,这些城市因此受益,这些地区位于劳动力市场紧张、成本日益高昂的“门户”城市之外。例如,奥斯汀和纳什维尔迎来了大量企业迁入,而柏林的高科技就业水平位居欧洲前列。
投资者正紧随这些企业的步伐,并日益将人才因素和创新潜力纳入考量,以此作为降低风险和识别未来韧性的手段。
全球创新领导者显然并未被资本抛下。美国的科技中心硅谷、旧金山、波士顿和西雅图今年的投资额均实现了两位数的增长。
但强劲的发展动能和经济增长并不能保证投资。
尽管中国和印度的部分城市正吸引越来越多的投资者关注,但许多新兴市场城市仍难以获得机构投资者的持续需求。
尽管增长动能稳健,曼谷和吉隆坡等较为成熟的市场,以及莫斯科、圣保罗和台北等新兴城市,2019年的投资额均较本十年早期明显下降。
许多新兴城市受制于相对较低的透明度水平,以及快速增长所带来的问题,包括环境退化和生活质量,这些问题需要先行解决,才能吸引更多亟需的资本。
持续寻求韧性
step进入2020年,全球投资额预计将保持高位,机构投资者对房地产的配置将持续增加。尽管估值高企、资产竞争激烈,该行业相较于其他主要资产类别仍具吸引力。但投资者将继续保持谨慎,寻找那些能够体现“韧性”概念的行业和市场。




