全球韧性正经受考验,我们最新的分析显示,全球保险保障不足,对未来危机的准备也不充分。
近几十年来,中国的生活水平和健康状况取得了巨大进步,但气候和人口结构变化以及易受经济冲击影响仍然构成挑战。
要增强中国经济和社会的韧性,使其能够应对未来挑战,需要公共部门和私营部门携手合作。
过去几年动摇了全球韧性。新冠疫情、战争、失控的通胀,以及许多发达经济体勉强避免衰退等冲击,让世界显得充满不确定性。
我们最新的sigma 报告评估了全球各经济体和保险市场(包括中国和亚洲新兴市场)吸收冲击的能力。报告指出了一些严峻现实,需要公共部门和私营部门采取应对行动。
报告采用双管齐下的方法:一方面考察保险如何帮助家庭和企业更好地抵御金融冲击情境,另一方面审视保障缺口,即最佳保险覆盖与实际损失之间的差额。
2022年,全球保障缺口达到创纪录的1.8万亿美元。尽管得益于各国央行抑制通胀,宏观经济韧性在过去一年有所增强,但仍低于2007年全球金融危机爆发之初的水平。
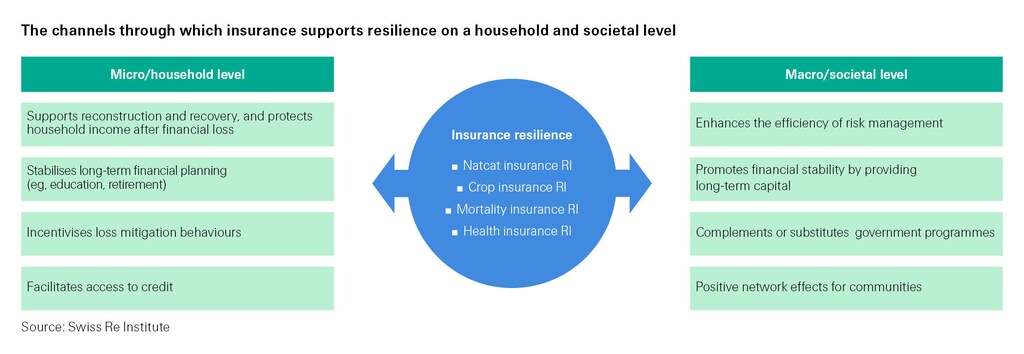
报告的核心结论是,全球保险保障不足,对未来危机的准备也不充分。这可能造成灾难性后果,尤其是在新兴国家。例如,未获保险保障的农作物歉收或自然灾害会导致贫困、受伤或患病,甚至使医疗卫生系统不堪重负。
中国也不例外。中国正努力应对新冠疫情带来的后果、气候变化和人口迅速老龄化。与此同时,这些挑战也是数十年发展进步的直接结果:随着生活水平提高,家庭和企业面临的损失也随之增加,保护这些成果——健康、物质财富、基础设施和粮食安全——变得至关重要。
中国处于全球粮食安全的核心位置
我们的研究考察了四类可能威胁国家生存稳定的风险所涉及的保险韧性:农作物歉收、自然灾害、健康和死亡。
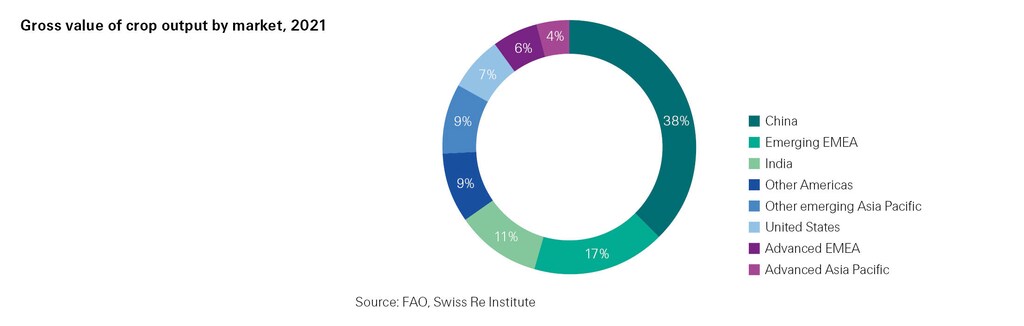
农业保险通过弥补农作物歉收造成的损失,对于帮助稳定农场收入至关重要。然而,全球约60%的可保农作物风险敞口缺乏自然灾害保障。中国是全球最大的农业作物生产国,四分之一的人口从事农业。这既是国内粮食安全问题,也是全球粮食安全问题。多年来,中国政策制定者一直致力于提升稳定性和粮食安全。例如,通过政策推广农作物保险,并为保费提供最高达80%的高额补贴,近年来大幅增强了该行业的韧性。
风暴、洪水和地震等严重天气事件增多,推动了全球对自然灾害保险的需求,也提高了此类保险的可获得性。然而,中国的保险渗透率仍然偏低。包括中国在内的亚洲新兴市场,过去十年的保障缺口翻了一番。这不仅是因为天气事件发生得更加频繁,也因为快速城市化扩大了风险敞口。
总体而言,随着生活水平提高,健康状况和预期寿命改善,加之线上私人健康保险等创新产品不断增加,亚洲新兴经济体的健康韧性有所增强。尽管如此,中国的健康保障缺口——即最佳保障与实际投保之间的差额——仍居全球之首,去年占新兴市场保障缺口的63%,高于2012年的41%。新冠疫情造成的经济冲击降低了家庭收入,并促使人们增加储蓄。
中国的公共医疗保障覆盖面很广,惠及约95%的人口,但保障水平较为基础。报告还指出,中国寿险渗透率偏低(2.1%)所带来的风险,甚至低于马来西亚(3.8%)等其他亚洲市场水平。家庭主要经济支柱去世后,留下的家人往往会陷入经济困境,首先要承担丧葬费用;如果无力偿还房贷,还可能失去住房。例如,在中国,申请住房按揭贷款时并不要求购买寿险,这使亲人面临潜在风险。
投资以防患于未然
这份概览展现了中国面临的相互关联的风险,同时也揭示了制定整体解决方案的机遇,这类方案还能带来积极的溢出效应。
例如,提高保险渗透率可以减轻冲击对公共财政的影响,并促进更多投资。同时,通过调整基础设施、建筑和农作物,投资于减少预期损失、限制自然灾害发生前可能造成的损失,将有助于保护经济增长和财政资源。

韧性红利
我们估计,到2030年,新兴市场每年需要约1000亿美元的投资,用于建设有韧性的基础设施、建筑和农作物。这些资金可以通过创新型新型金融工具(例如气候韧性债券)筹集,并可产生远超成本的经济红利:对于低收入国家,收益成本比可达2:1至10:1。
不过,降低风险无法避免所有损失和损害。在这方面,政府可以支持家庭和企业将风险转移给保险公司。
尽管中国是全球最活跃的保险市场之一,但其保险渗透率仍然偏低,仅为4%;相比之下,日本为10%,泰国和马来西亚为6%。
投资增强韧性对于保护各国免受当今世界的不确定性影响至关重要。我们自20世纪30年代起便与中国开展合作。在此期间,我们见证了许多变化和巨大进步。要让我们的社会为未来做好准备,我们必须携手合作,因为伙伴关系就是力量。




