• 到2050年,全球将面临养老金危机。
• AI辅助技术既能扩大养老金服务的覆盖面,也能改善储蓄者的财务状况。
• 养老金领域的利益相关方必须培养人们对这类技术的信任。
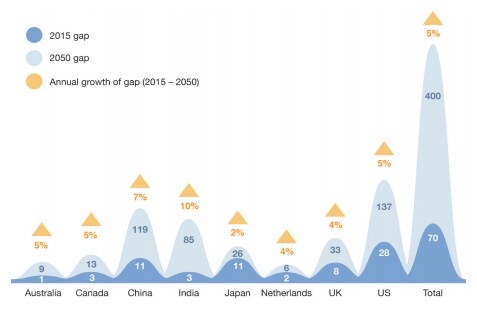
我们如何才能解决迫在眉睫的养老金危机?此前的世界经济论坛分析预测,到2050年,储蓄缺口至少将达到400万亿美元——而这仅涵盖人口最多或发展程度最高的八个储蓄市场。与此同时,联合国预测从全球来看,60岁以上人口将在2020年至2050年间翻一番,达到20亿。其中约80%将生活在“较不发达”或“最不发达”国家。
未来世代面临着越来越难以完成的任务:既要满足老龄人口的需求,又要为自己的未来提供资金。退休资金保障的结构性问题、就业稳定性的变化,以及金融普惠和金融知识的缺乏,都使这一挑战更加严峻。
现代养老金格局
2017年,世界经济论坛的一份报告分析了这一挑战的多个方面。报告列出了上述人口因素,也描述了其他一些障碍,包括投资回报长期低增长、养老金服务难以获得,以及储蓄模式转向缴费确定型(DC)。
第三点至关重要,因为在缴费确定型计划下,储蓄率通常会低10%至15%。这类计划还要求人们更多地自主做出投资决策,因此公众需要具备更高的金融素养。尽管金融素养正在逐步提升,差距仍然很大,年轻人中的差距更为明显,欠发达经济体的情况也更为严重。
除此之外,人们极难全面了解自己的财务状况,也难以从长期储蓄的角度审视这些状况。一大障碍是金融产品和服务提供方之间缺乏数据共享与整合。人们一生中往往会从事许多份工作,而每份工作都对应不同的养老金计划,这让挑战更加复杂。
我们认为,能够引导积极行为、助力轻松开展长期财务规划的技术和自动化工具,是解决方案中不可或缺的一部分。事实上,这也支持了世界经济论坛此前报告向政策制定者提出的建议,包括让每个人都能轻松储蓄、提升金融素养,以及推动养老金数据标准化。
借助自动化做出更好的决策
过去十年间,技术、监管与行为金融学交汇领域的创新增强了缴费确定型储蓄工具的效能。其中很大一部分成果,是通过让个人投资流程更加自动化实现的。
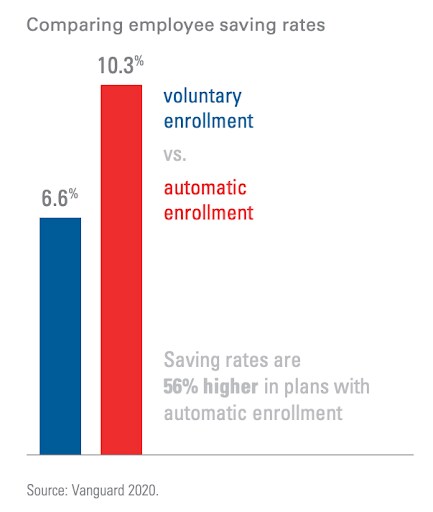
自动加入机制将员工默认设置为缴纳退休金。自动递增机制则每年小幅提高储蓄率。两者结合,可使退休储蓄准备度提高远超33%,并将储蓄率提高56%(见下文)。目标日期基金在美国广泛使用,可自动为个人选择投资方案,从而带来更均衡、与风险承受能力相匹配的选择。
此外,还可以为个人建立个性化、全面的财务状况视图,并结合人工智能技术,适时、负责任地在日常生活中给予提示,引导人们着眼长期财务规划。
这种“助推”理念已成为许多“金融科技”商业模式的核心,尤其是在退休储蓄领域。这一次,技术不再是障碍。它能够实现可扩展的大规模自动化,让个人以低成本获得个性化建议,从而使更多全球人群能够获得财务规划指导。

整合难题
要充分发挥这一优势,真正的挑战在于推动金融服务提供方之间实现互操作。问题不在技术,而在行业内部的竞争顾虑。谁愿意让自己的客户轻松地将自家金融产品与竞争对手的产品并排比较?
英国开放银行监管制度(以欧盟《修订版支付服务指令》为基础)的经验值得借鉴。该制度要求银行以安全、标准化的形式开放其数据,以便在网上与获授权的组织共享。银行通常采用开放的应用程序编程接口(API),让客户能够在不同银行之间共享数据,并经常将这些数据汇总到新的金融科技应用或平台中,以帮助管理资金。
虽然这种做法能否完全成功尚待观察,但它确实表明,在监管支持下,金融业可以实现现代化,并重塑其服务的竞争格局。
透明度与信任
技术和自动化有望为退休储蓄带来诸多益处,但除非负责治理这些技术的机构和利益相关方在推出和开发新理念时做到透明并赢得消费者信任,否则这些益处都无法实现。
在透明度方面,技术必须快速发展,并以吸引人且令人满意的体验呈现,同时也要保持可解释性。用户需要充分了解金融服务,才能信任这些服务。自动化要求消费者披露个人信息,并愿意接受算法提供建议。
个人、监管机构和专家还需要能够审计、检查和监测为个人提供建议或指引的“黑箱”,确保其经过适当的压力测试且不存在偏见。
当退休储蓄不足时,政府、私营企业和非政府组织的利益相关方最终都负有责任。在富有同理心的人类监督下,技术和自动化有望引导越来越多的劳动者开始储蓄,并在人生旅程的每个阶段做出更好的决策。
世界经济论坛如何应对人工智能?
在世界经济论坛的支持下,行为科学家、金融人士、养老金顾问、技术专家、伦理学家、消费者团体和监管机构可以携手制定一套有助于建立信任和透明度的框架,从而让技术改善许多个人及其社区的退休保障状况。




