利益相关方资本主义诞生于近50年前,但直到现在,我们一直缺乏衡量其进展的方法。
国际商业理事会已制定了一套通用利益相关方指标,供企业使用。
这将帮助企业使其长期利益与利益相关方保持一致,并助力其实现可持续发展目标(SDG)的进展。
1973年发布的最初达沃斯宣言鼓励企业管理者通过让所有利益相关方参与,以应对重要的社会优先事项,从而创造长期价值。利益相关方资本主义由此诞生。但此后近半个世纪以来,我们一直缺乏衡量各行业企业在这方面表现如何的能力,因此,持有相同目标的投资者和其他利益相关方无法据此调配资本和其他资源,以推动进展。
为着手应对这一衡量需求,2017年,国际商业理事会(IBC)的成员企业签署了《责任领导力承诺书》(Compact for Responsive and Responsible Leadership)。我们重申致力于通过利益相关方资本主义创造长期价值,并将联合国可持续发展目标(SDG)确定为我们的行动路线图。此后,已有150多家企业加入这项工作。
在此基础上,我们着手解决衡量我们在实现可持续发展目标方面进展的需求。企业在关注环境、社会和治理(ESG)优先事项的同时,也为股东带来丰厚回报,这一明确信号正是我们的员工、客户、消费者和社会所需要的。
在国际商业理事会2019年夏季会议上,我们成立了一个工作组,负责制定通用利益相关方指标的方法。我们要求该团队通过整合现有标准,制定一套可适用于各行业的通用且透明的基准指标。
世界经济论坛创始人兼执行主席克劳斯·施瓦布(Klaus Schwab)促使“四大”会计师事务所——德勤、安永、毕马威和普华永道——各自承诺,确定一套普遍适用且具有实质性的ESG指标,并建议如何在主流企业年度报告中,以跨行业和跨国家一致的基础进行披露。
该团队于今年1月在达沃斯年会上向国际商业理事会首席执行官们提交了初稿。2020年1月至7月期间,该团队与国际商业理事会成员企业、非成员企业、投资者、标准制定机构及其他主要利益相关方进行了广泛磋商。
经完善的指标体系于2020年8月在国际商业理事会夏季会议上提交,该倡议获得了强烈支持,多数与会的国际商业理事会成员承诺尽早依据这些指标进行报告。
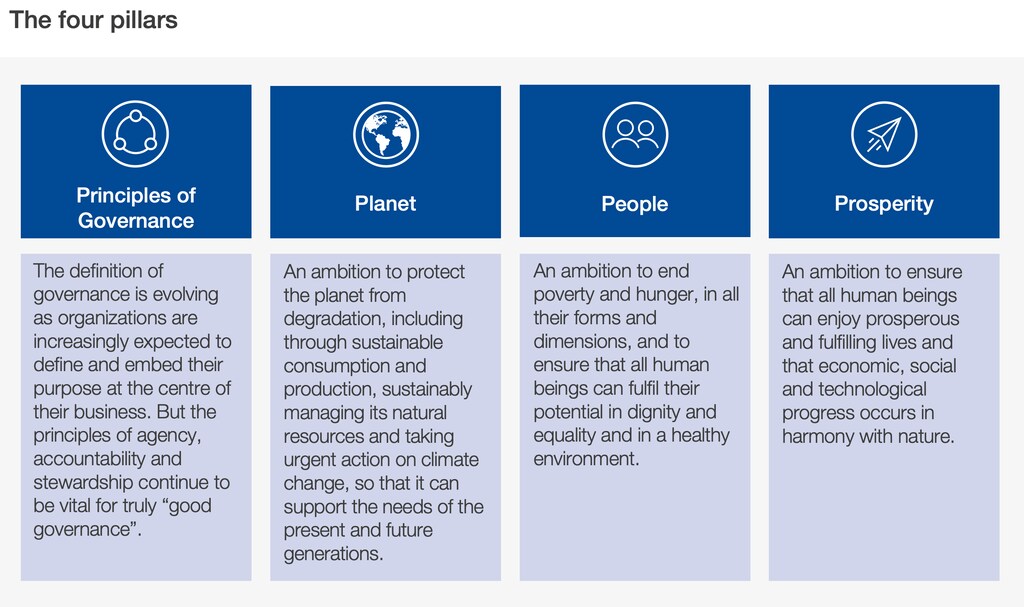
这项工作的一个附带成果是,多个方面已出现趋同的动向,包括:
1.欧盟委员会正在修订其非财务报告指令。
2.国际证券委员会组织(IOSCO)已宣布有意协调可持续发展准则。
3.美国证券交易委员会(SEC)已修订其规则,以加强人力资本披露。
4。国际财务报告准则(IFRS)基金会已同意就扩大其职权范围、纳入可持续发展议题进行磋商。
5.国际会计师联合会(IFAC)呼吁在国际财务报告准则基金会的主持下,设立国际可持续发展准则理事会,与国际会计准则理事会(IASB)并列运作。
6.与此同时,五家主要的自愿性标准制定机构首次承诺朝着共同愿景努力。这包括在2020年国际商业理事会夏季会议上提交的一份文件,以及随后的一份意向声明,其中详细说明了它们的工作与国际商业理事会项目在本质上是互补的,并可构成单一、连贯、全球性ESG报告体系的自然基石。
在国际商业理事会成员企业率先进行报告并推广这些指标的同时,我们希望鼓励其他企业参与,并推动各方普遍认同所需的趋同进程取得更大进展。《利益相关方资本主义指标》的发布是重要的一步,为企业进一步与投资者和其他利益相关方保持一致、并在实现可持续发展目标方面推动切实进展提供了路线图。




