随着移动货币的大规模普及,传统银行服务在科特迪瓦正逐渐失去吸引力。
在这个西非国家,150万名高中生中有94%通过移动货币支付学费。
该国银行和金融机构全国性协会的一名成员表示,银行仍然可以发挥重要作用。
2014年,科特迪瓦政府开始允许高中生以电子方式缴纳学费。据教育部称,如今该国150万名高中生中约有94%通过移动货币缴纳学费。
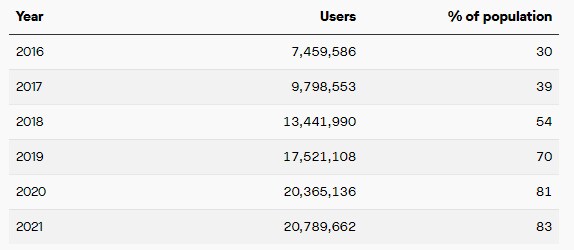
该项目部分旨在打击腐败,但很快证明它成为移动货币服务的推动力,其中高达83%的人口正在使用(法语链接)。Orange(40.1%)、MTN(34.9%)和Moov(25%)的利润主要来自交易手续费,其中一小部分以税款形式上缴国家。
在这个西非国家,随着移动货币的大规模普及,传统银行服务正在失去吸引力。自2012年以来,政府为促进金融包容性和ATM使用而免除基本银行账户费用的努力收效甚微。银行在努力留住现有客户、说服新客户开户的同时,官方数据显示,该国2500万人口中仅有19%拥有银行账户,其中大多数为公务员,而2011年这一比例仅为10%。
Serge Dan Kouadio表示,当地商业银行未能满足日常客户的需求。他是布瓦凯大学经济与发展科学的金融专家兼讲师,布瓦凯是科特迪瓦第二大城市。
“银行的服务模式是围绕企业客户打造的。网点很少,ATM对许多用户来说并不便利,营业时间也有限,”Kouadio说。“许多人,尤其是普通客户,被银行服务拒之门外,而移动货币正在弥补这一缺口。”
移动货币提供便利和优质客户服务
自2007年肯尼亚MPesa推出以来,基于手机的资金转账服务应用已被广泛采用遍及非洲,借助非洲大陆庞大的无银行账户人口得以发展。
传统银行并非无动于衷。它们已开始将移动货币服务(例如广受欢迎的跨境支付解决方案)纳入其传统银行业务。
但它们还有很多追赶的工作要做。Kouadio表示,移动货币服务的易用性尤其吸引那些缺乏金融知识的人,以及需要向没有银行网点的偏远村庄汇款的人。许多用户在附近的商店和售货亭办理此类业务,方式更快捷、更便利。他补充说,交易也可以直接通过手机完成。
然而,即使在移动货币出现之前,大多数科特迪瓦人就表示不信任当地银行,据2016年世界银行的一份报告。服务迟缓、ATM故障或无钞、银行卡发放延迟以及难以获得贷款,是当地人对所提供的金融服务不太满意的部分原因。
科特迪瓦消费者联合会(FICR)主席Soumahoro Ben N'Faly表示,与移动货币服务相比,银行在适应人们的生活方式方面一直步履维艰。
“我认为银行对社会的观察不够深入,无法理解人们的态度如何演变,也无法做出恰当回应,”N'Faly说。他声称,银行仍然沿用老套的做法,让客户到营业场所排队数小时等候办理业务。
移动货币运营商提供的另一项吸引力是短期贷款服务。注册用户只要定期使用账户,就有资格获得最高10万非洲法郎(200美元)、期限为30天的消费贷款。
在一些国家,例如肯尼亚,监管机构已经打击了应用程序提供的掠夺性贷款。但科特迪瓦政府对移动货币贷款一直保持沉默,这或许是由于这些贷款引发了巨大热情,且收取的费用较低。
在缺乏银行贷款的情况下,移动货币信贷为许多家庭应对该国每月面临的经济压力提供了缓冲。
“我一直在使用这些贷款。需要支付的利息约为1%,几乎感觉不到,而且申请后可以立即在手机钱包中收到贷款,”阿比让的一名高中教师Antoinette Ahou说。“虽然30天的还款期限相当短,但总比那些连贷款都不给你的银行要好。”
银行错失的机会
银行错失的另一个重大机会是在该国推广借记卡。尽管科特迪瓦的许多交易以现金进行,但银行本可以在引导经济转向更多使用借记卡方面发挥重要作用。
由于银行在创新方面的不足,尽管销售点(POS)机在该地区的一些国家很受欢迎,例如尼日利亚和邻国加纳,但在科特迪瓦却极为稀少,许多公民甚至从未见过。
“即使在移动货币兴起之后,如果银行能够有效地将这种文化融入我们的金融观念,刷卡支付本可以成为一个强有力的选择。但他们没有这样做,”国营报纸《兄弟报》(Fraternité Matin)记者Yao Kouamé Francis说。“当你开设银行账户时,他们承诺会在两周内发放借记卡。但大多数时候需要等待一到三个月。用户急于等待,现在还有其他选择。”
相比之下,移动货币“随时随地都可使用”。
因此,移动货币在该国催生了一种新的经济形态,为许多老少人群提供了商业和就业机会。他们通过经营售货亭或商业中心谋生,这些场所提供移动货币服务,供人们转账或存入现金、缴纳公共事业费、购买话费等。
银行努力追赶
为了竞争,几家商业银行一直在街头开展宣传活动,向潜在客户推介其服务。该国几乎所有商业银行都逐步在其业务中加入了便于移动货币使用的应用程序或设施,旨在防止用户转向其他服务,或吸引新客户。
来自该国全国性协会(银行和金融机构)的一名成员承认,银行在客户服务和ATM维修方面需要做得更好。但他表示,消费者可能并不了解银行在提供金融服务时必须遵守的严格规定,例如在批准贷款时需要获取抵押品证明。即便如此,“几家银行身上背负着数百万的损失”,该人士表示。他因无权接受媒体采访而要求匿名。
他认为,银行未来将继续在该国经济中发挥重要作用。这在很大程度上归因于围绕移动货币的监管限制,例如每日150万非洲法郎(3000美元)的限额,以及银行账户可用于签证申请、工资支付以及公共或私人合同等行政事务。
他还指出,银行提供支票服务,大大小小的公司仍在使用。“每个公民迟早都会在某种程度上需要银行,”他说。
的确,尽管移动货币用户并不直接与银行打交道,但经营这些业务的商店和售货亭业主会将大部分资金存放在银行。然而,尽管银行希望在移动货币领域扮演资金蓄水池的角色,它们仍可能继续流失那些已在移动世界中找到新选择的个人客户。




