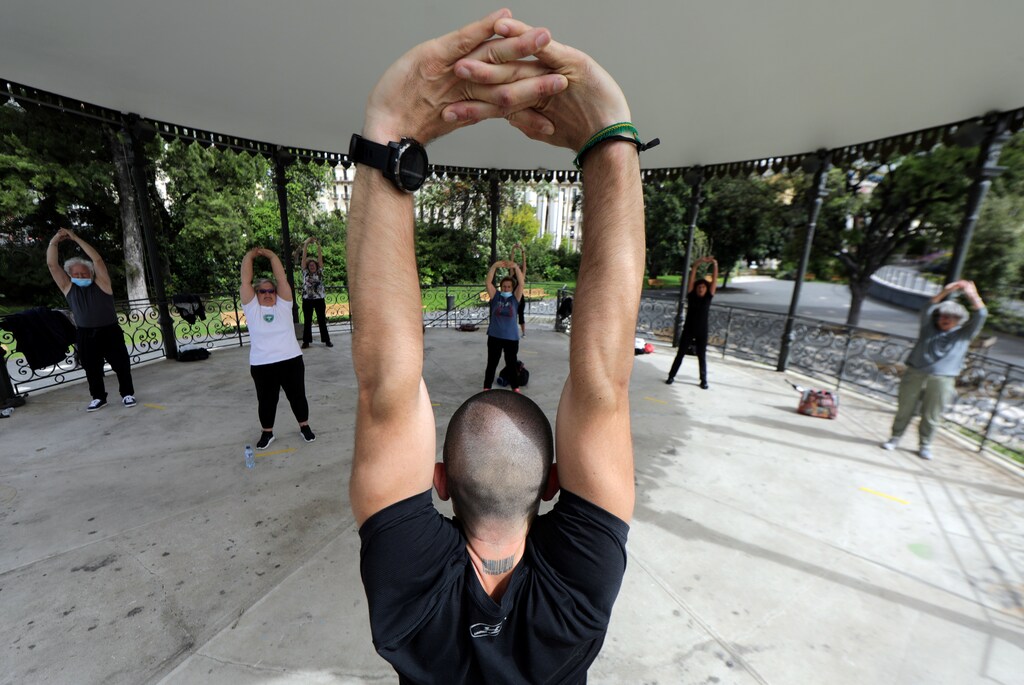
长寿可以被引导为一股向善的力量,并成为经济增长的驱动力。
金融服务机构日益多元化其产品,以支持消费者的财富与寿命。
引导行为转向财务规划与健康福祉,可以帮助人们做出更好的决策。
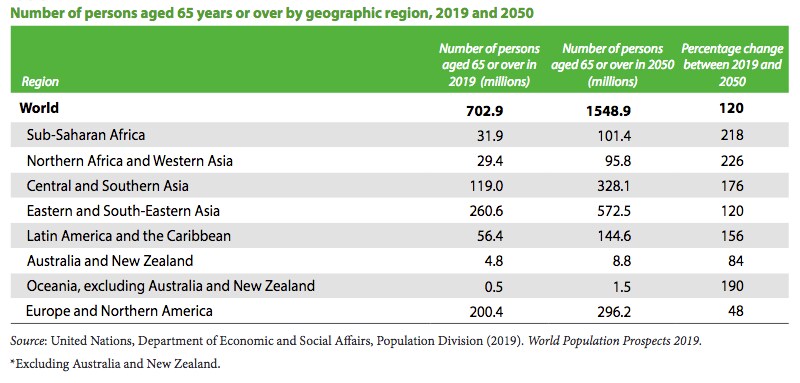
到2050年,全球三分之二的人口将达到65岁及以上,据联合国统计,全球老龄经济的预计规模到2025年已达到27万亿美元——老龄人口将不断增加,寿命也将不断延长。
政府和企业都需要推出创新解决方案,重新设计并共同打造部分现有基础设施和商业模式,以构建能够满足老龄化人口需求与诉求的经济体系和生态系统。
政府
新冠疫情引发了我们思维方式的范式转变,并暴露出社会中普遍存在的严重不公与不平等。养老服务体系的糟糕状况显而易见。世界上一些最好的医疗体系也迅速不堪重负,反映出准备不足,以及在人力和财力资本方面投入不足的问题。
发达国家生育率下降,加之寿命不断延长,这意味着我们不能再依赖上个世纪的基础设施、就业法规或养老金模式。
长期接近零、部分情况下甚至为负的利率,使拥有储蓄的退休人员收入骤减甚至彻底消失。目前,数以百万计的退休人员或即将退休的人员正面临着资金耗尽和/或陷入严重老年贫困的真实风险。
是时候让政府从头开始,共同制定更加积极主动、具有前瞻性的政策了。
新冠疫情促使世界各国政府以前所未有的方式和速度采取行动。我们已见证了世界各地创纪录的刺激计划。由此可见,我们能够也必须以同样的紧迫感和热情,直面关键的社会挑战。
长寿可以被引导为一股向善的力量,并成为经济增长的驱动力,这不仅体现在愿意消费的老龄人口身上——即“消费型”银发经济——也体现在“生产型”银发经济之中。
鼓励健康长寿,为终身学习创造机会并建设现代化基础设施,改善医疗体系和技术,可以使老龄化国家的人口在八十多岁时仍能保持生产力。政策制定者必须整合全生命周期的方法和包容性政策,以支持人们过上长久、健康且富有成效的生活。
如今,在获得养老金或社会保障计划方面仍存在不平等。受影响最严重的往往是女性或低技能劳动者,使许多人处于极为不稳定和脆弱的境地。政策制定者需要提供再培训和技能再提升的途径,并帮助社会各群体在生活中及劳动力市场中保持活跃。同时,支持多代际劳动力的理念也十分重要,并应彻底消除各种形式的年龄歧视。
新冠疫情表明,如果缺乏团结、同理心和社会安全网,我们每个人都是脆弱的,而整体的力量只取决于最薄弱的环节。
企业
全球有十亿退休人群,这为企业带来了价值数万亿美元的经济机遇,有待其挖掘。
瑞士信贷、ABN AMRO、美国银行和巴克莱等银行已充分认识到服务这一日益重要群体的重要性。许多机构正在重新设计其银行和金融服务,使其更加“适老化”,并运用“Agetech”进行技术创新,以服务于当今掌握全球大部分财富的人群。今年,一家名为“Longevity Bank”的银行将在英国开展业务,专门服务60岁及以上人群。
健康的决定因素之一是经济稳定,反之亦然:研究表明,更高的收入和财富与更好的健康状况及预期寿命相关(以美国为例)。身体健康且活跃、拥有稳定收入来源的六十多岁人群,仍可以申请贷款,并在其余下的15至20年寿命中逐步还清。
瑞士新推出的一种模式将“Agetech”与“Healthtech”相结合,凸显了健康与财富之间的重要联系。越来越多的金融服务机构正在针对消费者提供产品和服务,并使其多元化,以同时支持消费者的财富与寿命。
在新冠疫情期间,英国55岁及以上成年人中,利用技术与亲友保持联系的人数显著增加,其中约74%使用智能手机。这表明,年龄并不是适应和学习的障碍。然而,我们必须确保有足够的意识和防范措施,保护老年人和弱势群体免受网络犯罪、欺凌和剥削。
消费者思维转变
关键的一步是提高认识,并转变人们对人生阶段的看法:从典型的“教育/工作/退休”轨迹,转变为更加灵活和延长的模式,例如“教育/工作/教育/工作/积极退休”。
这需要与良好的金融素养相结合,使人们能够为长期、独立且有韧性的财务生活做好规划,并为退休储备充足的储蓄。此外,转变观念并引导行为转向财务规划与健康福祉,可以帮助人们为长远做出更好的决策和选择。
养老金和社会保障福利往往计算复杂、公式繁多,许多受益人难以准确、可预期地了解自己晚年的确切财务收入。提供适当水平的金融素养、使信息清晰明了,并定期让人们参与审查和管理自己的缴费,可以带来巨大改变,尤其是当人们感到自己对财务福祉和未来更有掌控力时。
目前尚无国家做得完全正确,需要全球广泛合作,制定合适的政策和激励措施组合,以鼓励人们着眼未来、提前规划,并在劳动力市场中更长时间保持活跃——具体手段包括税收优惠、再培训机会和反年龄歧视条款。目标是让延长的寿命与良好的健康和更高的繁荣相匹配。




