银行业危机可能对全球经济增长产生重大影响。
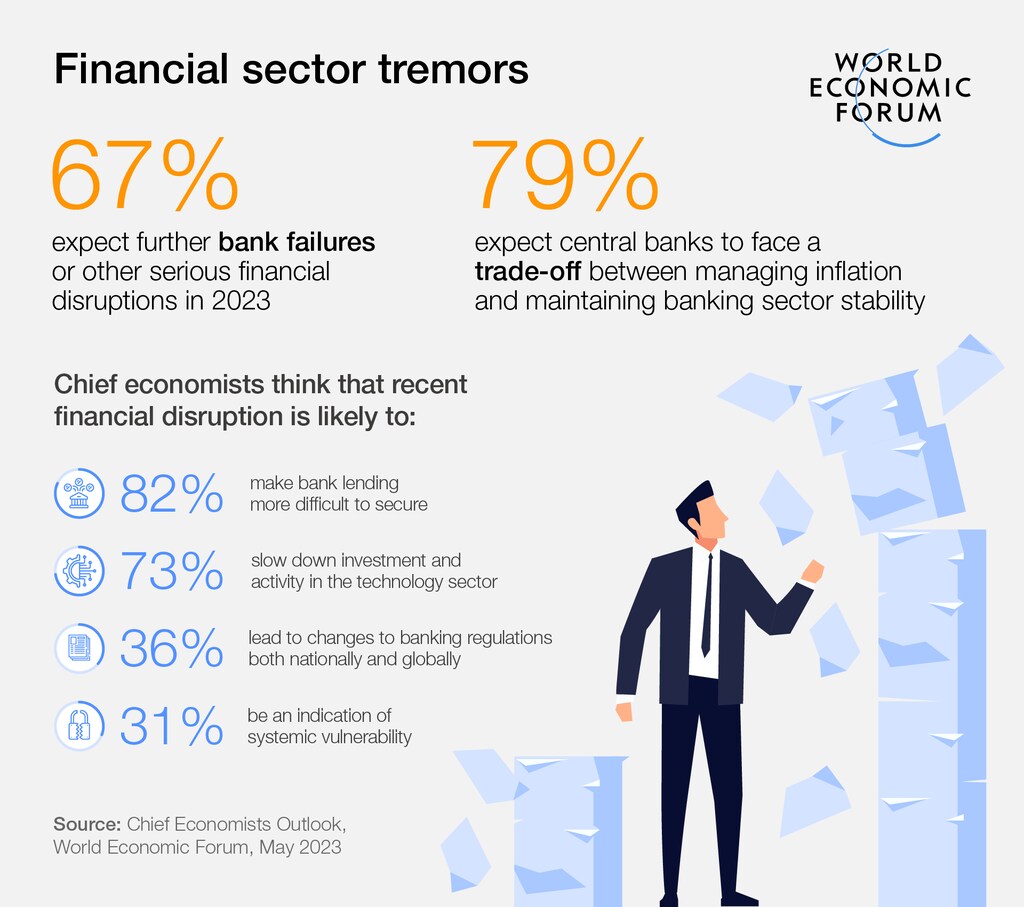
世界经济论坛最新发布的《首席经济学家展望》发现,近期的银行业动荡在各经济体中引起了“神经紧张”。
三位顶级经济学家就近期银行业动荡是否会使全球衰退更有可能发生提供了见解。
2023年3月,全球金融市场因世界各地发生的严重银行业危机而动荡不安。
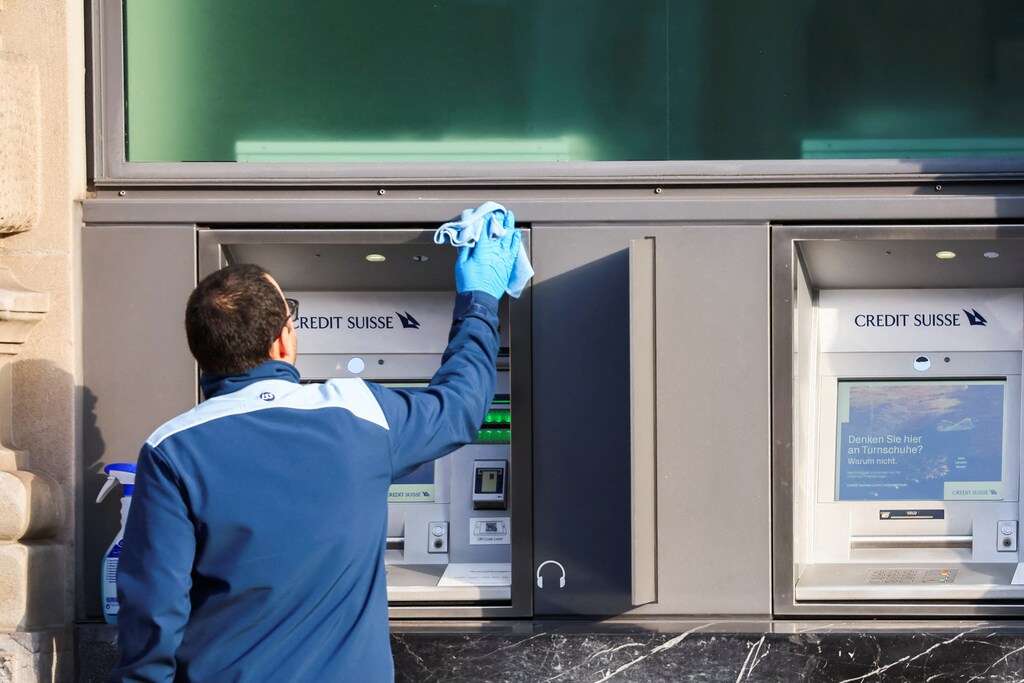
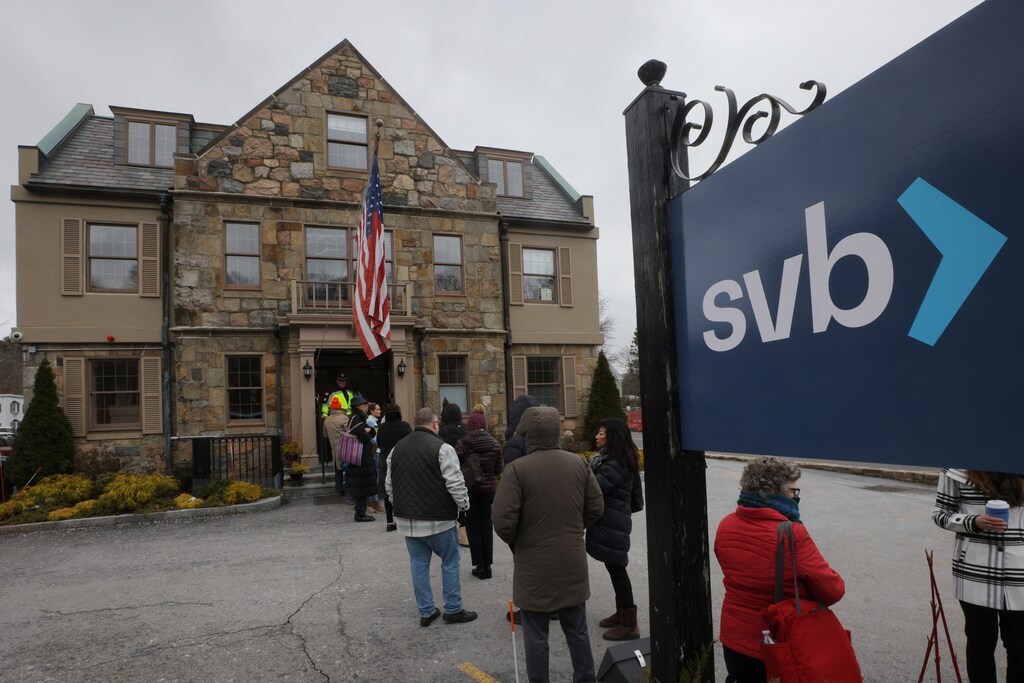
在美国,一连串的银行挤兑导致硅谷银行倒闭,该机构与科技投资者联系紧密,同时还有多家其他中型金融机构倒闭。与此同时,在瑞士,陷入困境的瑞信信心崩溃,最终在政府斡旋下被瑞银收购。
正如世界经济论坛最新的《首席经济学家展望》所指出的,“这些银行倒闭事件及其引发的市场恐慌,曾一度引发了人们对导致2007—08年全球金融危机那类系统性金融脆弱性的担忧。”
在报告接受调查的首席经济学家中,近70%将近期的银行业危机视为孤立事件,而非系统性弱点的迹象。尽管如此,绝大多数受访者也表示,他们预计今年还会有更多银行倒闭。正如报告所指出的,“系统性动荡的担忧此后已有所缓解,但随着近期利率快速上升开始产生影响,人们仍担心金融脆弱性的局部问题会暴露出来。”
那么,近期的银行业动荡是否使全球或特定经济体的衰退更有可能发生?以下陈述中,三位首席经济学家提供了他们的见解。

Paul Donovan,瑞银全球财富管理首席经济学家
“过去两年,大多数主要经济体的实际工资出现了大幅下滑。通常这会引发一场严重的经济下行,但信贷使用增加与疫情期间异常可观的储蓄相结合,使消费支出保持了相对的活跃。
“2023年经济放缓的严重程度取决于实际工资能否在储蓄和信贷获取渠道耗尽之前企稳。因此,如果银行体系的波动加速了信贷标准的收紧,这必然会增加更为急剧的经济放缓的风险。
“收紧信贷标准对消费者的影响可能并不均衡。尤其是在美国,低收入家庭已经依赖信贷来维持日常生活开支。遗憾的是,数据质量对于实时评估经济损害所能提供的洞察有限。要进行恰当的分析,就需要了解哪些银行正在收紧贷款标准,以及社会中哪些群体通常从这些银行借款——而这类数据并不容易获得。
“就我们目前掌握的数据所显示的迹象来看,眼下银行业动荡应被视为下行风险情景概率的小幅上升,而非增长的更为悲观的基准情景。”
Rima Bhatia,海湾国际银行集团经济顾问
“经济动荡和地缘政治紧张局势在近期银行业动荡爆发之前就已引发了对衰退的担忧。随着快速加息所带来的脆弱性不可避免地累积并显现,这一风险只会进一步加剧。尽管央行的行动已遏制了银行业的动荡以及金融传染的风险,但仍可能出现更多意外情况。
“持续加息的所有条件依然存在。因此,衰退风险不仅有所上升,其潜在破坏力也在增强。发达经济体,尤其是美国、英国和欧洲,最容易受到经济下行的冲击。衰退持续的时间越长,衰退加深并最终侵蚀新兴市场和发展中国家经济状况的可能性就越大。”
Jérôme Jean Haegeli,瑞士再保险集团首席经济学家、董事总经理
“随着我们经历自20世纪70年代以来最快速的利率收紧,信贷紧缩的风险有所增加。在我看来,赢得恢复价格稳定的这场斗争至关重要。考虑到各国央行在加息方面可以说是姗姗来迟,加上美国实施了大规模财政刺激,我看不出工资通胀如何能够在劳动力市场大幅放缓、进而导致增长放缓的情况下回落。
“然而,2023年不是2008年。在我看来,在银行动荡发生之前,我们就已经身处通胀性衰退的格局之中。我们目前看到的更高融资成本和更紧的信贷条件,正在增加衰退的可能性。放缓增长是抑制通胀所必需的;从这个意义上说,银行业动荡并不意味着又一场如2008年那样的全球金融危机即将开始。
“今天的情况也有所不同,因为银行的资本充足程度要高得多。然而,从不利的一面看,当今的金融市场基础设施与全球金融危机时期也大不相同。央行要在保持金融稳定与货币操作之间划清界限将极具挑战性,其直接后果是市场波动这一幽灵会定期发出警示。”