以化石燃料生产的氨约占全球天然气消耗量的5%。
各行业对氨的依赖使其必须转向“绿氨”——即使用可再生氢气生产的氨。
跨行业联盟旨在使这一做法成为“绿氢”的可行替代方案,以减少排放并带动大规模投资。
氨或许不是化石燃料的解药,但它将为减少我们对化石燃料的依赖做出巨大贡献。本文旨在回答几个重要问题:什么是绿氨;氢的作用是什么;它对粮食生产意味着什么;以及如何实现航运的绿色转型。
通过投资、公共资金和政策框架,我们可以减少高耗能行业的排放、推动粮食脱碳、促进绿氢经济发展,并打造价值数十亿美元的绿色能源市场。
世界已完全依赖于氨。事实上,全球一半的粮食产量依赖氨,因为它是矿物肥料的关键成分。目前,氨约占全球世界天然气消耗量的5%。如果我们能使利用可再生能源生产的氨(绿氨)具有盈利能力,我们将有助于粮食脱碳,并朝着氢经济迈出重要一步。
但我们不仅能够用绿色肥料实现粮食脱碳,还能为航运燃料脱碳。
什么是绿氨?
氨的反应方程式大致如下:
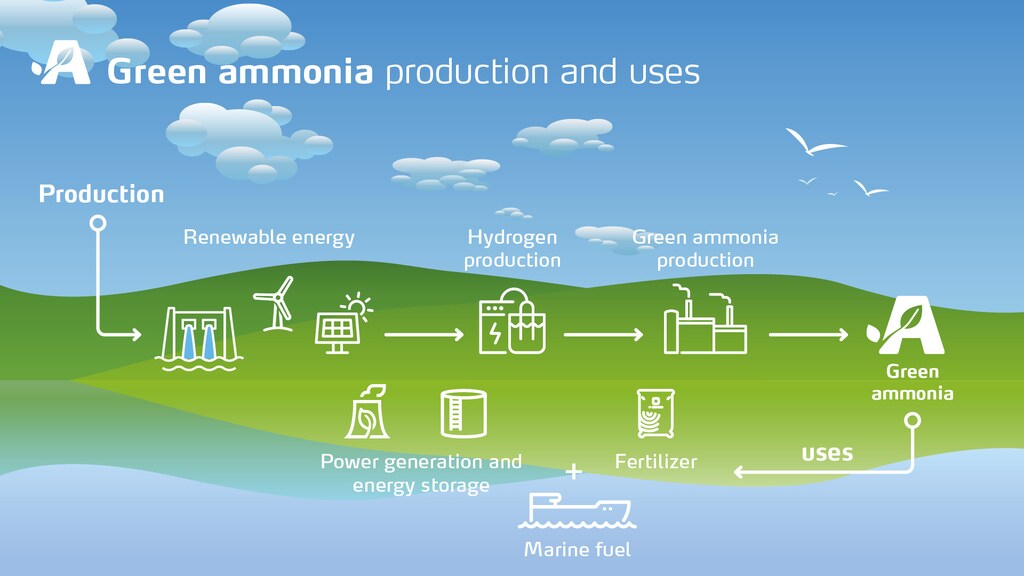
电力(天然气或其他来源)+ 水(电解)= 氢气 + 氮气 = 氨
如果我们将目前用于制氢的天然气动力来源替换为可再生能源(水电、太阳能或风力涡轮机),便得到了绿氨的反应方程式。
趣闻:在挪威,直至1991年,水力发电在数十年间一直是氨生产所用的主要能源。此后,由于天然气成本低廉,其竞争优势超过了其他能源,这一做法才告终止。因此,我们实际上是在谈论回归过去;或者更确切地说,是在向前迈进之前回顾过去。
由可再生能源驱动的项目
多家大型氨生产商已宣布利用可再生能源从水中制取氢气的项目。全球最大的化肥和氨生产商之一雅ara(Yara)便是其中之一,其试点项目位于澳大利亚、挪威和荷兰。雅ara近期还宣布了将其位于挪威的氨工厂电气化的计划,在获得所需的公共联合资助和监管框架的前提下,此举有望每年减少80万吨二氧化碳排放。
美国的CF Industries、西班牙的Fertiberia和Iberdrola、亚洲可再生能源中心以及澳大利亚的Fortescue Metals Group等企业,以及其他机构,已在全球范围内启动绿氨试点项目。
规模化的氢经济可行性
目前绿氨面临的问题在于,绿色能源的成本仍远高于天然气,且生产氨需要消耗大量电力。大量电力。
因此,可再生能源的价格必须下降。如果我们观察现有氨市场如何向一系列全新的用户(即买家)开放,这一目标便有可能实现。氨的能量密度是锂离子电池的九倍,是压缩氢气的三倍,这使其作为潜在的无碳能源载体极具吸引力。
随着多个行业减排压力日益增大,各公司竞相提升绿氢(进而是绿氨)的成本竞争力,这并不令人意外。
绿氢助推计划倡议近期启动,全球各行业的企业旨在到2026年将绿氢产量提高50倍。这可能使绿氢的当前成本减半,降至每千克2美元以下,这可能是一个潜在的转折点,届时绿氢或将成为首选能源。
如果实现这一目标,将可能大幅减少钢铁和化肥生产、发电等高耗能行业的排放,并且最有希望的或许是远洋航运。私营部门正在发挥主导作用,克服技术、安全、燃料供应和商业可行性方面的障碍,以推动航运脱碳。
世界经济论坛在推动清洁能源转型方面有哪些举措?
粮食脱碳
全球范围内,化肥行业约占年度碳排放量的1.1%,原因在于其以化石能源作为原料(约80%的生产使用天然气,而煤炭约占15%)。目前,绿氨是化肥行业减少排放的最佳选择。
但由于绿氢和绿氨的价格仍远高于传统氨,要生产绿色肥料,必须满足以下两种情形之一:要么市场对价格更高的脱碳粮食存在需求,要么氨生产中作为原料的绿氢价格下降。
未来是绿色的
尽管私营部门正竞相大规模生产绿氢和绿氨(以降低成本),彭博新能源财经(BloombergNEF)估计,到2030年,该行业将需要1500亿美元的补贴,且总体投资需求远不止于此。然而,若氢经济得到充分发展,据一些估计,它可能成为一个12万亿美元的市场。
认识到这一点,各国和地区正率先支持绿氢生产。德国已将其清洁能源刺激资金中的最大份额划拨给绿氢;韩国和日本均已推出路线图,以指导未来几年与氢相关的投资和政策;中东地区(拥有全球最便宜的风能和太阳能)也正努力成为绿氢领域的主要参与者。
绿氢和绿氨已不再是边缘概念。但该产业仍处于起步阶段,历史经验告诉我们,此类产业在成长壮大之前,需要特别的关注和照料。




